年収700万円の手取りと生活レベルの現実!勝ち組の真相を徹底検証
「年収700万円」という水準は、日本の給与所得者全体の平均を大きく上回るステータスとして、多くのビジネスパーソンにとって一つの大きな節目と見なされています。しかし、物価高や社会保険料の負担増が続く2026年現在、現場の当事者からは「想像していたほど贅沢な暮らしはできない」「税金の負担が重く、手取りが増えた実感が湧きにくい」といった切実な声が少なくありません。
はたして年収700万円は現代の日本において本当に「勝ち組」と呼べるのでしょうか。本稿では、国税庁や厚生労働省の最新公的データをもとに、リアルな手取り額や税金の内訳、日本における人口割合、独身・子育て世帯別の家計実態、そして住宅ローンやふるさと納税の上限目安まで、客観的なファクトと取材データをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の年収700万円の手取り額は年間約525万〜535万円(月額換算で約37万〜44万円)となり、額面の約24〜25%が税金・社会保険料として控除される。
- 要点2:日本の給与所得者全体に占める割合は約4.6%(21人に1人)の上位層だが、片働きの教育費負担や各種所得制限により生活実感には大きな世帯間格差が存在する。
- 要点3:住宅ローンは最大5,000万円超の借入が可能であるものの、将来破綻を防ぐ適正予算は3,500万〜4,200万円前後であり、固定費のコントロールが資産形成の成否を分ける。
【2026年最新手取り計算】年収700万円の手取り額と税金・社会保険料の内訳
年収700万円の給与所得者が手にする実際の可処分所得は、ボーナスの支給割合や扶養家族の有無によって変動しますが、年間手取り額はおよそ525万〜535万円前後となります。これを月々の手取りに換算すると、ボーナスなしの年俸制であれば月額約44万円、夏冬合わせて4ヶ月分のボーナスが支給される標準的な給与体系の場合は月額約37万円(ボーナス時は手取り約45万〜50万円×2回)という計算になります。
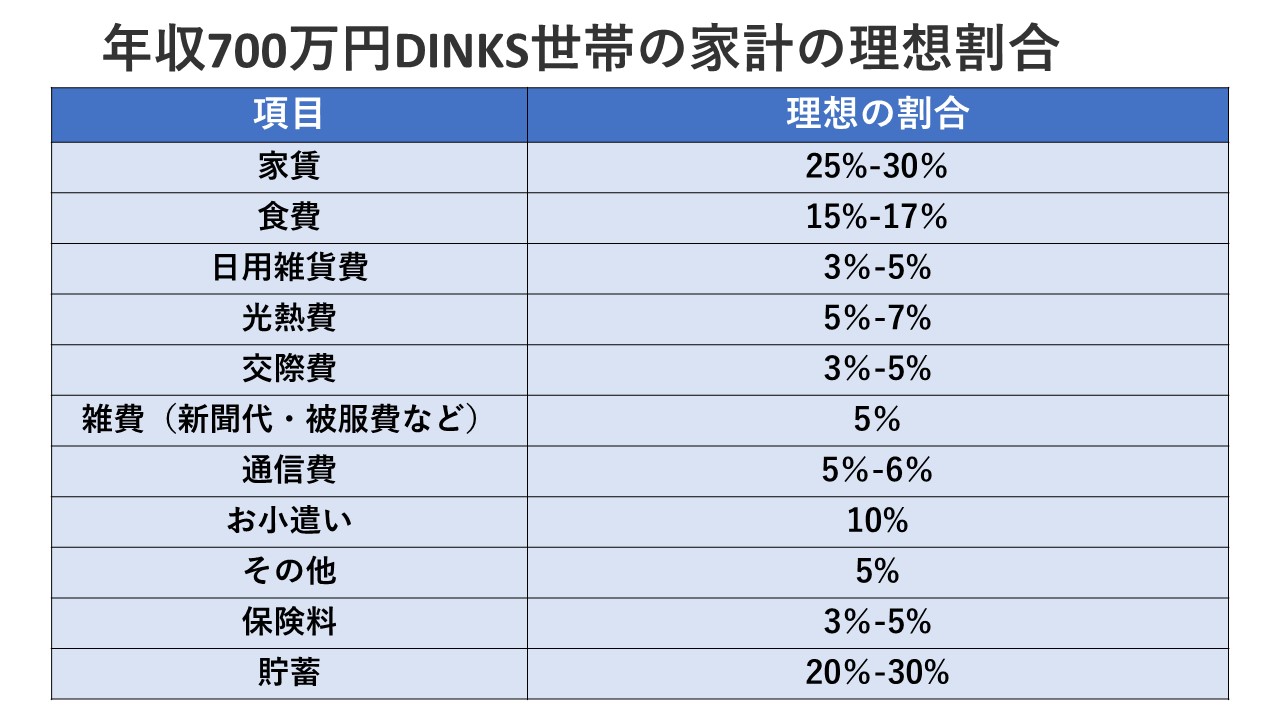
多くの人が「年収が上がったのに手元に残らない」と感じる最大の要因は、累進課税による所得税の上昇と、年々じわじわと引き上げられてきた社会保険料の負担です。年収700万円の場合、額面から差し引かれる金額は年間でおよそ165万〜175万円に達します。
主な控除の内訳は以下の通りです:
- 厚生年金保険料:約62万〜64万円
- 健康保険料・介護保険料:約35万〜38万円(40歳以上は介護保険料が加算)
- 雇用保険料:約4.2万円
- 所得税:約32万〜36万円(基礎控除・給与所得控除適用後)
- 住民税:約34万〜36万円
手取り率は額面に対して約75〜76%にとどまり、稼いだ額の4分の1が自動的に天引きされる構造となっています。年収500万円前後の層と比較して税率のステージが上がるため、額面が上がった嬉しさに対して手取りの伸び率が鈍化する「税の壁」を実感しやすい年収帯といえます。
日本における割合と分布|年収700万円は上位何%の「勝ち組」なのか?
国税庁が発表している「民間給与実態統計調査」の最新動向を分析すると、給与所得者全体の中で「年収700万円超〜800万円以下」の割合は約4.6%となっています。さらに「年収700万円以上」の全高所得層を合算すると上位約15%前後に位置しており、日本社会全体で見ればおよそ21人に1人の選ばれた高収入層であることは紛れもない事実です。
しかし、この割合を男女別・年代別で詳細にブレイクダウンすると、その到達難易度の様相は大きく変化します。
- 男性の割合:給与所得者全体の約7.1%が年収700万〜800万円台に該当し、年収700万円以上全体では上位約22%となります。30代後半から40代の大手企業正社員であれば現実的に視野に入る水準です。
- 女性の割合:給与所得者全体の約1.8%にとどまり、年収700万円以上全体でも上位約6%未満という非常に狭き門となります。専門職や外資系、管理職キャリアを歩む一握りの層に集中しています。
年収700万円に到達しやすい代表的な職種一覧としては、大手総合電機・自動車などの製造業総合職、メガバンクや大手損保の総合職、ITコンサルタント・システムアーキテクト、製薬会社のMR(医薬情報担当者)、国家公務員・地方自治体の管理職(課長級以上)、士業(公認会計士・税理士・弁護士など)が挙げられます。中小企業であっても、役員待遇や業績連動インセンティブの厚い営業職であれば到達可能です。
世帯構成で激変する生活レベルのリアル【独身・共働き・片働き子育て】
「年収700万円あれば贅沢ができるのか」という問いに対する正確な答えは、「世帯構成と家族の人数によって天と地ほどの差がある」となります。独身であれば極めてゆとりある生活を送れますが、片働きで子どもが複数いる世帯では、決して贅沢ができる家計状況ではありません。
以下の比較表は、同じ「額面年収700万円」であっても世帯構成によって生活の実態や家計の余裕度がどのように異なるかをまとめたデータです。
| 項目 | 独身(一人暮らし) | 共働きDINKS(世帯主700万+配偶者) | 片働き子育て(夫婦+子ども2人) |
|---|---|---|---|
| 手取り月額目安 | 約37万〜44万円 | 約55万〜65万円(世帯合算) | 約38万〜45万円(扶養控除考慮) |
| 適正家賃・住居費 | 10万〜13万円(都心1K〜1LDK) | 15万〜20万円(都心2LDK〜) | 12万〜15万円(郊外ファミリー向け) |
| 月間生活費(住居除く) | 約15万〜18万円 | 約22万〜28万円 | 約24万〜30万円(食費・教育費増) |
| 毎月の貯金・投資額 | 10万〜15万円以上可能 | 15万〜25万円以上可能 | 3万〜6万円程度に圧迫 |
| 生活感・余裕度 | 趣味や自己投資に惜しみなく使え、外食も自由。経済的余裕は極めて高い。 | パワーカップル一歩手前。海外旅行や高級車購入など選択肢が非常に広い。 | 日用品の節約意識が必須。中学受験や私立進学を視野に入れると家計はカツカツ。 |
独身者の場合、趣味や交際費に月10万円近く充てても年間150万〜200万円近い資産形成が無理なく実現できます。一方で、片働き子育て世帯の場合、子どもの塾代や習い事、将来の大学進学費用を積み立てながら住宅ローンを返済していくと、外食チェーンですら躊躇するようなタイトな家計運用になりがちです。
住宅ローン借入可能額と家賃相場|失敗しない住居費のボーダーライン
年収700万円に達すると、金融機関の住宅ローン審査における「借入可能額(審査上限)」は跳ね上がります。都市銀行等の審査基準(返済負担率35〜40%以内)を機械的に適用した場合、最大で約5,000万〜5,600万円前後の借入が可能になります。
しかし、「借りられる額」と「無理なく返せる額」は全く別物です。金利上昇局面にある昨今の住宅ローン環境において、年収倍率7〜8倍もの限界額までローンを組んでしまうと、金利改定時や教育費のピーク時に家計が破綻する重大なリスクを背負うことになります。
ファイナンシャルプランナー等の専門家が推奨する適正基準は以下の通りです:
- 安全圏とされる返済負担率:手取り月収の20〜25%以内
- 無理のない住宅ローン適正借入額:3,500万〜4,200万円前後(年収の5〜6倍程度)
- 賃貸の場合の適正家賃相場:月額11万〜13万円前後(手取り月収の約25〜30%)
都心部の新築マンション価格が高騰している現在、年収700万円単独で都心一等地のファミリー向け物件を購入することは容易ではありません。立地を郊外に広げるか、中古リノベーション物件を選択する、あるいは共働きによるペアローンを活用して世帯年収ベースで安全圏を広げるといった現実的な戦略が求められます。
【実態検証】「贅沢はできない」当事者の証言とネットの誤解
ネット上の掲示板やSNSでは「年収700万円は富裕層の入り口」「勝ち組だから何でも買える」といったイメージが語られがちですが、実態調査で見えてくるのはそれらとの大きなギャップです。
取材に応じた30代後半の大手機械メーカー勤務男性(妻・子ども2人の片働き世帯)は、自らの家計事情について次のように吐露しています:
「20代の頃は年収700万といえば高級車を乗り回し、毎週のように贅沢ができる世界だと思っていました。しかしいざ到達してみると、月40万円足らずの手取りから住宅ローン12万円、光熱費・食費で15万円、子どもの習い事や保険で8万円が消え、手元に残るのは微々たる額です。スーパーでは値引きシールをチェックしていますし、ネットで言われるような『勝ち組感』は日常のどこにもありません。」
また、行動経済学の観点からも、年収700万円前後は「生活水準のインフレ(ラットレース)」に最も陥りやすいゾーンであることが指摘されています。周囲の同僚や友人がタワーマンションに住み始めたり、子どもを私立や中学受験に通わせ始めたりすることで、無意識のうちに周囲に合わせた消費行動をとってしまう「相対的剥奪感」の罠にかかりやすいのです。
一方で、賢く制度を活用して資産を急拡大させている層も存在します。その代表例がふるさと納税の活用です。年収700万円の場合、年間の寄附上限目安額は以下のようになります:
- 独身または共働き(配偶者控除なし):約10.8万円
- 夫婦(配偶者控除あり・子なし):約9.6万円
- 夫婦+子ども1人(高校生):約8.6万円
年間約9万〜10万円分のふるさと納税枠を日用品やお米・肉などの食材に充当しつつ、新NISAやiDeCo(個人型確定拠出年金)で非課税枠を上限まで活用することで、数年で1,000万円以上の純資産を形成する堅実派も増えています。
【プロの結論】資産を増やせる人・家計崩壊に陥る人の決定的な違い
年収700万円という立ち位置は、「自制心を持って固定費を管理すれば10年で数千万円の資産を作れるが、見栄で生活レベルを上げれば一瞬で自転車操業に転落する」という分岐点です。
向いている人・成功する人の特徴は、「収入が上がっても生活コスト(家賃・車・通信費・保険)を年収500万円時代の水準に据え置き、増加分の手取りを全額新NISAなどのインデックス投資に自動積立できる人」です。逆に、昇給に合わせて外車をフルローンで購入したり、背伸びした高級タワーマンションを契約してしまう人は、年収の高さにかかわらず貯金ゼロの慢性的な家計危機に陥るリスクを抱えています。
【年収700万円】に関するよくある質問(FAQ)
Q1:年収700万円で貯金はいくらくらいできるのが普通ですか?
A1:単身世帯であれば月10万〜15万円、年間で約150万〜200万円前後の貯蓄・投資が標準的な目安です。一方、片働き子育て世帯の場合は年間50万〜100万円程度が平均的であり、教育費のピーク時には年間貯蓄額が数十万円台に落ち込むケースも珍しくありません。
Q2:年収700万円になると児童手当や高校無償化の所得制限に引っかかりますか?
A2:児童手当については法改正により所得制限が撤廃されましたが、高等学校等就学支援金(高校無償化)など一部の地方自治体独自の手当や助成金においては、世帯主の年収制限ライン(年収約590万〜910万円未満など)の判定ゾーンに入るため、各種公的補助が満額受け取れない、または対象外となるケースがあります。
Q3:年収700万円で車を所有する場合、どのレベルの車種が適正ですか?
A3:車両本体価格の目安は「年収の半分以下(約300万〜350万円程度)」とされています。維持費(自動車税、任意保険、車検、駐車場代、ガソリン代で年間40万〜60万円)を考慮すると、新車であれば国産コンパクトカーやミドルクラスミニバン、ハイブリッドSUVの実用グレードが家計を圧迫しない適正ラインです。
まとめ:年収700万円のポテンシャルを最大化する家計戦略
年収700万円は、日本の給与所得者全体の上位5%未満に位置する確固たる高収入であり、本来であれば豊かな人生設計を描くための強固な土台となります。しかし、高い税率と社会保険料の壁、そして物価高の環境下において、「年収700万円だから大丈夫」という無計画な消費は命取りになりかねません。
大切なのは、周囲の目線やステータスに惑わされず、住居費や車などの固定費を冷静にコントロールすることです。ふるさと納税やNISAなどの非課税優遇制度を徹底的に使い倒し、手取りを最大化する仕組みを構築することこそが、年収700万円のポテンシャルを余すところなく発揮し、真の「経済的安定」を掴み取るための決定的な鍵となります。 (出典: 年収 700 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
