Deprecated: optional(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 190

Deprecated: with(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 430

Deprecated: Jenssegers\Blade\Blade::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/jenssegers/blade/src/Blade.php on line 34

Deprecated: Illuminate\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1151

Deprecated: Illuminate\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1171

Deprecated: Illuminate\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1191

Deprecated: Illuminate\Container\Container::setInstance(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1430

Deprecated: Illuminate\Contracts\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 200

Deprecated: Illuminate\Contracts\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 209

Deprecated: Illuminate\Contracts\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 218

Deprecated: Illuminate\View\FileViewFinder::__construct(): Implicitly marking parameter $extensions as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/FileViewFinder.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Arr::first(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 188

Deprecated: Illuminate\Support\Arr::last(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 219

Deprecated: Illuminate\Events\Dispatcher::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/events/Dispatcher.php on line 75

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentPath(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 811

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentNamespace(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 833

Deprecated: Illuminate\View\View::render(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/View.php on line 156

Deprecated: Illuminate\View\Engines\CompilerEngine::__construct(): Implicitly marking parameter $files as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Engines/CompilerEngine.php on line 42

Deprecated: Illuminate\Support\Str::createRandomStringsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 962

Deprecated: Illuminate\Support\Str::createUuidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1667

Deprecated: Illuminate\Support\Str::freezeUuids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1712

Deprecated: Illuminate\Support\Str::createUlidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1774

Deprecated: Illuminate\Support\Str::freezeUlids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1819
じぶんの積立シミュレーション徹底検証!返戻率と節税効果のリアル

じぶんの積立シミュレーション徹底検証!返戻率と節税効果のリアル

目次
じぶんの積立シミュレーション徹底検証!返戻率と節税効果のリアル
@ creator • Click to Play Video Inline
🎵 じぶんの積立シミュレーション徹底検証!返戻率と節税効果のリアル

低金利環境からの転換期を迎えた日本において、元本割れリスクを徹底的に抑えながら手堅く資金を蓄えたい層から根強い支持を集めているのが、明治安田生命の「じぶんの積立」です。一般的な積立保険とは一線を画す「いつ解約しても100%以上戻る」という特異な設計から、SNSやマネーコミュニティでも定期預金代わりの選択肢として話題に挙がります。

しかし、物価上昇が続く局面において、単に元本が守られるだけで本当に有利と言えるのか、資産形成における実質的な価値は見えにくい側面があります。本記事では、月5,000円からスタートした場合の満期返戻金や、生命保険料控除を活用した実質利回りシミュレーションを徹底検証し、知っておくべき制約や注意点まで客観的データをもとに解き明かします。

📌 【この記事の重要ポイントまとめ】
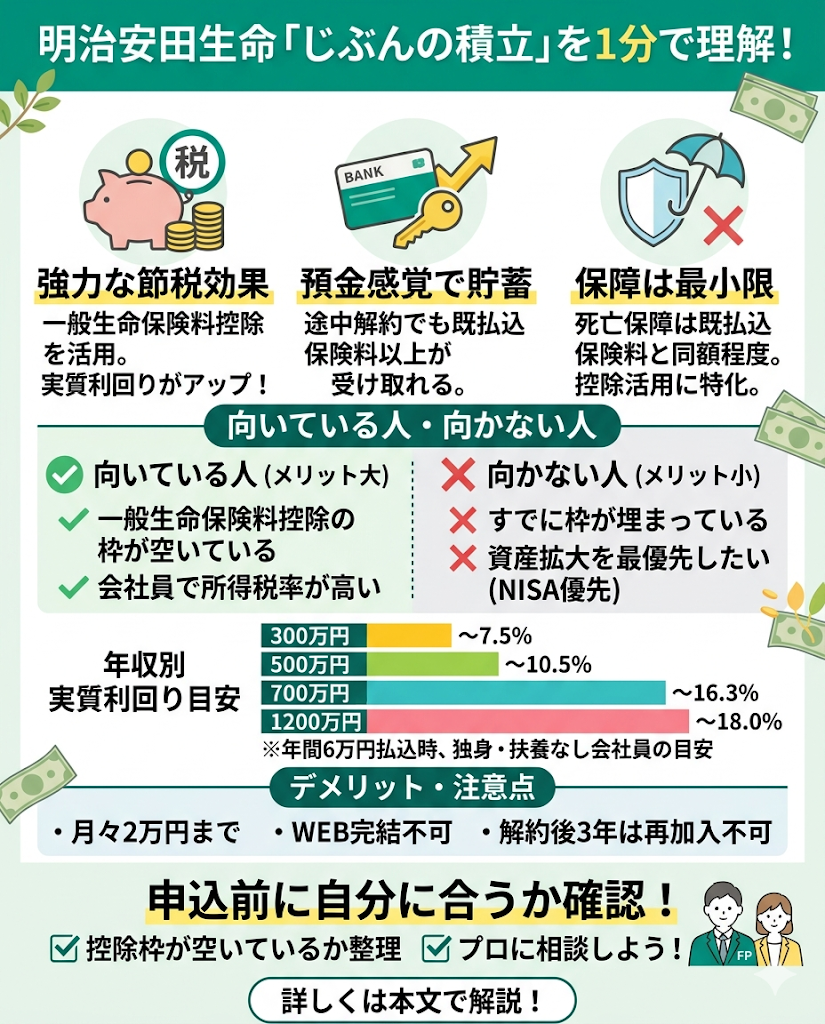
  • 要点1:「じぶんの積立」は5年払込・10年満期で設計されており、満期時の返戻率は103%、途中で解約した場合でも全期間で返戻率100%以上が保証される極めて安全性の高い設計。
  • 要点2:最大の強みは保険本来の運用利回りではなく生命保険料控除による節税効果にあり、控除枠を活用することで実質利回りを大幅に押し上げることが可能。
  • 要点3:1人あたり月額最大2万円(4口)までの加入制限があるほか、インフレによる実質的な価値目減りリスクがあるため、新NISA等の投資信託との明確な住み分けが不可欠。

【2026年最新】じぶんの積立シミュレーション|満期返戻金と受け取り額のリアル

明治安田生命の「じぶんの積立」を検討する際、真っ先に確認すべきは満期時に手元へ戻る具体的な金額と返戻率の推移です。本商品は「1口=月額5,000円」単位で最大4口(月額20,000円)まで加入でき、保険料の払込期間は5年間(60回)、据置期間を含めた保険期間は10年間となっています。

公式資料に基づき、月々の積立額ごとの総払込保険料、満期保険金、および増加額を試算したシミュレーション結果は以下の通りです。

▼「じぶんの積立」口数別の満期受取シミュレーション(10年満期時)

  • 1口(月額5,000円積立): ・総払込保険料:300,000円(5年間) ・10年満期保険金:309,000円(返戻率103.0% / +9,000円)
  • 2口(月額10,000円積立): ・総払込保険料:600,000円(5年間) ・10年満期保険金:618,000円(返戻率103.0% / +18,000円)
  • 4口(月額20,000円積立・上限): ・総払込保険料:1,200,000円(5年間) ・10年満期保険金:1,236,000円(返戻率103.0% / +36,000円)

月々5,000円を積み立てた場合、5年間の払込総額30万円に対し、10年満期で受け取れる満期保険金は30万9,000円となります。上限である月2万円(4口)を積み立てたケースでは、払込総額120万円に対して123万6,000円の受取額となり、純粋な増加額は3万6,000円です。10年間というタイムスパンに対してプラス3%という利回りは、単体の資産運用として見ると決して大きな数字ではありませんが、メガバンクの定期預金金利と比較すれば一定の優位性を保っています。

当時のメディア報道・掲載写真
【検証資料 1】当時のメディア報道・掲載写真(出典:st-note.com)

元本割れなしの真相|いつ解約しても100%戻る仕組みと裏側の構造

生命保険業界の常識として、一般的な養老保険や終身保険、学資保険などは、契約初期に解約すると多額の解約控除が引かれ、解約返戻金が払込総額を大きく下回る「元本割れ」を起こします。しかし、「じぶんの積立」が画期的な支持を集めた背景には、契約直後から満期に至る全期間で解約返戻金が100%以上に設定されているという構造的特徴があります。

なぜこのような元本保証に近い仕組みが成立するのか、その理由は商品構造の大胆な割り切りにあります。本商品は、死亡時の保障を「災害死亡時:既払込保険料相当額の1.1倍」「病気等の死亡時:既払込保険料相当額」という極めてミニマムな水準に抑えています。多額の死亡保障コスト(危険保険料)や運用経費を削ぎ落とし、保険料のほぼ全額を積立原資に充当することで、契約1年目であっても支払った保険料がそのまま解約返戻金として戻る仕組みを実現しているのです。

契約から2年目、3年目といった早い段階で急な出費が発生し、やむを得ず解約した場合でも、手元に戻る金額が元本を下回ることは一切ありません。5年間の払込完了後、6年目以降に据え置く期間中は返戻率が100%台前半で推移し、10年目に確定値として103.0%に到達します。この「途中で解約しても一切損をしない」という流動性の高さこそが、従来の貯蓄型保険の最大のペナルティを無力化した決定的な強みと言えます。

生命保険料控除の節税効果を試算|年末調整で手取りはいくら増える?

「じぶんの積立」が持つ真の経済的価値は、満期時の3%の増額分ではなく、毎年の年末調整・確定申告で受けられる「生命保険料控除」による節税メリットにあります。本商品は新生命保険料控除制度における「一般生命保険料控除」の対象となっており、所得税と住民税の課税対象額を直接減額させることが可能です。

国税庁が定める新制度の控除計算式に基づくと、年間の払込保険料に応じた控除上限額は以下のようになります。

  • 所得税の控除額:年間の支払保険料が8万円超で一律40,000円(最大)
  • 住民税の控除額:年間の支払保険料が5万6,000円超で一律28,000円(最大)

例えば、月額5,000円(年額6万円)を積み立てた場合、所得税の控除額は3万5,000円、住民税の控除額は2万8,000円(上限満額)となります。さらに月額10,000円(年額12万円)以上を積み立てた場合、所得税・住民税ともに満額の控除枠を使い切ることができます。

▼年収別・「じぶんの積立(月1万円積立)」による年間節税シミュレーション

  • 年収300万円台(所得税率5%・住民税率10%): 所得税控除(4万円×5%=2,000円)+ 住民税控除(2.8万円×10%=2,800円)= 年間約4,800円節税(5年累計:約24,000円)
  • 年収500万円台(所得税率10%・住民税率10%): 所得税控除(4万円×10%=4,000円)+ 住民税控除(2.8万円×10%=2,800円)= 年間約6,800円節税(5年累計:約34,000円)
  • 年収700万〜800万円台(所得税率20%・住民税率10%): 所得税控除(4万円×20%=8,000円)+ 住民税控除(2.8万円×10%=2,800円)= 年間約10,800円節税(5年累計:約54,000円)

年収500万円の会社員が月1万円(年間12万円)を積み立てた場合、5年間で累計3万4,000円前後の税金が還付されます。10年満期時の保険金の増額分1万8,000円と合算すると、実質的な受取アドバンテージは約5万2,000円に達します。払込総額60万円に対する実質的な回収額は65万2,000円となり、実質返戻率は約108.6%にまで跳ね上がります。秋口に明治安田生命から送付される「生命保険料控除証明書」を年末調整で提出するだけで、ノーリスクでこの確定リターンを享受できる点が、賢い給与所得者に選ばれ続ける理由です。
活動歴および当時の関連ビジュアル記録
【検証資料 2】活動歴および当時の関連ビジュアル記録(出典:st-note.com)

【徹底比較】じぶんの積立 vs 定期預金 vs 新NISA|データで見る実力差

家計の余剰資金を振り向ける先として、「じぶんの積立」はメガバンクの定期預金や新NISA(つみたて投資枠)とどのように差別化されるのか。以下の比較表でリスク、リターン、流動性、税制優遇の観点から各金融商品の特性を整理しました。

比較項目明治安田生命「じぶんの積立」メガバンク定期預金新NISA(全世界株式等)
満期・運用期間10年(払込5年+据置5年)1年〜10年(任意)無期限(長期運用が前提)
元本保証・安定性全期間100%以上保証預金保険制度(1,000万円まで保護)元本保証なし(価格変動リスクあり)
名目リターン(年利換算)約0.3%〜0.6%(満期時103%)約0.1%〜0.3%程度年利4%〜7%(過去実績・非確定)
税制優遇メリット一般生命保険料控除(年数千〜1万円節税)特になし(利息に20.315%課税)運用益・配当金が非課税
途中引き出しの自由度解約手続きが必要(元本割れなし)中途解約可能(中途解約利率適用)いつでも売却・現金化可能
編集部の推奨ポジショニング「安全資産+確実な節税枠」の活用日常の生活防衛資金将来のインフレ対策・資産拡大

口コミ評判とネットの反応|利用者が明かした本音と営業現場の実態

ネット上の掲示板やSNS、家計相談のコミュニティにおける「じぶんの積立」の評判を分析すると、明確な2つの評価軸が存在することが浮き彫りになります。

肯定的な評価として圧倒的に多いのは、「生命保険料控除の枠が余っていたため、加入するだけで確実に年末調整の還付金が増えた」「絶対に減らない強制貯金として心理的負担がない」という声です。特に新社会人や、これまで死亡保険に加入しておらず一般生命保険料控除の枠が手つかずだった会社員・公務員層から、ノーリスクで使える節税ツールとして絶大な支持を得ています。

一方で、リアルな現場実態として注意が促されているのが、対面手続きに伴う営業アプローチです。本商品はインターネット完結型の契約ができず、明治安田生命の営業職員(ライフプランアドバイザー)と対面またはオンライン面談を行い、本人確認や手続きを行う設計になっています。ネット上の口コミでは以下のような体験談が散見されます。

「じぶんの積立だけを契約したいのに、医療保険や外貨建て保険の提案パンフレットを一通り説明された」「担当者によっては追加の保険加入を強めに勧められる場面があった」といった声です。保険会社側にとって「じぶんの積立」は採算重視の商品というよりも、顧客との接点を作るための「ドアノック商品」という位置づけが強いという裏事情があります。契約時には「今回はじぶんの積立のみを契約する」という明確な意思表示を持って面談に臨む姿勢が求められます。
公の場での発言・インタビュー報道記録
【検証資料 3】公の場での発言・インタビュー報道記録(出典:cdn-ak.f.st-hatena.com)

一般に知られていない盲点とネットの誤解|失敗しないための注意点

「じぶんの積立」は安全性に優れた商品である一方、加入前に必ず理解しておくべき構造的なデメリットや見落としがちな盲点が存在します。

1. すでに生命保険に加入している場合は節税効果が「ゼロ」になる

最も致命的な誤解は、誰でも必ず節税できると思い込んでしまう点です。生命保険料控除には上限があり、すでに勤務先のグループ保険や民間の定期保険、終身保険などで年間8万円以上の保険料を支払っている場合、一般生命保険料控除の枠(所得税4万円・住民税2.8万円)はすでに上限に達しています。この状態で「じぶんの積立」を追加で契約しても、新たな控除枠は発生せず、節税メリットは一切得られなくなります。

2. インフレ(物価上昇)局面における購買力の目減り

10年間で3%という返戻率は、名目上の元本割れを防ぐことはできても、実質的なインフレリスクには対抗できません。例えば物価が年2%のペースで上昇し続けた場合、10年後の通貨価値は相対的に大きく低下します。安全資産として確保する資金の一部に留めるべきであり、資産の全額を長期間固定化させるのは合理的な選択とは言えません。

3. 積立金額の上限が「月2万円」までに制限されている

本商品は契約者1人につき最大4口(月額20,000円)までしか契約できません。まとまった余裕資金を一括で手堅く運用したいと考えても、年間最大24万円、5年間で120万円が積立の上限です。大きな資産形成の柱とするにはスケールが小さく、あくまで家計の補助的な貯蓄手段にとどまります。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準

行動経済学の観点から見ると、人間は「いつでも引き出せる普通預金」にお金を置いておくと、知らず知らずのうちに消費に回してしまう心理的バイアス(メンタル・アカウント)を持っています。「じぶんの積立」は、ペナルティなしで解約できる柔軟性を担保しつつ、毎月の口座引き落としによって強制的に貯蓄サイクルを作り出す優れた行動規律ツールとして機能します。

▼「じぶんの積立」への加入を強く推奨できる人

  • 会社員・公務員で、一般生命保険料控除の枠が年間8万円未満(または未加入)の人
  • 新NISAなど投資性の高い商品は満額運用しているが、5年〜10年後に使う決まっている資金(教育費の一部や車購入資金)を絶対に減らさずに確保したい人
  • 普通預金にあると使ってしまうため、元本割れなしで強制的に貯蓄できる枠組みが欲しい人

▼加入を見送るか、他の選択肢を優先すべき人

  • すでに他の生命保険で年間8万円以上の保険料を払い、控除枠を使い切っている人
  • 10年以上の長期スパンで資産を大きく増やしたい20代〜30代(新NISAの株式投信を最優先すべき)
  • 自営業・フリーランスで国民年金基金やiDeCo(個人型確定拠出年金)の小規模企業共済等掛金控除枠をまだ使い切っていない人

【じぶんの積立 シミュレーション】に関するよくある質問(FAQ)

Q1:途中で解約した場合、本当にお金は減らないのですか?
A1:はい、契約から1か月後であっても1年後であっても、解約返戻金は支払った保険料の100%相当額が戻ります。一般的な積立保険のような解約控除(ペナルティ)は一切発生しません。

Q2:満期を迎えた10年後、そのまま据え置き延長することはできますか?
A2:据え置きの自動延長はできません。10年満期を迎えた時点で満期保険金(103%)が支払われ、契約は終了します。継続して積立を行いたい場合は、改めて新規に契約を結び直す必要があります。

Q3:健康状態に不安があっても加入できますか?(医師の診査や告知は必要?)
A3:本商品は医師の診査や詳細な健康状態の告知が不要な無選択型の保険です。年齢条件(満6歳〜満65歳)を満たしていれば、持病や既往歴がある方でも原則として加入可能です。

Q4:満期保険金を受け取ったとき、税金はかかりますか?
A4:満期保険金と払込保険料の差額(利益分)は「一時所得」として扱われます。一時所得には年間50万円の特別控除があるため、他に大きな一時所得(懸賞金や不動産売却等)がない限り、じぶんの積立の満期金に所得税が課税されることは実質的にありません。

まとめ:今後の動向と失敗しないための判断基準

明治安田生命の「じぶんの積立」は、元本保証性の高さと生命保険料控除による節税効果を巧みに組み合わせた、極めてユニークな積立商品です。「元本割れリスクを完全に排除しながら、年末調整で確実な還付を受け取る」という目的において、控除枠が空いている給与所得者にとってこれ以上手堅い選択肢は他にありません。

一方で、本質的には資産を大きく増やすための運用商品ではなく、インフレ耐性も持たないため、過度な期待は禁物です。新NISAなどを活用した中長期的な資産運用を主軸に据えつつ、一般生命保険料控除の枠を埋めるための「確実な安全資産枠」として割り切って活用することこそが、2026年の資産形成において最も賢明なスタンスと言えます。 (出典: じぶんの積立 シミュレーション(Yahoo!ニュース))

じぶんの積立 シミュレーション
じぶんの積立 シミュレーション
じぶんの積立 シミュレーション