Deprecated: optional(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 190

Deprecated: with(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 430

Deprecated: Jenssegers\Blade\Blade::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/jenssegers/blade/src/Blade.php on line 34

Deprecated: Illuminate\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1151

Deprecated: Illuminate\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1171

Deprecated: Illuminate\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1191

Deprecated: Illuminate\Container\Container::setInstance(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1430

Deprecated: Illuminate\Contracts\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 200

Deprecated: Illuminate\Contracts\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 209

Deprecated: Illuminate\Contracts\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 218

Deprecated: Illuminate\View\FileViewFinder::__construct(): Implicitly marking parameter $extensions as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/FileViewFinder.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Arr::first(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 188

Deprecated: Illuminate\Support\Arr::last(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 219

Deprecated: Illuminate\Events\Dispatcher::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/events/Dispatcher.php on line 75

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentPath(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 811

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentNamespace(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 833

Deprecated: Illuminate\View\View::render(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/View.php on line 156

Deprecated: Illuminate\View\Engines\CompilerEngine::__construct(): Implicitly marking parameter $files as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Engines/CompilerEngine.php on line 42

Deprecated: Illuminate\Support\Str::createRandomStringsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 962

Deprecated: Illuminate\Support\Str::createUuidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1667

Deprecated: Illuminate\Support\Str::freezeUuids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1712

Deprecated: Illuminate\Support\Str::createUlidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1774

Deprecated: Illuminate\Support\Str::freezeUlids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1819
小室哲哉の全盛期資産は100億?年収と転落の真相、現在の懐事情

小室哲哉の全盛期資産は100億?年収と転落の真相、現在の懐事情

目次
小室哲哉の全盛期資産は100億?年収と転落の真相、現在の懐事情
@ creator • Click to Play Video Inline
🎵 小室哲哉の全盛期資産は100億?年収と転落の真相、現在の懐事情

1990年代の日本の音楽シーンを席巻し、社会現象を巻き起こした音楽プロデューサー・小室哲哉。数々のミリオンセラーを連発し、「小室ファミリー」の関連CD総売上は1億7000万枚を超え、その経済波及効果は数千億円規模に達したと語り継がれています。しかし、誰もが羨む巨万の富を築き上げた頂点から、わずか10年余りで巨額の負債を抱え、2008年には逮捕劇へと転落する劇的な人生を歩むことになりました。

当時、日本中を驚愕させた総資産の規模や桁違いの浪費の実情、そしてなぜ莫大な資産は跡形もなく消え去ってしまったのか。音楽史に刻まれた華々しい光と影の真実について、当時の公的記録や関係者の証言、本人の手記をもとに紐解きながら、現在の経済状況まで余すところなく検証します。

📌 【この記事の重要ポイントまとめ】
  • 全盛期の資産と年収:最盛期だった1996〜1997年の年収は20億円を超え、当時の推定累積個人資産は100億円以上に達していた。
  • 資産喪失の直接要因:過酷な累進課税、アジア・米国進出事業(Rojam)での約70億円にのぼる巨額損失、そして桁違いの私生活の浪費が重なった。
  • 事件の清算と現在:2008年の著作権詐欺事件による借金は支援により解決しており、現在も年間数千万円規模の印税・音楽活動収入を得て制作に励んでいる。

【全盛期の資産と年収】100億円超の富を生んだ「小室バブル」の桁違いな数字

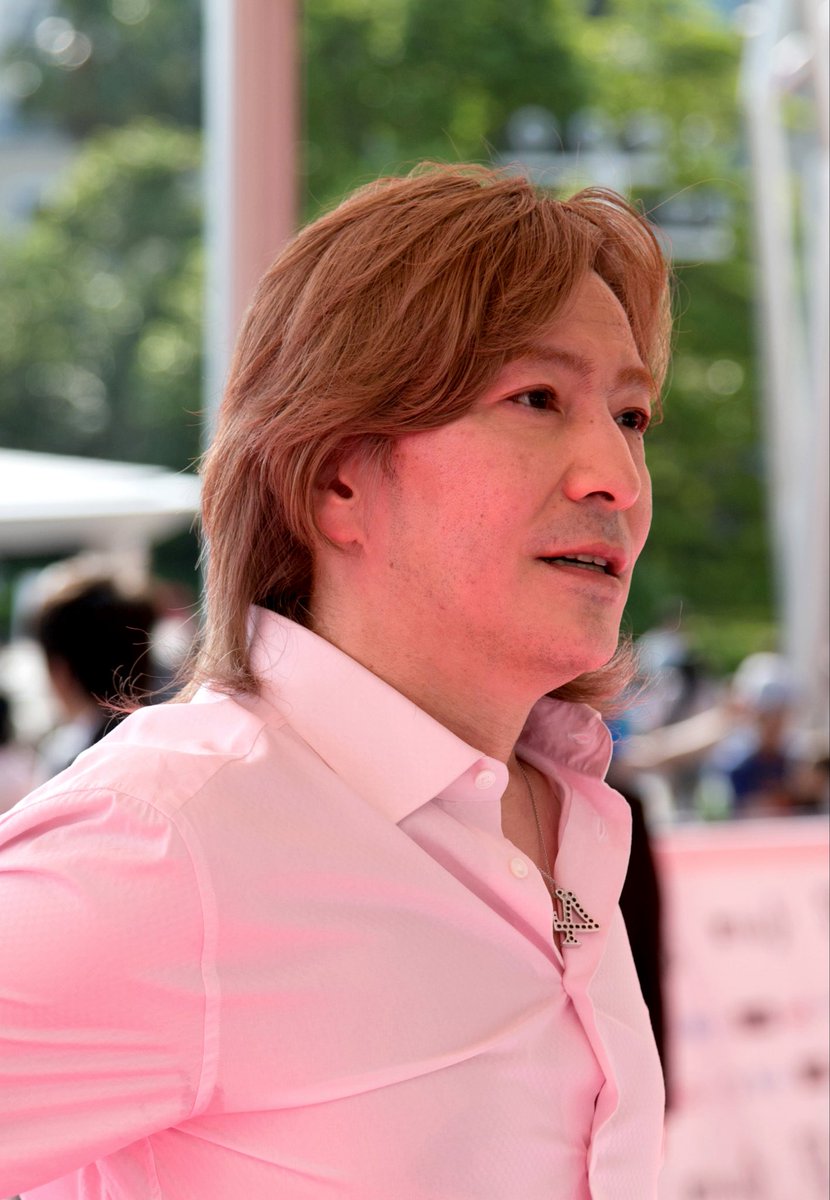
小室哲哉が音楽界の頂点に君臨した1990年代中盤、その経済規模は個人クリエイターの領域を完全に逸脱していました。象徴的だったのが、当時の国税庁が公表していた「高額納税者番付(長者番付)」の記録です。1996年分の所得に対する納税額は約11億7200万円を記録し、全国番付で第4位、芸能・音楽関係者部門では断トツの全国1位に輝きました。翌1997年にも約11億7300万円を納税し、2年連続でトップの座を維持しています。

当時の最高税率(所得税・住民税合わせて約65%)から逆算すると、1996年・1997年の2年間だけでも各年の年収は23億円前後に達していた計算になります。1994年のTRFの大ヒットから始まり、安室奈美恵、華原朋美、globeといったプロデュースアーティストが次々とダブルミリオン・トリプルミリオンを記録した1995〜1998年の4年間における総所得は、公的データから見ても70億円から80億円規模に上りました。

楽曲の作詞・作曲・編曲・プロデュースを一手に引き受けていたため、シングルCDが1枚売れるごとに約30円から50円、アルバムであれば100円以上の著作権印税とプロデュース料が自動的に積み上がるシステムを確立。これにカラオケ歌唱印税、CMタイアップ料、テレビ出演料などが上乗せされ、音楽業界関係者の間では「全盛期の累計資産は100億円をゆうに超えていた」と証言されています。通帳記帳を行うと印字行が止まらず、桁数が多すぎて窓口で特別な対応を求められたという逸話も残されているほどです。

当時のメディア報道・掲載写真
【検証資料 1】当時のメディア報道・掲載写真(出典:Smart FLASH)

【豪遊伝説の内幕】プライベートジェットから豪邸まで|金銭感覚を麻痺させた浪費エピソード

湯水のように湧き出る印税収入は、小室哲哉自身のライフスタイルを劇的に変貌させました。当時を振り返る音楽プロデューサー仲間やレコード会社幹部の証言によれば、その散財ぶりはバブル崩壊後の日本において隔絶された異次元の世界でした。

代表的な豪遊エピソードとして広く知られるのが、移動手段としてのプライベートジェットの多用です。東京、ロサンゼルス、ハワイ、バリ島を頻繁に行き来していた小室は、旅客機のファーストクラスを利用するだけにとどまらず、チャーター機を専用便として日常的に手配していました。1回の往復フライトで数千万円の費用が発生することも珍しくなく、滞在先の移動のためだけに大型旅客機を借り切る場面すらありました。

不動産と制作拠点に対する支出も桁違いでした。米ロサンゼルス・ビバリーヒルズやハワイの一等地に広大なプールと最新鋭の録音機器を備えた豪邸兼スタジオを相次いで購入。ロサンゼルスのスタジオだけで建設・機材費に20億円以上を投じたと報じられています。さらに、日本国内でも都内超高級マンションのペントハウスを複数フロア借り切り、フェラーリ、ランボルギーニ、ポルシェ、メルセデス・ベンツといった超高級外車を数十台コレクションし、乗らないまま知人に譲り渡すことすらありました。

パーティーやスタッフへの振る舞いも豪快を極め、高級クラブでの支払いが一晩で数百万円から1000万円を超えるのは日常茶飯事。自著や手記のなかでも本人が述懐している通り、「入ってくるお金が多すぎて、減るという概念そのものが頭から消え去っていた」状態に陥っていたのです。

【比較データで見る栄枯盛衰】全盛期・転落期・現在の収支推移

莫大な富を誇った全盛期から、負債を抱えて司法の裁きを受けるに至った暗転期、そしてクリエイターとして再始動している現在まで、小室哲哉の収支構造はどのように変遷していったのか。各時期の客観的データと背景を比較表に整理しました。

項目・時期詳細・数値データ一般的な基準・市場相場編集部の見解・分析
全盛期(1996〜1997年)・推定年収:約23億円
・納税額:約11億7000万円
・推定総資産:100億円超
トップミュージシャンでも年収数億円規模が上限の時代CDバブルと権利ビジネスの集中により、日本音楽史上類を見ない個人収益力を記録。
暗転・低迷期(2002〜2008年)・累積負債:約18億円〜20億円
・事業投資損失:約70億円
・年収:急減(数千万円以下へ)
音楽制作会社の倒産・債務超過リスクに匹敵莫大な固定費、海外投資失敗、過去の高額所得に対する追徴や維持コストが経営を圧迫。
現在(2024〜2026年)・推定年収:数千万円〜1億円超
・借金状況:完済済み(個人負債ゼロ)
・制作印税・公演収入が主軸
大御所作曲家の安定収益水準(カタログ印税)過去の権利は再整備され、TM NETWORKや提供曲の堅調な印税により堅実な経済基盤を回復。
活動歴および当時の関連ビジュアル記録
【検証資料 2】活動歴および当時の関連ビジュアル記録(出典:pbs.twimg.com)

【なぜ巨額の資産は消えたのか】70億の投資失敗と5億円詐欺事件の構造的真相

100億円とも謳われた資産が底をつき、多額の借金を背負うことになった背景には、単なる私生活の浪費だけではない、複合的な構造問題が存在していました。

1. アジア進出事業「Rojam」の失敗と70億円の損失

最大の転換点となったのは、2000年代初頭に推進したアジア進出ビジネスでした。小室は香港を拠点に総合エンターテインメント企業「Rojam Entertainment(ロジャム・エンタテインメント)」を設立し、香港新興市場(GEM)への上場を果たします。中国やアジア全域へ日本のプロデュース手法を輸出しようと試みたものの、当時は海賊版CDが横行し、正規の音楽配信インフラも整っていませんでした。

収益化の目処が立たないまま事業は赤字を垂れ流し、小室は巨額の私財を補填として投入。この事業だけで失われた資金は約70億円に達したと報じられています。世界的起業家を目指した野心的な投資が、一転して資産を食いつぶすブラックホールとなりました。

2. 累進課税の罠と莫大な維持コスト

当時の日本の税制では所得の半分以上が税金として徴収されました。年収20億円を稼いでも手元に残るのは8億円程度ですが、生活水準や拠点の維持管理費は「年収20億円規模」のまま肥大化していました。日米の豪邸の固定資産税、スタジオ機材の維持費、専属スタッフの人件費だけで毎月数千万円の固定費が流出。ヒット曲が出なくなった後も支出構造を即座に縮小することができず、自己資金は猛スピードで枯渇していきました。

3. 前妻への慰謝料支払いと高利貸しへの依存

2002年のAsami(吉田麻美)との離婚に伴い、約7億円とされる巨額の慰謝料および養育費の分割支払い合意が重くのしかかりました。月々の支払いが滞るようになると法的な資産差し押さえが迫り、小室は銀行融資を受けられない状況下で高利の個人投資家や金融業者からの借り入れを重ねるようになります。借金の返済のために新たな借金をするという典型的な多重債務スパイラルに陥っていったのです。

4. 2008年「5億円著作権詐欺事件」の真相

追い詰められた小室が踏み切ってしまったのが、2008年11月に発覚した著作権譲渡トラブルでした。自らが手がけた806曲の著作権を個人投資家に10億円で売却する契約を結び、内金として5億円を受け取ったものの、実際にはそれらの著作権はすでにエイベックス・グループなどの音楽出版社に担保として差し入れられており、個人で自由に売却できる状態ではありませんでした。

返還を求められたものの資金を返還できず、大阪地検特捜部に詐欺容疑で逮捕。音楽界のカリスマによる前代未聞の事件として世間に衝撃を与えました。最終的には、エイベックスの松浦勝人社長(当時)が私財を提供し、解決金および遅延損害金を含めた約6億5000万円を被害者側に弁済・供託。これにより被害者との和解が成立し、2009年5月に懲役3年・執行猶予5年の判決が言い渡され、実刑収監は免れる結末となりました。

一般に知られていない盲点とネットの誤解|「著作権印税はゼロになった」は本当か?

この逮捕劇を巡っては、ネット上やファンの間で現在も多くの誤解が語り継がれています。その代表例が「小室哲哉は事件ですべての著作権を失い、楽曲がいくら流れても印税は1円も入らない」という言説です。しかし、これは法的な事実関係と大きく異なります。

音楽著作権の実務において、著作者本人が持つ「著作権(財産権)」と「著作者人格権」は厳密に区別されます。当時、一部の楽曲の著作権(出版権や管理権)が借金の担保として音楽出版社や関連企業に移譲されていたのは事実ですが、JASRAC(日本音楽著作権協会)に信託されている「作詞者・作曲者としての取り分(作詞印税・作曲印税)」そのものは完全に消滅したわけではありません。

借金の弁済や権利の再編を経て、エイベックス主導のもとで権利関係は整理されました。カラオケで小室作品が歌われたり、CMやテレビ番組で名曲が使用されたり、サブスクリプションサービスで再生されたりするたびに発生する作曲者印税は、規定に基づいて小室本人および管理会社へと還元され続けています。ネットで囁かれた「完全な無一文」「印税ゼロ」という説は、事件当時の差し押さえ報道や感情的な憶測が誇張されて広まった誤解に過ぎません。
公の場での発言・インタビュー報道記録
【検証資料 3】公の場での発言・インタビュー報道記録(出典:st-note.com)

【実態検証】世間のリアルな視線と現在の年収・クリエイター生活

過酷な転落と法的手続きを経て、執行猶予期間も満了した小室哲哉は、現在どのような生活を送っているのでしょうか。SNSやネットコミュニティの声、そして音楽業界の動向から現在の実態を検証します。

ネット上の反応を見ると、「あれほどの栄光から転落したのに、音楽への情熱を失わずに作り続けているのは本物の天才」「平成の音楽を作った功績は誰も奪えない」というリスペクトの声が根強く存在する一方、「金銭トラブルや女性問題のイメージがどうしても拭えない」というシビアな意見も散見されます。しかし、現場のクリエイターとしての評価は近年再び急上昇しています。

2024年のTM NETWORKデビュー40周年記念アリーナツアーの大成功、オーケストラとの共演コンサート、さらに後進アーティストへの楽曲提供など、精力的な音楽活動を展開しています。ストリーミング市場において90年代J-POPのリバイバルブームが定着したことも追い風となり、過去のカタログ楽曲からのサブスクリプション印税やカラオケ印税、コンサート興行収入を合わせると、現在の年収は推定で数千万円から1億円超の規模を維持しているとみられます。

かつてのようにプライベートジェットを乗り回したり、海外に豪邸を乱立させたりするような過剰な生活は行っておらず、都内のスタジオを中心に音楽制作へ没頭するストイックな日々を送っています。贅沢に溺れた過去を反省し、身の丈に合った制作環境でキーボードに向き合う姿は、多くの関係者からも「本来の音楽青年に戻った」と好意的に受け止められています。

【プロの結論】「天才の金銭感覚」とバブル崩壊から学ぶべきキャリア・資産防衛の教訓

小室哲哉の半生は、類まれな才能を持つ表現者が直面する「マネーマネジメントの危機」として、現代のビジネスパーソンやクリエイターにとっても極めて示唆に富む教訓を含んでいます。

心理学的に見る「ハイパーインフレ的自己認識」の弊害

心理学や行動経済学において、短期間に桁違いの成功を収めた人物は「将来もこの成功が恒久的に続く」という強烈な正常性バイアス(現在志向バイアス)に囚われやすいと指摘されます。小室の場合、自身の楽曲が次々と社会現象化するなかで、自己の経済的信用を無限のものと錯覚し、リスク管理のブレーキが完全に麻痺してしまいました。

また、巨額の損失を出している事業から撤退できず私財を注ぎ込み続けた背景には、「これまで成功してきた自分が失敗するはずがない」というサンクコスト(埋没費用)効果の罠が明確に見て取れます。

クリエイターと資産管理の境界線(バウンダリー)の重要性

小室哲哉の最大の悲劇は、「音楽制作の天才」でありながら、「事業経営の最高責任者」を兼任してしまった点にあります。優れた感性を持つアーティストが、巨額の資金調達や海外投資の舵取り、複雑な税務・法務の防衛まで自分一人でコントロールしようとした結果、周囲の甘言に踊らされ、チェック機能が働かないまま破滅へと突き進みました。

💡 小室哲哉の軌跡から学ぶ「資産防衛とキャリアの判断基準」

  • 向き・不向きの徹底的分離:自身の専門領域(コンテンツ制作)と、財務・税務・法務の管理領域には明確な心理的バウンダリー(境界線)を引き、第三者のガバナンスを入れるべき。
  • 固定費の肥大化に対する警戒:フロー収入(一時的な大ヒット)をベースに固定資産や維持費を拡大させると、収入が減少した瞬間に破産リスクが跳ね上がる。
  • 信用と権利の不可逆性:一度手放したりトラブルを起こした知的財産権や社会的信用を回復するには、失った金額の何倍もの歳月と労力が必要となる。

【小室哲哉 全盛期 資産】に関するよくある質問(FAQ)

Q1:全盛期の総資産は結局いくらあったのですか?
A1:1996年から1997年の長者番付データや当時のCD売上規模から算定すると、最も資産を持っていた時期の個人純資産は推定で100億円以上に達していたとされています。ただし、当時は累進課税により年間所得の半分以上を納税していたほか、海外スタジオの建設や不動産購入、プライベートジェットのチャーターなどへ莫大な支出を行っていたため、流動資産(手元現金)として常に100億円が維持されていたわけではありません。

Q2:2008年の詐欺事件で作った借金や被害額はどうやって解決したのですか?
A2:逮捕後に被害者側へ支払うべき解決金・遅延損害金を含めた約6億5000万円は、エイベックスの松浦勝人社長(当時)が個人として資金を用立てて全額弁済・供託しました。これにより被害者との示談が成立し、実刑を免れる決定打となりました。松浦氏への返済については、その後の音楽活動による報酬や印税の一部を充当する形で長年かけて清算手続きが進められ、現在は法的な債務問題はすべて解決しています。

Q3:現在の小室哲哉の年収や生活レベルはどうなっていますか?
A3:かつてのような数億円単位の派手な浪費生活ではありませんが、TM NETWORKのツアー活動、楽曲提供、オーケストラ公演、そして過去の膨大なヒット曲から生じるストリーミングやカラオケの著作権印税により、現在も推定年収数千万円から1億円規模の安定した収入基盤を持っています。都内の制作環境を整え、堅実なクリエイター生活を送っています。

まとめ:波乱万丈の天才が生んだ功績と私たちへの教訓

小室哲哉が駆け抜けた1990年代の黄金期は、日本の音楽産業が記録した最大のバブルであり、彼自身がその中心で100億円を超える富を生み出したことは紛れもない歴史的事実です。そして同時に、急激に手にした巨万の富がもたらす金銭感覚の麻痺、無謀な事業投資、そしてチェック機能を欠いた組織体制がいかに脆く崩壊するかを物語る、現代史において最も生々しい事例でもあります。

巨額の負債と事件というどん底を経験しながらも、最終的に彼を救い、再びステージへと押し上げたのは、他ならぬ彼自身が生み出した「音楽の力」でした。金銭への執着や派手な虚飾から解放され、鍵盤の前で純粋に音を紡ぎ続ける現在の姿こそが、音楽家・小室哲哉の真の姿なのかもしれません。彼の波乱に満ちた足跡は、富と才能の向き合い方について、今なお色褪せない教訓を提示しています。 (出典: 小室哲哉 全盛期 資産(Yahoo!ニュース))

小室哲哉 全盛期 資産
小室哲哉 全盛期 資産
小室哲哉 全盛期 資産