年収800万の割合は上位何%?手取り激減と生活苦のリアル
日本人の給与所得者において「高年収」の象徴として語られることの多い年収800万円。マイホームの購入や子どもの私立受験、定期的な旅行など、ゆとりある暮らしを思い描く人が多い一方で、現場の当事者からは「まったく贅沢ができない」「手取りが少なすぎて貯蓄が思うように増えない」という悲痛な声が噴出しています。
国税庁が公表する最新の統計調査をもとに全体における正確な割合を紐解きながら、手取りの実額、重くのしかかる税負担、世帯構成による生活水準の格差など、表面的な数字だけでは見えてこない「年収800万円のリアルな真実」を多角的な視点から徹底取材・分析します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円以上を稼ぐ給与所得者は日本全体の上位約10〜11%にとどまり、紛れもない上位層に位置する。
- 要点2:額面800万円でも実際の手取りは約580万〜600万円まで削られ、累進課税や社会保険料の負担が生活実感を大きく圧迫している。
- 要点3:独身なら余裕ある生活が可能な一方、都市部で子育て・住宅ローンを抱える家庭では「見せかけの富裕層(隠れ貧乏)」に陥るリスクが高い。
【2026年最新】年収800万の割合は上位何%?国税庁データが明かす階層構造
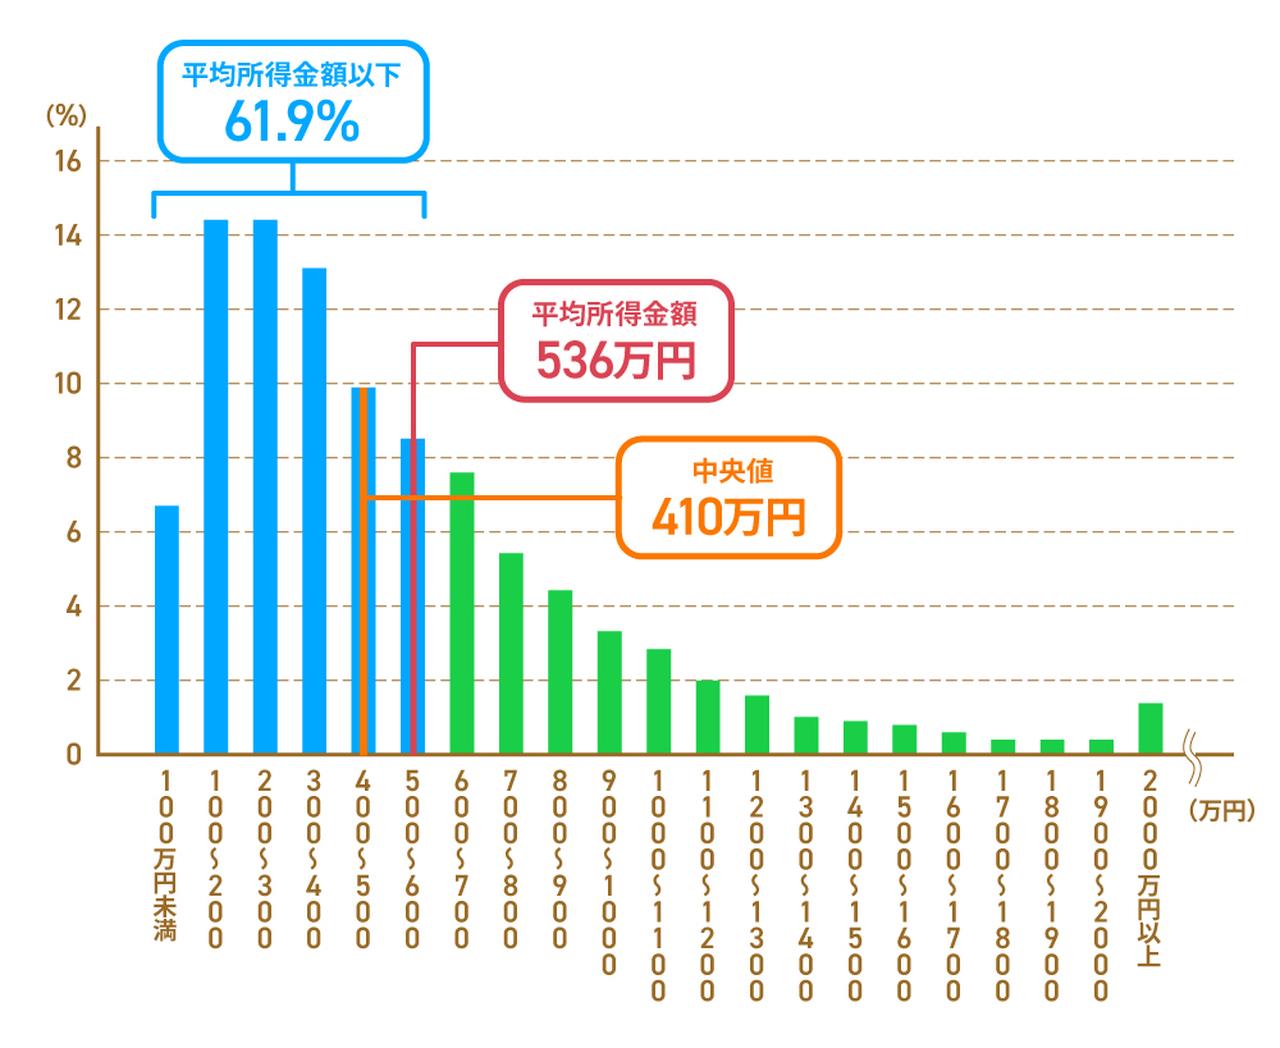
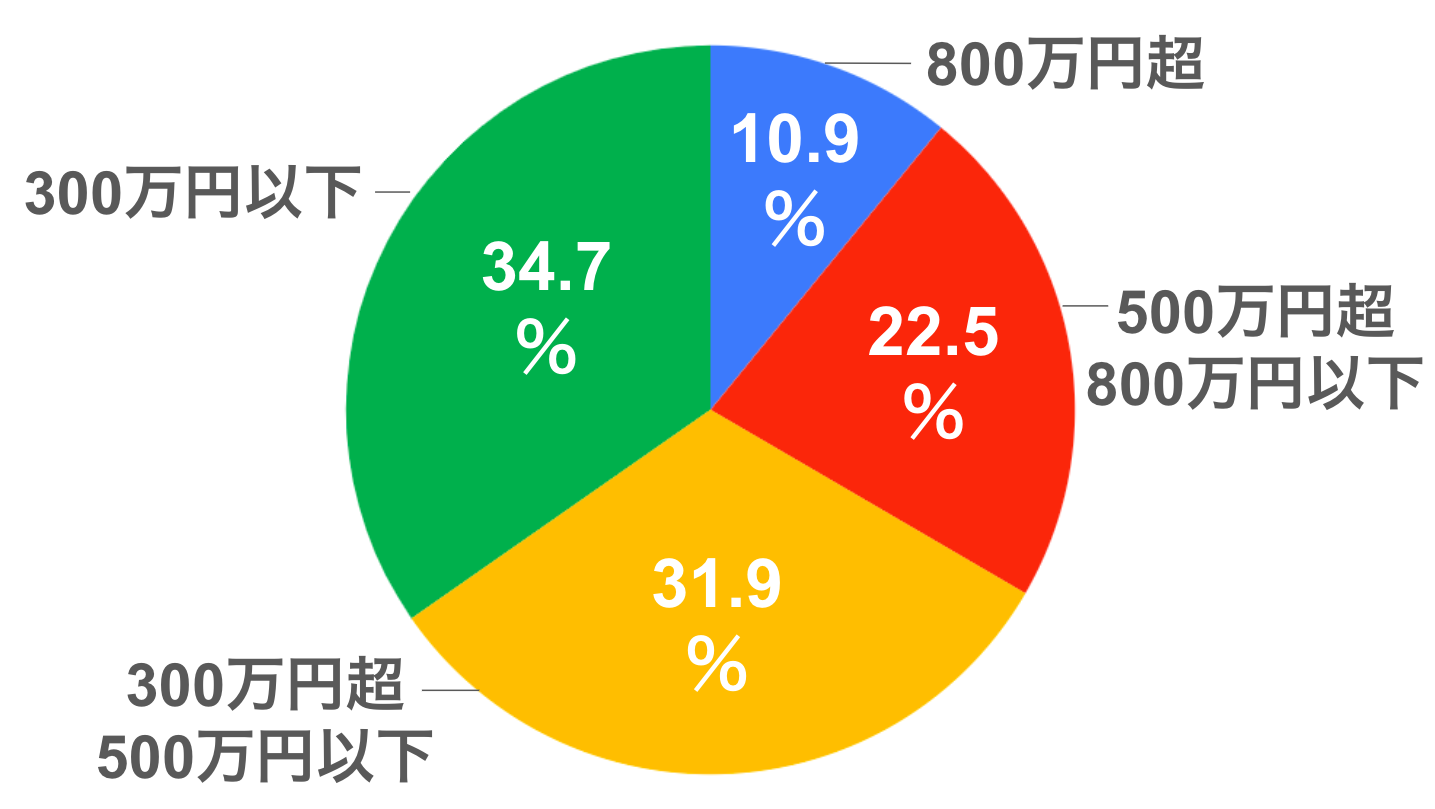
日本の給与所得者のなかで、年収800万円に到達している人はどの程度存在するのでしょうか。公的統計である国税庁民間給与実態統計調査の最新データをもとに検証すると、年収800万円台(800万円超〜900万円以下)の割合は全体の約3.0%前後で推移しています。また、年収800万円以上の層をすべて合計すると上位約10〜11%に位置します。つまり、10人に1人しか到達できない高所得層であることは統計上の客観的事実です。
ただし、この割合は「性別」や「年代」によって極めて大きな偏りを見せています。
男女別の内訳を見ると、男性全体における年収800万円超の割合は約15〜16%に達するのに対し、年収800万女性割合はわずか3〜4%程度にとどまります。役職者への登用や勤続年数の差、キャリアの中断など、依然として構造的なジェンダーギャップが数値に影を落としています。
年代別で見ると、その希少性はさらに際立ちます。
- 20代:0.5%未満(極めて稀な外資系・歩合職・一部のメガベンチャーのみ)
- 30代年収800万割合:約3〜4%(男性に限定しても約5〜6%)
- 40代年収800万割合:約10〜12%(男性では約17〜18%に上昇)
- 50代:約13〜15%(役職定年前のキャリアのピーク期)
多くのビジネスパーソンが30代後半から40代にかけて管理職へ昇進することで到達するケースが多く、30代で年収800万円を達成している人物は、同世代のなかで明確に「抜きん出たエリート層」といえます。
【データで検証】年収800万円手取り額と税金・社会保険料の負担
額面上は華やかに見える年収800万円ですが、銀行口座に振り込まれる金額を見ると印象は大きく変わります。給与所得者の手元に残る年収800万円手取りは、年間でおよそ580万〜600万円前後(月額手取り約36万〜39万円+ボーナス)となります。つまり、年間で200万円以上が天引きされている計算です。
手取りを大きく押し下げる要因が、年収800万税金社会保険料の複合的な重圧です。所得税の累進課税率が上がるだけでなく、厚生年金保険料や健康保険料、介護保険料が最高水準に近い料率で差し引かれます。さらに、配偶者控除の適用外または縮小、各種税制上の優遇措置が削られることも手取り減少に拍車をかけます。
以下の表は、年収800万円における世帯形態別の手取り・支出・制度適用のモデル比較です。
| 世帯タイプ | 年間手取り額の目安 | ふるさと納税限度額 | 家計のゆとりと編集部の見解 |
|---|---|---|---|
| 単身・独身者 | 約590万〜605万円 | 約12.9万〜13.5万円 | 固定費を抑えれば年間200万円以上の貯金・投資が可能。圧倒的に優位。 |
| 夫婦(配偶者専業主婦/子なし) | 約585万〜595万円 | 約12.0万〜12.5万円 | 趣味や住居に一定の支出を割きつつも、堅実に資産形成ができる水準。 |
| 片働き子持ち世帯(小学生1人・中学生1人) | 約575万〜585万円 | 約10.5万〜11.2万円 | 住宅ローンと習い事・塾代が重なり、毎月のキャッシュフローは極めてタイト。 |
| パワーカップル共働き(夫400万+妻400万) | 約630万〜645万円 | 各約4.2万円(計8.4万円) | 世帯年収800万でも税負担が分散されるため、片働き単独800万より手取りが約50万円多い。 |
節税策として定番の年収800万ふるさと納税限度額は、独身なら約13万円前後、扶養家族の人数によって約10万〜12万円程度となります。有効に活用することで返礼品を通じた生活コスト削減効果は得られるものの、手取りそのものの抜本的な底上げには限界があります。
「勝ち組」の幻想と実態|独身と子持ち世帯で激変する生活水準
「年収800万円ならどんな暮らしができるのか?」という年収800万生活レベルの問いに対する答えは、世帯構成と居住エリアによって180度異なります。
独身者の場合、年収800万独身生活費は非常にゆとりがあります。都心部の家賃13万〜16万円のデザイナーズマンションに住み、外食や趣味に月10万円以上を投じても、毎月15万円以上、年間で200万円近い資産形成が無理なく可能です。スーパーでの買い物で値札を気にする必要はほとんどなく、一般的な意味での「勝ち組」を体感しやすい環境にあります。
一方、様相が一変するのが都市部で家族を養う「片働き子持ち世帯」です。
首都圏の新築マンション価格が高騰を続けるなか、年収800万子持ち住宅ローンとして6,000万〜7,000万円前後の借入を実行する世帯は珍しくありません。金利負担に加えて毎月の返済額は15万〜18万円に達し、ここに管理費・修繕積立金が加わると住居費だけで月20万円を超えます。さらに私立中学受験の塾代(月5万〜10万円)や習い事の費用が重なると、月々の手取り給与だけでは赤字となり、年2回のボーナスで補填してようやく家計が回るという「自転車操業」に陥るケースが多発しています。
金融広報中央委員会の家計調査データを参照すると、年収750万〜1000万円未満世帯の年収800万平均貯金額は約1,500万〜1,800万円と高水準ですが、実態を反映する中央値は約800万〜950万円に留まります。教育費と住宅購入で貯蓄がほとんどできていない世帯と、着実に資産運用を進める世帯との間で二極化が進んでいます。

【実態検証】当事者たちの生々しい告白「都内子育てで貯金が消える」
取材班が実施した首都圏在住の年収800万円世帯へのヒアリングや、コミュニティ上で交わされる生の声を検証すると、数字には現れないリアルな葛藤が浮かび上がってきます。
都内大手メーカーに勤務する40代男性(妻・子ども2人)は、次のように胸中を明かします。
「周囲からは『年収800万なら安泰だね』と言われますが、まったく実感はありません。世田谷区でマンションを購入し、長男が私立中高一貫校へ進学した結果、固定費だけで手取り月収がほぼ消えます。家族での外食もファミリーレストランが中心で、スーパーの半額シールを探す日々。『上位10%の勝ち組』という響きと現実の生活感があまりに乖離していて虚しくなります」
また、児童手当所得制限年収800万を巡る議論も長年当事者を苦しめてきました。2024年10月の制度改定により児童手当の所得制限は撤廃されたものの、自治体独自の高等学校等就学支援金や医療費助成、各種子育て給付金において「所得基準」が課されるケースは依然として存在します。
「税金は一人前に取られるのに、公的支援の枠からは真っ先に外される」という中間層特有の不公平感は、年収800万円世帯が抱える構造的なストレス源となっています。
一般に知られていない盲点とネットの誤解
SNSやネットの掲示板では「年収800万円あれば高級車に乗ってタワマンに住める」といった誇張されたイメージが散見されますが、これには致命的な誤解が含まれています。
第一の盲点は、「単独年収800万円」と「世帯年収800万円(夫婦合算)」の税制格差です。日本の税制は「個人単位」の累進課税であるため、1人で800万円を稼ぐよりも、夫400万円・妻400万円で稼ぐ方が所得税・住民税の合計額が低く抑えられ、手取り額は年間で約40万〜50万円も多くなります。世帯としての可処分所得で見れば、共働き夫婦の方がはるかに強固な家計基盤を築くことができます。
第二の盲点は、心理的要因による「生活水準の不可逆性」です。年収が上がると、住む場所のランクを上げたり、周囲の同僚に合わせて衣服や子どもの教育にお金をかけたりする「見栄消費」が無意識に定着します。家族社会学の観点からも、一度引き上げた生活レベルを落とすことは心理的抵抗が極めて強く、年収800万円に達した途端に貯蓄ペースが落ちる家庭が多い要因となっています。
【プロの結論】資産を築ける人・破綻する人の明確な境界線
年収800万円というポジションは、使い方次第で「富裕層への足がかり」にもなれば、「一生ゆとりのない高所得貧乏」にもなり得る重大な分岐点です。
向いている人・資産を大きく伸ばせる人の条件
- 固定費の上限を定めている人:住宅費を手取り月収の25%以内に抑え、過度な見栄でタワマンや高級外車に手を出さない。
- 共働き体制を維持している世帯:片方の給与を生活費に充て、もう片方の給与を全額新NISAなどの資産運用に回せる環境を作る。
- 独身で生活コストを最適化している人:浮いた資金を確実にインデックス投資や自己投資へ配分できる。
慎重になるべき人・家計破綻のリスクが高い人の条件
- 単独年収800万に依存した片働き世帯:病気や休職、会社の業績悪化によるボーナスカットが直撃した瞬間に住宅ローンが焦げ付くリスクがある。
- 教育費の青天井を許容している世帯:複数の子どもを幼少期から私立に通わせ、塾代や課外活動に無計画に資金を投入する。
- 「自分は高年収層」というプライドに囚われている人:日常的なコンビニ利用や外食、ブランド品購入を日常化させている。
【年収800万 割合】に関するよくある質問(FAQ)
Q1:年収800万円で組む住宅ローンの安全な借入額はいくらですか?
A1:金融機関の審査上は6,000万〜7,000万円程度の借入が可能ですが、安全圏とされる返済比率(手取りに対する年間返済額の割合)を25%以内とすると、4,500万〜5,000万円程度が適正水準です。金利上昇リスクや管理費・固定資産税の上昇を考慮すると、借入限度額いっぱいのローンを組むのは極めて危険です。
Q2:30代で年収800万円を超える主な業界・職種はどこですか?
A2:総合商社、外資系コンサルティング、金融(メガバンク・証券・生損保)、大手デベロッパー、IT・製薬大手の営業・エンジニア職などが代表的です。また、歩合給の比率が高い専門職や、急成長中のスタートアップの幹部層でも30代前半での到達事例が多く見られます。
Q3:年収800万円で最も効果的な節税方法はありますか?
A3:会社員の場合、まずはiDeCo(個人型確定拠出年金)による所得控除の最大化と新NISAによる非課税運用の徹底が基本となります。さらに、ふるさと納税を上限額まで使い切ること、医療費控除やセルフメディケーション税制の適切な申告が堅実な防衛策となります。
まとめ:年収800万の真実を受け止め賢く生き残るための処方箋
国税庁の統計が示す通り、年収800万円は日本全体の上位1割に位置する誇るべき成果です。しかし、重税感や社会保険料の負担、物価高騰が続く現代社会において、年収800万円は「何もしなくても贅沢ができる打ち出の小槌」ではありません。
単独での高年収に過信することなく、共働きによるリスク分散や徹底した固定費の管理、計画的な資産運用を組み合わせることではじめて、数字に見合った本当の豊かさと安心を手に入れることができます。「数字の魔力」に惑わされず、手取りと実生活を冷静に見据えた家計戦略を組み立てていきましょう。 (出典: 年収800万 割合(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
