Deprecated: optional(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 190

Deprecated: with(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 430

Deprecated: Jenssegers\Blade\Blade::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/jenssegers/blade/src/Blade.php on line 34

Deprecated: Illuminate\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1151

Deprecated: Illuminate\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1171

Deprecated: Illuminate\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1191

Deprecated: Illuminate\Container\Container::setInstance(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1430

Deprecated: Illuminate\Contracts\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 200

Deprecated: Illuminate\Contracts\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 209

Deprecated: Illuminate\Contracts\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 218

Deprecated: Illuminate\View\FileViewFinder::__construct(): Implicitly marking parameter $extensions as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/FileViewFinder.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Arr::first(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 188

Deprecated: Illuminate\Support\Arr::last(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 219

Deprecated: Illuminate\Events\Dispatcher::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/events/Dispatcher.php on line 75

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentPath(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 811

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentNamespace(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 833

Deprecated: Illuminate\View\View::render(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/View.php on line 156

Deprecated: Illuminate\View\Engines\CompilerEngine::__construct(): Implicitly marking parameter $files as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Engines/CompilerEngine.php on line 42

Deprecated: Illuminate\Support\Str::createRandomStringsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 962

Deprecated: Illuminate\Support\Str::createUuidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1667

Deprecated: Illuminate\Support\Str::freezeUuids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1712

Deprecated: Illuminate\Support\Str::createUlidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1774

Deprecated: Illuminate\Support\Str::freezeUlids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1819
学資保険返戻率ランキング2024|損しない選び方と新NISA比較

学資保険返戻率ランキング2024|損しない選び方と新NISA比較

目次
学資保険返戻率ランキング2024|損しない選び方と新NISA比較
@ creator • Click to Play Video Inline
🎵 学資保険返戻率ランキング2024|損しない選び方と新NISA比較

子どもの誕生や成長に伴い、避けて通れないのが教育資金の準備です。特に最大の山場となる大学進学費用をどう確保するかは、子育て世帯にとって極めて切実なテーマといえます。少しでも有利に貯蓄を増やしたいと考えたとき、真っ先に候補に挙がるのが「学資保険」です。

しかし、ネット上の「返戻率ランキング」で上位の商品を安易に選んでしまい、後から「必要な時期にお金が受け取れなかった」「途中解約で大損した」と後悔する保護者が後を絶ちません。新NISAの定着によって資産形成の選択肢が広がった今、学資保険の真の価値とリスクを冷静に見極める視点が求められています。

📌 【この記事の重要ポイントまとめ】
  • 要点1:2024年以降の返戻率上位は明治安田生命「つみたて学資」やソニー生命「学資保険」が牽引するも、返戻率の数値だけで選ぶと資金ショートの罠に陥る。
  • 要点2:最大の盲点は「満期保険金の受取時期」と「元本割れリスク」。総合型選抜や推薦入試の早期化により、受取タイミングの設計が合否や家計を左右する。
  • 要点3:新NISAとの併用が現代の最適解。確実性を担保する「保険料払込免除特約」の安心感と、インフレに強い投資信託のハイブリッド運用がカギを握る。

【2024年最新】主要学資保険の返戻率ランキング徹底比較

教育資金の積立先として代表的な大手・中堅保険会社の商品について、返戻率や払込期間、特徴を網羅的に比較しました。返戻率は契約者(親)の年齢、子どもの加入時年齢、払込期間によって変動しますが、各社の主力プランにおける標準的なパフォーマンスは以下の通りです。

保険会社・商品名返戻率の目安(基準値)主な払込期間・受取時期編集部の見解・特徴
明治安田生命
「つみたて学資」
約105.0%〜109.0%
(全期前納・短期払込時)
払込:10歳・15歳まで
受取:18歳から毎年(計4回)
業界最高水準の返戻率を誇る。受取時期が大学1年〜4年の秋に分散され、毎年の学費支払いに適した設計。
ソニー生命
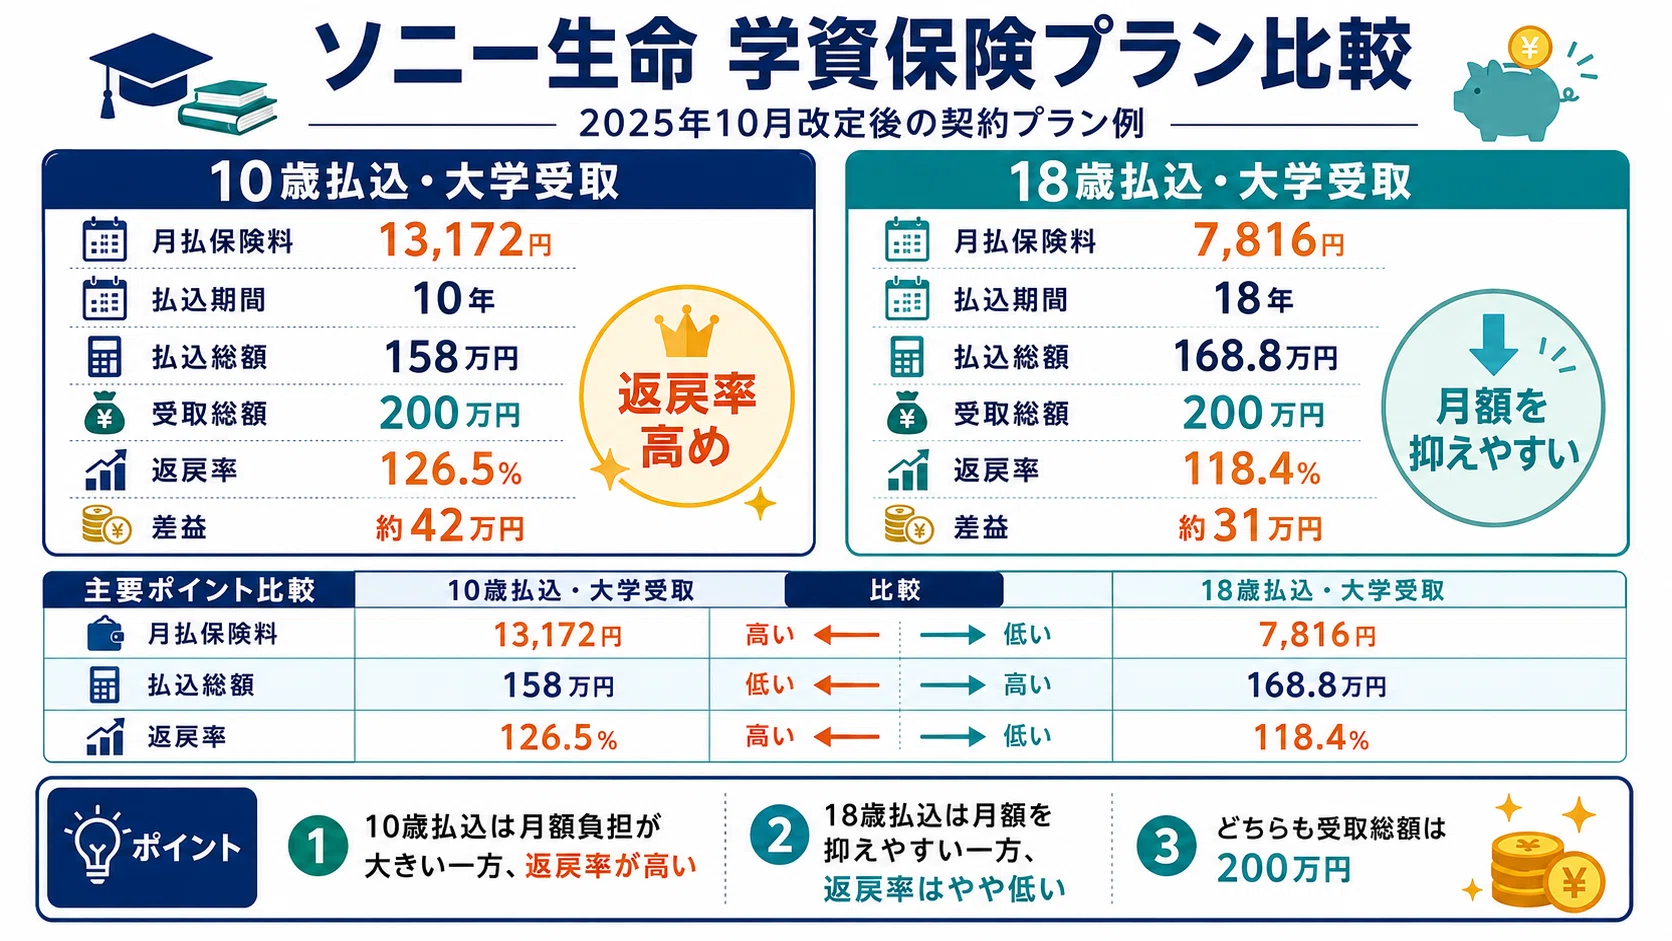
「学資保険(無配当)」
約103.0%〜106.5%
(III型・10歳払込完了時)
払込:10歳・高校卒業まで
受取:進学学資金+満期金
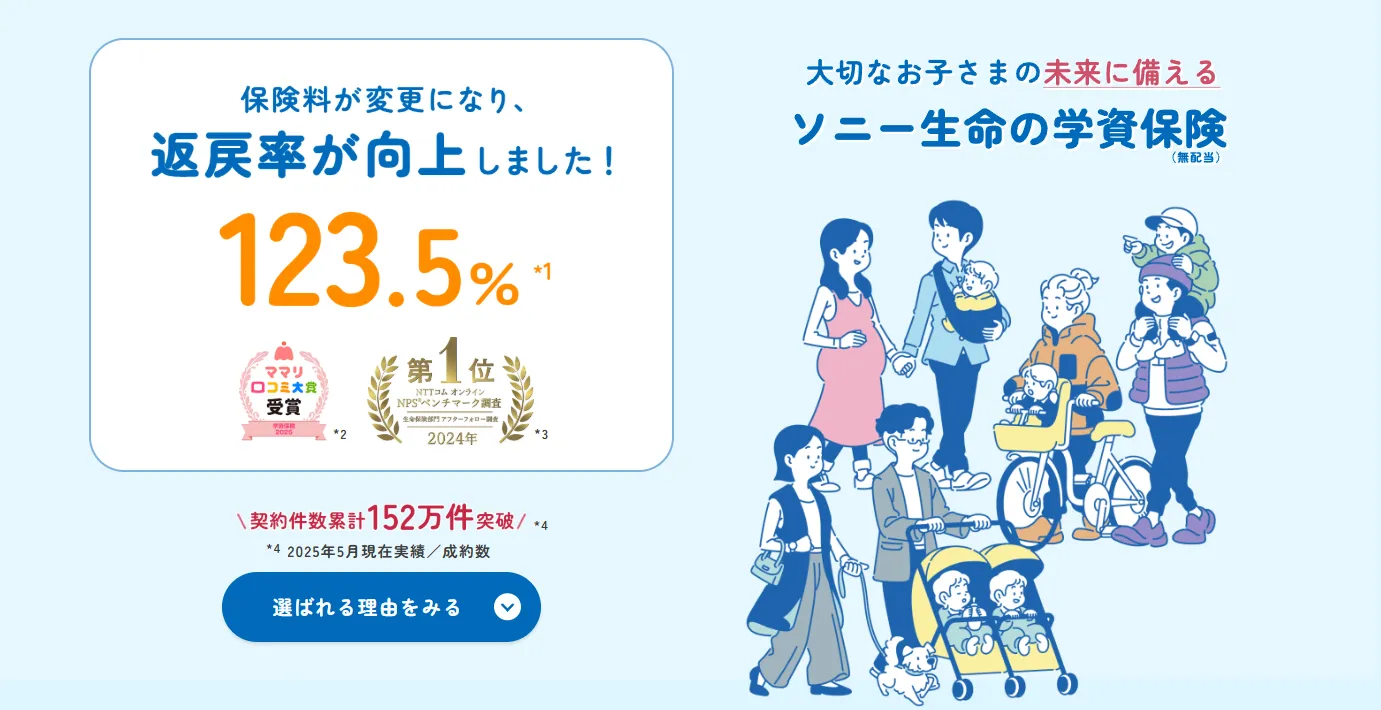
ライフプランナーによる個別設計が強み。大学進学に手厚いIII型や、中高入学時にも受け取れるI型・II型など選択肢が豊富。
フコク生命
「みらいのつばさ」
約102.5%〜105.5%
(兄弟割引適用時)
払込:11歳・14歳・17歳まで
受取:S型(大学重視)/ J型(節目重視)
2人目以降に保険料が優遇される「兄弟割引」が強力。5年ごとの契約者配当金が付与される仕組みを持つ。
日本生命
「ニッセイ学資保険」
約101.5%〜104.0%
(5年払済・こども祝金なし)
払込:5年・10歳・高校卒業まで
受取:18歳から毎年(計4回)
圧倒的な企業規模とブランドの安心感。育英年金などの付加を抑え、大学資金特化型にすることで返戻率を高める構造。

返戻率を最大化させる共通の鉄則は、短期払込返戻率アップの手法を活用することです。払込期間を子どもの「10歳」や「15歳」など早い段階で完了させることで、保険会社側での運用期間が長くなり、満期時の受取総額を底上げできます。
当時のメディア報道・掲載写真
【検証資料 1】当時のメディア報道・掲載写真(出典:portal.premium-yutaiclub.jp)

返戻率の数字だけで選ぶと大損する?契約前に知るべき3つの落とし穴

ランキング上位の数字だけを見て契約書にサインするのは極めて危険です。パンフレットに記載されている「返戻率108%」といった魅力的な数値の裏には、契約者が事前に把握しておくべき構造的な落とし穴が潜んでいます。

1. 満期保険金受取時期と入試スケジュールのズレ

現在の大学入試において、総合型選抜(旧AO入試)や学校推薦型選抜の利用者は全体の過半数を占めています。これらの早期入試では、高校3年生の9月〜11月に入学金や初年度前期授業料の納付(約100万〜150万円)を求められるケースが一般的です。

しかし、学資保険の「満期保険金受取時期」を満18歳到達後の「3月」や「子どもの誕生日」に設定していると、最もお金が必要な秋の納付期限に保険金が間に合いません。現金の工面ができずにつなぎ融資や教育ローンを借りることになれば、金利負担によって返戻率の恩恵は一瞬で吹き飛びます。

2. 途中解約に伴う容赦ない元本割れリスク

学資保険は、一度契約すると満期まで資金が拘束される流動性の低い金融商品です。家計の急変や収入減によって保険料の支払いが困難になり、加入後数年で中途解約した場合、解約返戻金は支払った保険料総額を大幅に下回る元本割れリスクを背負うことになります。「無理のない月額設定」を徹底しなければ、貯蓄目的のはずが手痛い損失を生む結果になりかねません。

3. インフレによる実質的購買力の低下

従来の固定金利型学資保険は、加入時点で将来受け取る金額が確定する安全性が魅力ですが、裏を返せばインフレに極めて弱い特徴を持ちます。18年後に物価や私立大学の授業料が20%上昇していた場合、返戻率105%で手元に戻ってきたとしても、実質的な教育資金としての価値は目減りしてしまいます。

【実態検証】利用者の生の声とFP相談現場から見えたリアル

実際に学資保険に加入した保護者や、現場で家計相談を受けるファイナンシャルプランナー(FP)の間では、どのような議論が交わされているのでしょうか。SNSや家計相談の現場に寄せられる赤裸々な体験談を検証します。

【肯定的な体験談:強制力と安心感】
「投資信託だと相場が暴落したときに怖くなって解約してしまいそうだったが、学資保険は口座から自動で引き落とされるため、確実に大学費用をストックできた」(30代会社員・長男10歳)
「夫が急病で倒れた際、保険料払込免除特約が適用された。以後の保険料支払いがすべて免除された上で、満期金が全額予定通り支給されると分かり、精神的にどれほど救われたか分からない」(40代主婦・長女15歳)

【後悔・失敗の体験談:融通の利かなさ】
「返戻率が高いからと10歳払済で毎月3万円積み立てていたが、次男の誕生と住宅ローン返済が重なり家計が圧迫。結局7年目で解約し、払込総額より20万円近く少ない金額しか戻らなかった」(30代後半・自営業)
「秋の推薦入試で合格が決まったものの、保険金の受取期日が翌年2月だった。手元の貯金だけでは入学一時金が足りず、親族に頭を下げて借りる羽目になった」(40代会社員・長男18歳)

現場の声から浮き彫りになるのは、「教育資金の確実性」と「保障機能(払込免除)」を高く評価する声がある一方で、柔軟性の欠如に苦しむケースの多さです。

活動歴および当時の関連ビジュアル記録
【検証資料 2】活動歴および当時の関連ビジュアル記録(出典:hoken-all.co.jp)

学資保険と新NISAはどっちが得?教育資金シミュレーションで見る最適解

子育て世帯の間で最も議論が白熱しているのが、学資保険新NISA比較です。「すべて新NISAで運用すべきか」「学資保険を残すべきか」という問いに対する答えは、家計の耐久力と資金の使い道によって分かれます。

比較項目学資保険(定額型)新NISA(つみたて投資枠)
収益性・期待リターン年利換算 0.3%〜0.8%程度
(満期時に元本の103〜108%)
年利 3.0%〜7.0%程度を期待
(世界経済の成長に連動)
元本保証・安定性満期まで保有すれば確定
(契約時の受取額が約束される)
元本保証なし
(受取時期に暴落リスクあり)
万一の保障機能保険料払込免除特約あり
(親が死亡・高度障害時に全額確保)
保障なし
(別途、掛け捨て生命保険等が必要)
資金の流動性極めて低い(中途解約は損)高い(いつでも非課税で部分売却可能)

客観的なシミュレーションに基づくと、教育資金の全額をどちらか一方に偏らせるのは賢明ではありません。特に大学入学費用積立(初年度に必要な200万〜300万円)については、進学時期に金融市場がリーマンショック級の暴落に見舞われても影響を受けないよう、学資保険や定期預金などの「確定枠」で守りを固めるのが鉄則です。

一方、大学在学中の生活費や仕送り、海外留学費用といった上乗せの資金については、新NISAの長期積立を活用してインフレに対抗する「ハイブリッド型」が、現代の教育資金作りにおいて最もバランスの取れたアプローチといえます。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準

行動経済学や家計心理の観点から見ると、学資保険の最大の強みは「手元にあるとお金を使ってしまう」という人間の心理バイアスを強制的に遮断できる点にあります。これらを踏まえた明確な判断基準を提示します。

学資保険を選ぶべき人の条件

  • 貯蓄習慣に自信がない世帯:普通預金やNISA口座にお金があると、車や住宅の購入、旅行などに流用してしまうリスクが高い家庭。
  • 一家の大黒柱の死亡保障を手厚くしたい世帯:万が一の際、確実に子どもの大学費用だけは残したいと考え、払込免除特約に大きな安心感を覚える家庭。
  • 元本割れの精神的ストレスに耐えられない人:1円でも資産が目減りすることに強い不安を感じ、確定利回りを最優先したい堅実派。

学資保険を避ける・慎重になるべき人の条件

  • 生活防衛資金(生活費6ヶ月分〜1年分)が不足している世帯:手元資金がカツカツの状態で固定保険料を組むと、急な出費で早期解約に至り、元本割れで自滅する危険性が高いため。
  • すでに十分な掛け捨て死亡保険に加入している世帯:親の万一に対する保障が他でカバーされている場合、運用効率の低い学資保険を契約する経済的メリットは薄れます。
  • 長期分散投資を規律正しく継続できる世帯:新NISAやiDeCoを使いこなし、相場変動に動揺せず15年以上のスパンで積立投資を維持できるリテラシーがある家庭。
公の場での発言・インタビュー報道記録
【検証資料 3】公の場での発言・インタビュー報道記録(出典:st-note.com)

【学資保険 返戻率 ランキング 2024】に関するよくある質問(FAQ)

Q1:祖父母が孫のために契約することは可能ですか?
A1:多くの保険会社で祖父母契約が可能です。ただし、祖父母の加入時年齢に上限(多くは70〜75歳程度)が設けられているほか、親が契約する場合に比べて保険料払込免除特約の審査が厳しくなったり、保険料が割高になったりする点に注意が必要です。

Q2:推薦入試や秋の総合型選抜に対応するにはどう設定すべきですか?
A2:満期年齢を「17歳満期(高校3年生の10月〜12月受取)」に設定できるプランを選択してください。18歳満期しか選べない商品の場合でも、受取据置ではなく「高校3年生の秋」に前倒しして受け取れる特則があるかどうかを事前に約款で確認することが極めて重要です。

Q3:返戻率を少しでも高くする裏技はありますか?
A3:主に3つの方法があります。①「10歳払済」などの短期払込を選択する、②保険料を月払いではなく「年払い」または「全期前納」にする、③兄弟姉妹がいる場合はフコク生命などの「兄弟割引」を活用することです。これらを組み合わせることで、通常の月払いよりも返戻率を1〜3%程度引き上げることが可能です。

まとめ:教育資金作りの本質と失敗しないための判断基準

学資保険の価値は、単なる返戻率の数値だけでは測れません。その本質は「強制力を持った確実な貯蓄システム」と「親に万一があった際の教育費保障」をパッケージ化した点にあります。

子どもの将来を支える資金計画で最も避けるべきは、表面的なランキングに惑わされ、入試時期に現金が足りなくなったり、途中で保険料が払えなくなって元本割れ解約に追い込まれる事態です。大学進学時に必要となる最低限の資金枠を学資保険や確実な預貯金で防衛しつつ、余力資金を新NISAなどで賢く育てる多層的なプランニングこそが、後悔しない教育資金形成の王道といえます。 (出典: 学資保険 返戻率 ランキング 2024(Yahoo!ニュース))

学資保険 返戻率 ランキング 2024
学資保険 返戻率 ランキング 2024
学資保険 返戻率 ランキング 2024