モビットのコンビニ借入やり方完全ガイド!カードなし即日出金と手数料
急な冠婚葬祭や突発的な出費に見舞われた際、街中のコンビニで素早く現金を手にできるキャッシング機能は頼もしい存在です。SMBCモビットでは、物理カードを使わずにスマートフォンだけで出金できる「スマホATM取引」が定着しており、契約完了直後から原則24時間いつでも現金の引き出しが可能です。
しかし、利用するコンビニ店舗(セブン-イレブン、ローソン、ファミリーマートなど)によって対応している借入方法や手数料体系、利用可能時間帯には明確な違いが存在します。操作手順を把握しないままATMへ向かうと、思わぬ手数料の発生や取引エラーで時間をロスしかねません。スムーズに出金を完了させるための全手順と知っておくべき注意点を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:セブン銀行ATMとローソン銀行ATMなら、モビット公式アプリを用いた「スマホATM取引」によりカードなしで即日借入が可能。
- 要点2:コンビニATMの利用には取引額に応じて110円または220円の手数料が発生するため、無駄なコストを抑える工夫が不可欠。
- 要点3:ファミリーマート等に設置されたイーネットATMはスマホATM取引に非対応であり、モビットカード(物理カード)が必須となる。
【カードなしで即日出金】スマホATM取引を活用したコンビニ借入の全手順
SMBCモビットでカードレス契約を選択した場合や、手元にローンカードがない状況でも、セブン銀行ATMおよびローソン銀行ATMを利用すれば即座に現金を手にできます。この仕組みを支えているのが「スマホATM取引」です。審査通過後に発行される会員ログイン情報を使い、公式アプリからATM画面のQRコードを読み取るだけで出金処理が完結します。
Web完結申込などを利用して即日融資手順を進めた場合、契約完了の通知が届いたその瞬間から借入操作が可能です。具体的な操作フローは以下の通りです。
【ステップ1:ATM前での事前準備】
事前にスマートフォンへ「モビット公式アプリ」をインストールし、会員専用サービス「Myモビ」へログインしておきます。ATMの前に立ったら、アプリトップ画面のメニューから「スマホATM取引」をタップし、「出金(借入)」を選択します。
【ステップ2:ATM画面の操作】
セブン銀行ATMまたはローソン銀行ATMのトップ画面に表示されている「スマートフォンでの取引」または「スマホATM取引」のボタンを押します。すると、ATM画面上に取引認証用のQRコードが表示されます。
【ステップ3:QRコード読み取りと企業番号の入力】
スマートフォンのカメラが自動起動するため、ATM画面のQRコードを枠内に収めてスキャンします。読み取りが成功すると、アプリ画面上に4桁の「企業番号」が表示されます。この番号をATMのタッチパネルに入力します。
【ステップ4:暗証番号・借入金額の入力と出金】
ATM画面に暗証番号(契約時に設定した4桁)を入力し、出金したい金額(借入限度額の範囲内)を指定します。確認ボタンを押せば、紙幣と利用明細書が払い出され、取引は完了です。
【提携コンビニ一覧】各ATMの対応状況と利用可能時間帯
全国の主要コンビニチェーンに設置されているATMは、それぞれ提携形態や機能が異なります。特に「カードなし借入(スマホATM)」に対応しているか否かは、利用するコンビニブランドに直結する重要項目です。
セブン-イレブンに設置されている「セブン銀行ATM」と、ローソンに設置されている「ローソン銀行ATM(新型機)」は、スマホATM取引と物理カード取引の双方向に対応しています。一方で、ファミリーマートやデイリーヤマザキなどに設置されている「イーネットATM」や「ゆうちょ銀行ATM」は、スマホATM取引には非対応となっており、出金にはSMBCモビットの物理カードが必要です。
利用可能時間帯に関しては、基本的にほぼ24時間稼働していますが、定期メンテナンスやシステム休止時間帯には注意を払う必要があります。特に毎週月曜日の早朝(0:00〜7:00前後)は定期メンテナンスのため、取引自体が停止します。深夜や早朝に融資を受けたい場合は、メンテナンススケジュールをあらかじめ確認しておく必要があります。
【徹底比較】コンビニATM借入の手数料・限度額とコスト一覧
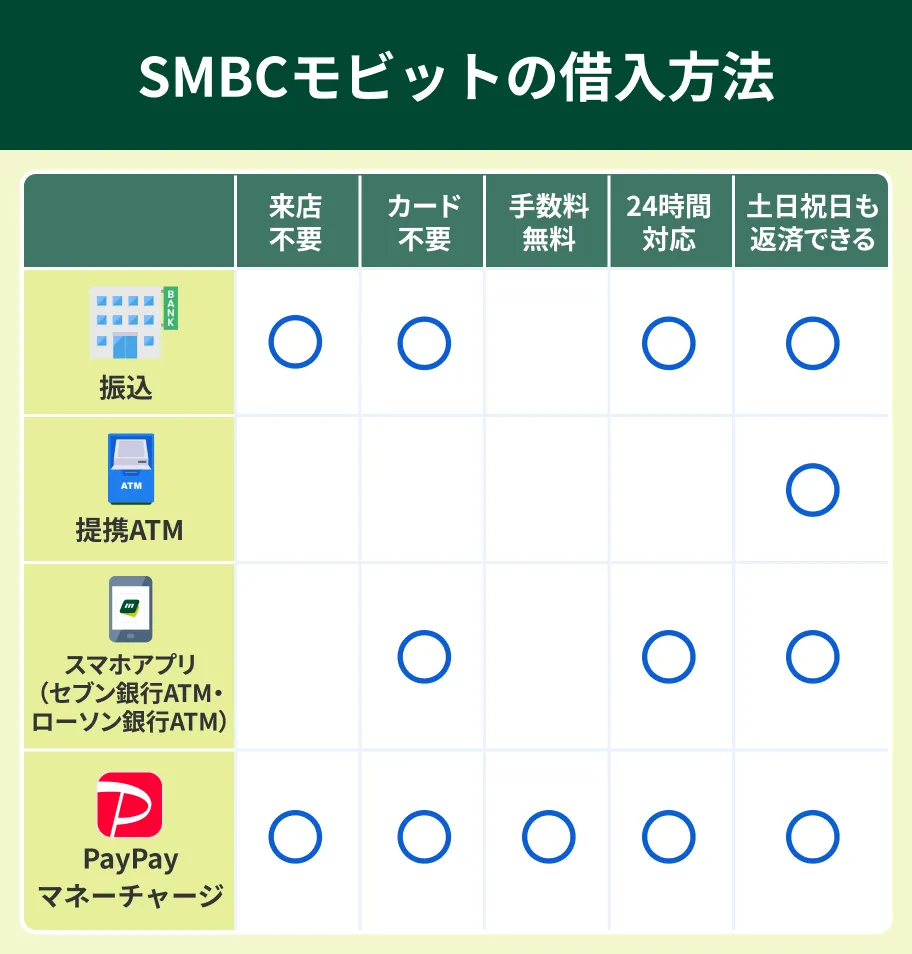
コンビニATMを利用する最大のデメリットは、利用ごとに発生するコンビニATM手数料です。借入額が1万円以下の場合は1回につき110円(税込)、1万円を超える場合は220円(税込)が利用者負担として徴収されます。少額の出金を頻繁に繰り返すと、金利とは別に手数料コストが膨らむ原因となります。
| ATM種別・提携先 | スマホATM(カードなし) | 利用手数料(1万円以下 / 超) | 編集部の見解・利便性評価 |
|---|---|---|---|
| セブン銀行ATM(セブン-イレブン) | ◯ 完全対応 | 110円 / 220円 | 設置台数・読み取り速度ともに最優秀。即日出金の第一選択肢。 |
| ローソン銀行ATM(ローソン) | ◯ 対応(※一部旧型機除く) | 110円 / 220円 | 全国のローソンで利用可能。深夜帯の駆け込み需要に強い。 |
| イーネットATM(ファミマ等) | × 非対応(カード必須) | 110円 / 220円 | スマホ単体では借入不可。物理カード保有時のみ利用価値あり。 |
| 三井住友銀行ATM(※参考) | × 非対応(カード必須) | 0円(無料) | コンビニではないが手数料無料。コスト重視派は最優先すべき拠点。 |
借入限度額は、契約時に設定された総利用限度額の範囲内となりますが、コンビニATM側の1回あたりの出金制限(通常1回あたり最大10万円〜20万円程度)にも依存します。高額の融資を必要とする場合は、複数回に分けて操作する必要があり、その都度手数料が発生する点に留意してください。

【実態検証】利用者の生の声と現場目線で見えたリアル
SNSやコミュニティサイトに投稿された利用者の体験談を検証すると、スマホATM取引のスピード感に高い評価が集まる一方で、現場特有のトラブルや戸惑いの声も見受けられます。
「アプリの生体認証が切れていてパスワード再入力に手間取った」
ATMの前でアプリを起動した際、自動ログアウトが発生しており、ログインパスワードの入力に追われて背後の列に気まずい思いをしたという事例です。ATMに並ぶ前に、アプリへログインできる状態を確認しておくことが現場での鉄則です。
「画面の光反射でQRコードが読み取れなかった」
店舗の照明位置やスマートフォンのカメラレンズの汚れにより、ATM画面に表示されたQRコードの読み取りに失敗するケースが報告されています。カメラの角度をわずかに傾けたり、画面との距離を20〜30cmほど離すことでスムーズに認識されます。
「ファミマのATMでスマホをかざして途方に暮れた」
大手コンビニならどこでもスマホATM取引ができると思い込み、ファミリーマートのイーネット端末前で操作できずに断念したという声も根強く存在します。事前の設置機種チェックが欠かせません。
一般に知られていない盲点とネットの誤解を暴く
ネット上には「コンビニATMで借入すると周囲にバレる」「手数料を完全に無料化する裏ワザがある」といった真偽不明の情報が出回っています。現場のファクトに基づいて誤解を正します。
まず「周囲への借入発覚リスク」についてですが、現在のコンビニATMはプライバシーに配慮された画面設計になっています。スマホをかざす動作自体は、銀行口座からの通常出金やQRコード決済のチャージ操作と視覚的に区別がつきません。明細書受取の有無を選択できる機種も多く、操作音や画面表示からキャッシング利用が周囲に筒抜けになる心配は極めて低いです。
次に「コンビニATMでの手数料無料化」という噂ですが、セブン銀行やローソン銀行を利用する限り、モビットの手数料をゼロにする裏ワザは存在しません。手数料を完全に回避したい場合は、コンビニではなく三井住友銀行の店舗内ATMを利用するか、モビット公式アプリから自身の銀行口座へ「振込融資(振込手数料無料)」を依頼し、その銀行の優遇枠を使って引き出す手法を取る必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
行動経済学の観点から見ると、コンビニATMによる即時出金は「心理的支出ハードル」を著しく下げる性質を持っています。現金をワンタッチで手に入れられる利便性は、計画性を欠いた「ラテマネー(日々の無意識な少額出費)」のような借入行動を誘発するリスクを孕んでいます。
1回あたり220円の手数料は少額に見えますが、年利換算すると決して無視できない負担です。この仕組みを有効活用できる人と、慎重に距離を置くべき人の境界線は明確に分かれます。
【コンビニ借入を推奨できる人】
- 予期せぬトラブルで「今すぐ・数十分以内に」物理的な現金が必要な人
- 自宅にローンカードを郵送されたくない(家族バレを防ぎたい)カードレス派
- 三井住友銀行ATMが近隣になく、時間を最優先で買いたい状況にある人
【利用を慎重に検討すべき人】
- 「なんとなく財布が寂しいから」と1万円以下の少額出金を月何度も繰り返す人
- 振込融資で翌朝まで待てる余裕がある人(手数料ゼロの口座振込を活用すべき)
- 毎月の返済計画を立てずに、限度額いっぱいまで出金を続けてしまう人
【モビット 借入 コンビニ やり方】に関するよくある質問(FAQ)
Q1:モビットのスマホATM取引はどのコンビニで使えますか?
A1:セブン-イレブン(セブン銀行ATM)とローソン(ローソン銀行ATM)で利用可能です。ファミリーマートなどに設置されているイーネットATMやゆうちょ銀行ATMでは、スマホATM取引は利用できず、物理カードが必要になります。
Q2:コンビニATMから借入する場合、最低いくらから出金できますか?
A2:セブン銀行ATMおよびローソン銀行ATMでは、原則として1,000円単位での出金に対応しています。ただし、1回ごとに手数料(1万円以下は110円、1万円超は220円)が発生します。
Q3:夜間や土日祝日でも即日借入は可能ですか?
A3:原則として24時間365日いつでも借入可能です。ただし、毎週月曜日の早朝(システムメンテナンス時間帯)など一部の休止時間帯は取引ができません。
Q4:コンビニATMの画面に「限度額オーバー」と出て出金できない原因は何ですか?
A4:SMBCモビット自体の借入限度額に達しているか、またはATM自体の1回あたり引き出し上限額を超えて金額を指定している可能性があります。アプリの「Myモビ」から現在の利用可能額を確認してください。
まとめ:手軽さの裏にあるコストを把握しスマートに活用を
SMBCモビットのコンビニ借入は、公式アプリと「スマホATM取引」の登場によって飛躍的な利便性を獲得しました。セブン-イレブンやローソンに足を運べば、物理カードを持参していなくても、即日融資の手順を踏んですぐに現金を調達できます。
その一方で、提携ATM利用手数料の発生や、チェーンごとの対応差異といった制約も確実に存在します。緊急性の高い場面ではコンビニのスマホATMをフル活用し、時間的猶予がある場面では手数料無料の口座振込や三井住友銀行ATMを使い分けるといった、戦略的なマネーリテラシーが求められます。 (出典: モビット 借入 コンビニ やり方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
