信用金庫と信用組合の違いとは?銀行との比較と選び方を徹底解説
街で見かける「〇〇信用金庫」と「〇〇信用組合」。看板の雰囲気や地域に根ざした親しみやすさから、どちらも同じような地域金融機関と捉えられがちですが、法律上の位置づけや組織形態、利用できる対象者には明確な境界線が存在します。特に資金調達を検討している中小企業の経営者や個人事業主にとって、両者の性格の違いを把握していないと、融資の相談窓口選びで思わぬ遠回りをしてしまうことになりかねません。
信用金庫と信用組合は、株式会社として株主利益の最大化を追求する「銀行」とは異なり、どちらも地域住民や中小企業が支え合う「協同組織金融機関」という共通点を持っています。しかし、その根拠となる法律、会員・組合員になれる事業規模の基準、さらには営業エリアや融資対象の制限には決定的な違いがあります。本稿では、制度設計の根本から現場の実務、最新の金融環境を踏まえた賢い使い分けの基準まで、徹底的に整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:信用金庫は「信用金庫法」、信用組合は「中小企業等協同組合法」を根拠法とし、会員・組合員の資本金や従業員数に明確な規模制限の違いがある。
- 要点2:預金は原則誰でも預け入れ可能だが、融資(貸出)は原則として会員・組合員に限定され、信用組合の方がより小規模事業者・特定業種に特化している。
- 要点3:どちらも国の「預金保険制度(ペイオフ)」の対象であり上限1,000万円まで保護されるが、出資金そのものは保護対象外となる点に注意が必要。
【基本構造】信用金庫としんくみの決定的な違い|根拠法と組織形態の比較
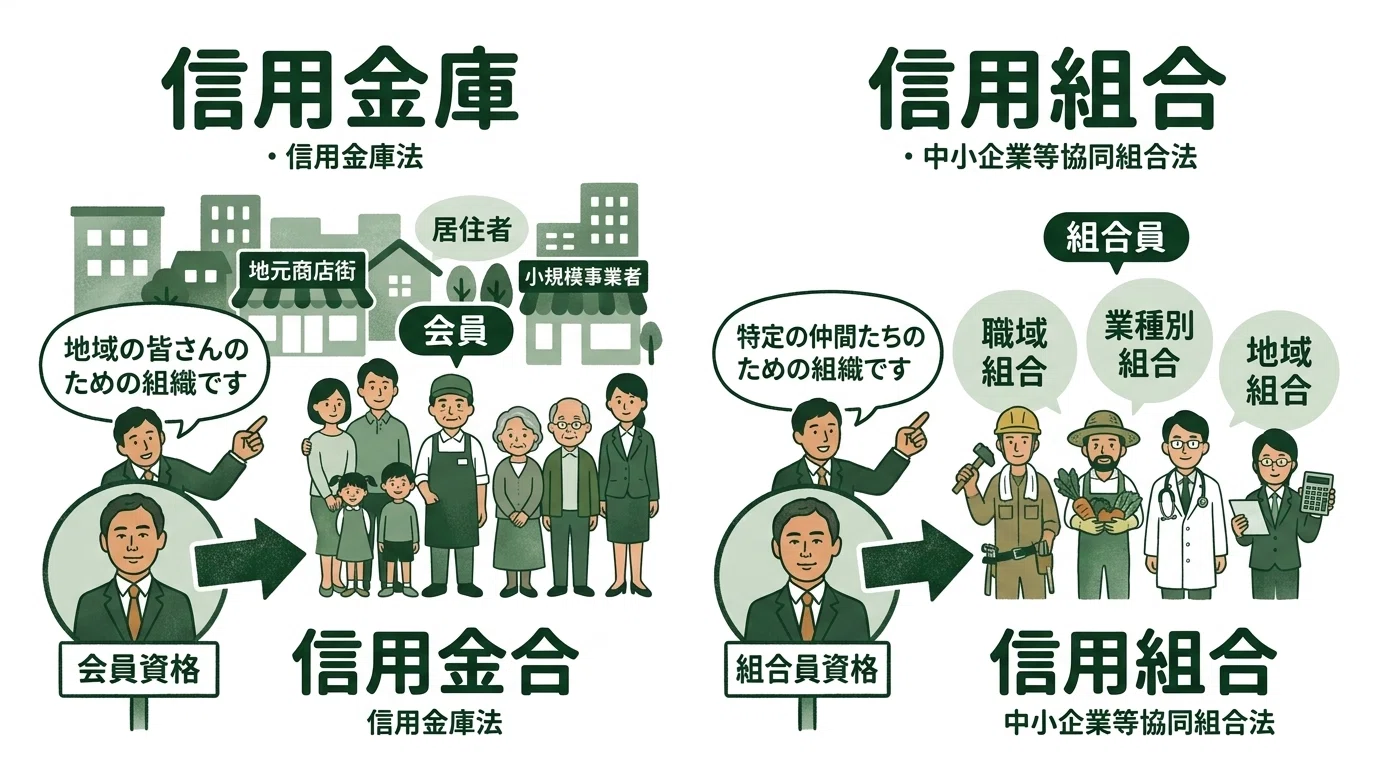
金融機関としての根本的な違いを理解する鍵は、それぞれの「根拠法」と「設立目的」にあります。「しんきん」の愛称で親しまれる信用金庫は「信用金庫法」に基づき、地域社会全体の繁栄と地域経済の発展を目的として設立された協同組織です。営業地域が一定の地域(都道府県内や特定エリア)に限定されており、集めた資金はその地域内の発展のために還元される仕組みとなっています。
一方、「しんくみ」と呼ばれる信用組合は「中小企業等協同組合法」および「協同組合による金融事業に関する法律」を根拠としています。信用金庫が「地域全体」を面として捉えるのに対し、信用組合は「組合員同士の相互扶助」という理念がより色濃く反映された組織です。一定の地域だけでなく、特定の職域(医師、警察、教職員など)や特定の業種(青果、印刷、たばこ産業など)の仲間が集まって設立された組合も数多く存在します。
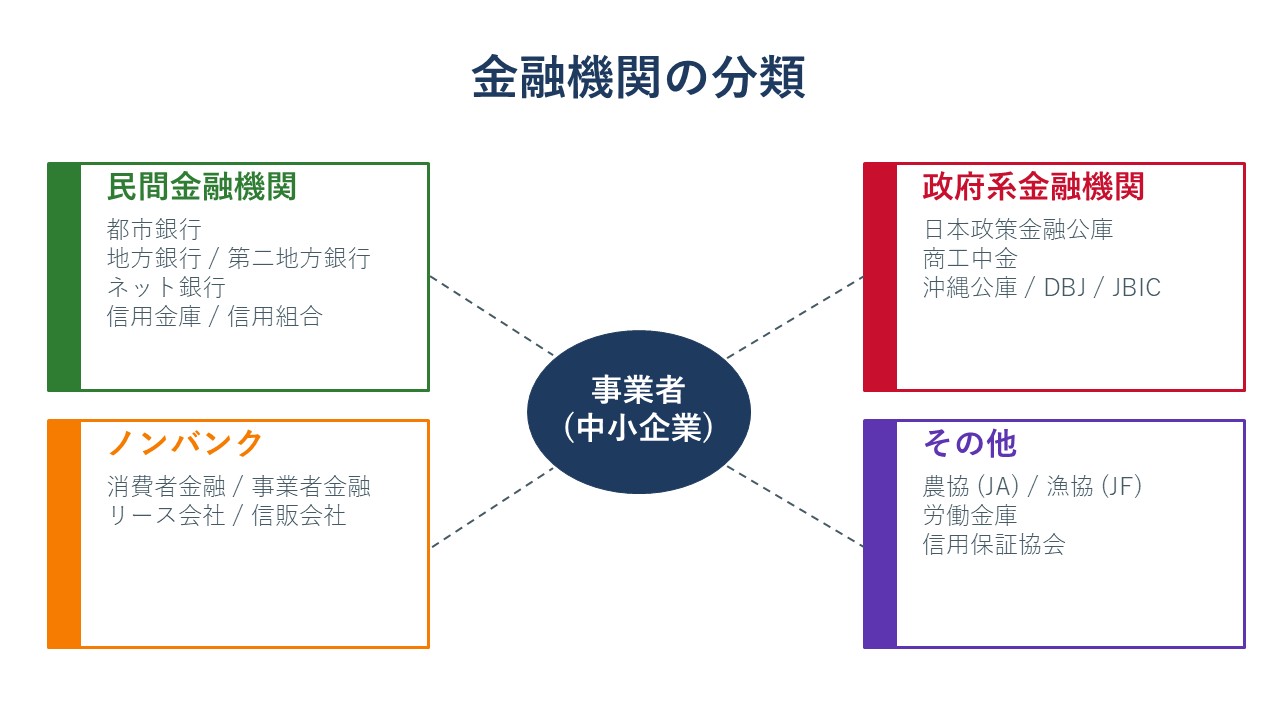
営利企業である普通銀行(銀行法に基づく株式会社)との対比で見ると、この3者の立ち位置が鮮明になります。銀行が広く一般から預金を集めて大企業を含む国内外へ貸し出し、株主配当の最大化を目指すのに対し、信用金庫と信用組合はあくまで非営利法人として、構成員(会員・組合員)の共通の利益を図るために運営されています。
会員資格と融資対象の制限を徹底比較|中小企業・個人事業主の利用条件
信用金庫と信用組合の最大の実務的相違点は、融資(事業資金や個人ローン)を受けられる対象者の基準にあります。預金の受け入れに関しては、両者とも非会員・非組合員からの預け入れを広く認めていますが、資金の貸出に関しては法律によって厳しい制限が課されています。
信用金庫の会員資格は、営業地域内に住所または事業所(営業所)を持つ個人、ならびに「従業員数300人以下」または「資本金9億円以下」の法人・個人事業主です。どちらか一方の条件を満たしていれば原則として会員になることができます。地域の有力な中堅企業や、製造業などで資本金規模が数億円に達する企業であっても会員として融資を受けることが可能です。
これに対し、信用組合の組合員資格はさらに小規模な事業者に絞り込まれています。原則として営業地域や職域・業種内に所属し、「従業員数300人以下」または「資本金3億円以下」と定められています。さらに業種別の制限が細かく設定されており、卸売業では「従業員100人以下または資本金1億円以下」、小売業では「従業員50人以下または資本金5,000万円以下」、サービス業では「従業員100人以下または資本金5,000万円以下」といった厳格な枠組みが設けられています。
法的な貸出規制(員外貸出の制限)において、信用金庫は資金余力がある場合に一定の枠内で非会員への融資が一部認められる余地がありますが、信用組合は「原則として組合員に対する貸出のみ」に限定されており、相互扶助の原則が極めて厳密に運用されています。
【比較表】信用金庫・信用組合・銀行のスペック総点検
事業者の資金調達や個人の資産管理において、どの金融機関を選択すべきかを一目で判断できるよう、主要な項目を比較表に整理しました。
| 項目 | 信用金庫(しんきん) | 信用組合(しんくみ) | 普通銀行(都市銀行・地方銀行) |
|---|---|---|---|
| 根拠法 | 信用金庫法 | 中小企業等協同組合法・協栄法 | 銀行法 |
| 組織の性格 | 地域社会の利益を重視する協同組織(非営利) | 構成員の相互扶助を重視する協同組織(非営利) | 株主利益の最大化を目指す株式会社(営利) |
| 会員・組合員資格 | 従業員300人以下 または 資本金9億円以下 | 従業員300人以下 または 資本金3億円以下(業種別上限あり) | 制限なし(誰でも利用可能) |
| 預金の利用対象 | 制限なし(非会員でも自由に口座開設可能) | 原則制限なし(誰でも預金可能) | 制限なし |
| 融資の利用対象 | 原則として会員のみ(一定の例外規定あり) | 原則として組合員に限定(員外貸出は極めて限定的) | 制限なし(個人・大企業まで審査次第で可能) |
| 営業エリア制限 | 認可された一定地域に厳格に限定 | 地域・職域・業種単位に厳格に限定 | 法的な地域制限なし(全国・海外展開可) |
| 預金保険(ペイオフ) | 対象(元本1,000万円+利息まで保護) | 対象(元本1,000万円+利息まで保護) | 対象(元本1,000万円+利息まで保護) |
預金金利・融資スタンス・手数料の実態|利用者の生の声と現場目線
実際の取引現場において、利用者はどのようなメリットや違いを体感しているのでしょうか。金融機関の窓口や事業者ヒアリングから見えてくる現場のリアルを検証します。
まず預金金利の面では、信用組合が魅力的な特別金利定期預金キャンペーンを打ち出すケースが目立ちます。メガバンクや地方銀行と比較して店舗網や知名度で劣る分、金利面で還元して組合員や預金者を呼び込む戦略が採られるためです。「ボーナス時期の定期預金金利を比較すると、近隣のしんくみが最も高金利だった」という個人預金者の声は多く、資産運用先としての認知も広がっています。
融資スタンスにおいては、信用金庫・信用組合ともに「リレーションシップ・バンキング(関係性金融)」を徹底しています。メガバンクの融資審査が財務諸表のスコアリングや定量データに大きく依存するのに対し、信金・信組の担当者は経営者の人柄、技術力、事業にかける情熱、地域での評判といった「定性的な情報」を深く掘り下げて評価します。
特に信用組合の現場では、「赤字決算の年でも、担当者が工場に何度も足を運んで事業の強みを理解し、プロパー融資(保証協会付きではない直接融資)を通してくれた」という創業期・小規模事業主の体験談が多く聞かれます。一方で、融資実行金利そのものは、調達コストやリスク管理の観点からメガバンクよりもやや高めに設定される傾向があります。利用者は「低金利の銀行」か「親身に伴走してくれる信金・信組」かという、金利とサポート体制のトレードオフを見極めて取引を行っています。
一般に知られていない盲点とネットの誤解|出資金とペイオフの境界線
インターネット上の掲示板やSNSでは、信用金庫や信用組合に関する誤った情報が散見されます。特に多い誤解が「信用組合は銀行と違って国の預金保険の対象外なのではないか」という不安です。
結論から言えば、信用金庫も信用組合も預金保険法に基づく「預金保険制度(ペイオフ)」の完全な対象です。万が一破綻した場合でも、預金者1人あたり1金融機関ごとに「元本1,000万円までとその利息」が確実に保護されます。預金口座としての安全性において、普通銀行と何ら変わりはありません。
しかし、ここで見落とされがちな決定的な盲点が存在します。それが「出資金(出資配当金)」のリスクです。信用金庫や信用組合で会員・組合員になって融資を受ける際、数千円〜数万円程度の出資を行い「出資証券」を持つことになります。この出資金は預金ではなく組織の「資本」であるため、以下の点に注意しなければなりません。
- 預金保険制度の対象外:万が一金融機関が経営破綻した場合、出資金は保護されず全額毀損するリスクがあります。
- 即座の引き出しが不可:出資金を払い戻すには脱退手続きが必要となり、決算期後の所定の時期まで現金化できないタイムラグが存在します。
また、信用組合の中には「医師信用組合」や「歯科医師信用組合」のように、特定の国家資格保持者や関係者しか加入できない特殊な組織もあります。これらは一般の個人や企業は利用できませんが、同業者特有の資金需要に合致した独自の融資制度を展開しているなど、組織形態ごとの特色が非常に際立っています。
【プロの結論】信用金庫と信用組合はどっちがいい?事業規模と目的別の選び方
金融機関の選択において「どちらが優れているか」という二者択一の正解はありません。自社の事業規模、成長フェーズ、目的に応じて最適なパートナーを選ぶことが事業防衛の鉄則です。
信用金庫を選ぶべき事業者・個人
- 地域で事業を拡大し、中長期的に中堅企業を目指す法人:資本金9億円、従業員300人まで受け入れ可能なため、将来的に売上規模が拡大しても長くメインバンクとして付き合いを継続できます。
- 地域の商工業ネットワークを活用したい方:信金主催のビジネスマッチングや異業種交流会は規模が大きく、地域内での販路拡大に直結します。
- 個人としてマイホーム購入や教育ローンを検討している方:地域密着の住宅ローンや各種目的別ローンが手厚く用意されています。
信用組合を選ぶべき事業者・個人
- 従業員数名の小規模事業者や個人事業主・創業期の企業:規模の小ささがデメリットにならず、経営者個人の資質や将来性を最も近い距離で評価してくれます。
- 特定業種(青果、飲食、医師など)の同業者組合に所属している方:業種特有のキャッシュフローや商習慣を熟知した専門的な融資メニューを活用できます。
- 個人で金利重視の定期預金を組みたい方:期間限定の優遇金利キャンペーンなどを狙うことで、効率的な資産運用が可能です。
なお、金融行動学や財務戦略の視点からは、「過度な一極集中(共依存)を避け、ポートフォリオを構築する」という境界線管理が不可欠です。信金や信組の親身な対応に頼り切るあまり、メインバンク1社に依存しすぎると、将来の事業転換や大規模投資の局面で資金調達の選択肢が狭まるリスクがあります。創業期は信用組合や信用金庫を手厚い伴走役とし、成長フェーズに合わせて地方銀行やメガバンクとの取引を併用していくのが、持続的な企業成長を支える王道のファイナンス戦略です。
【信用金庫 信用組合 違い】に関するよくある質問(FAQ)
Q1:個人が普通預金の口座を作る場合、信用金庫と信用組合に大きな違いはありますか?
A1:日常的な預金利用において実質的な違いはほとんどありません。どちらも原則として誰でも口座開設が可能で、普通預金の出し入れや公共料金の引き落としに利用できます。ただし、信用組合は特定の職域や業種に限定された組合もあるため、地域型の組合であるかを確認する必要があります。また、ATMの提携網(しんきんATMゼロネットサービス等)やバンキングアプリの使い勝手は各機関によって異なるため、利便性で選ぶと良いでしょう。
Q2:融資を受ける際、信用金庫と信用組合で審査基準にどのような差がありますか?
A2:信用金庫は地域経済全般の動向や企業の財務データをバランス良く評価する傾向があるのに対し、信用組合はさらに小規模な事業者に対して「経営者の資質や人柄、事業計画の具体性」といった定性評価を重視する傾向があります。他行で決算書の数字のみを理由に融資を断られた場合でも、信用組合では膝を突き合わせた面談を通じて事業の実態を汲み取り、融資を実行してくれるケースが見られます。
Q3:会員や組合員になるには、多額の費用が必要ですか?
A3:多額の費用は不要です。会員・組合員になる際は「出資金」を払い込みますが、最低出資額は1口あたり50円〜1,000円程度、一般的には数千円から数万円程度で設定されています。この出資金は寄付や手数料ではなく、金融機関の出資持分となるため、業績に応じて毎年の決算時に出資配当金が支払われる仕組みになっています。
まとめ:地域金融機関を賢く使い分け、持続可能な資金基盤を築く
信用金庫と信用組合は、どちらも地域経済を支える大切な協同組織金融機関ですが、根拠法や規模制限、組織の理念において明確な個性を持っています。広域な地域ネットワークと中堅規模までカバーできる柔軟性を持つ「信用金庫」、より小さな規模の事業者や特定業種に深く寄り添い相互扶助を体現する「信用組合」。それぞれの強みを正確に理解することが大切です。
金融機関選びで失敗しないためには、単に看板の知名度や表面的な金利だけで判断するのではなく、自社の現在地と目指すべき事業規模、そして担当者との信頼関係を総合的に見極める必要があります。自社にとって最適なパートナーを見極め、強固で持続可能な資金基盤を構築してください。 (出典: 信用金庫 信用組合 違い(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
