Deprecated: optional(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 190

Deprecated: with(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 430

Deprecated: Jenssegers\Blade\Blade::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/jenssegers/blade/src/Blade.php on line 34

Deprecated: Illuminate\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1151

Deprecated: Illuminate\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1171

Deprecated: Illuminate\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1191

Deprecated: Illuminate\Container\Container::setInstance(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1430

Deprecated: Illuminate\Contracts\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 200

Deprecated: Illuminate\Contracts\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 209

Deprecated: Illuminate\Contracts\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 218

Deprecated: Illuminate\View\FileViewFinder::__construct(): Implicitly marking parameter $extensions as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/FileViewFinder.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Arr::first(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 188

Deprecated: Illuminate\Support\Arr::last(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 219

Deprecated: Illuminate\Events\Dispatcher::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/events/Dispatcher.php on line 75

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentPath(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 811

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentNamespace(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 833

Deprecated: Illuminate\View\View::render(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/View.php on line 156

Deprecated: Illuminate\View\Engines\CompilerEngine::__construct(): Implicitly marking parameter $files as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Engines/CompilerEngine.php on line 42

Deprecated: Illuminate\Support\Str::createRandomStringsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 962

Deprecated: Illuminate\Support\Str::createUuidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1667

Deprecated: Illuminate\Support\Str::freezeUuids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1712

Deprecated: Illuminate\Support\Str::createUlidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1774

Deprecated: Illuminate\Support\Str::freezeUlids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1819
学資保険の利率は今本当にお得?2026年最新返戻率と後悔しない選び方

学資保険の利率は今本当にお得?2026年最新返戻率と後悔しない選び方

目次
学資保険の利率は今本当にお得?2026年最新返戻率と後悔しない選び方
@ creator • Click to Play Video Inline
🎵 学資保険の利率は今本当にお得?2026年最新返戻率と後悔しない選び方

日本銀行による金融政策の転換以降、市場金利の上昇傾向が定着しつつある2026年現在、子どもの教育資金準備として「学資保険の利率」にあらためて注目が集まっています。長らく続いた超低金利時代には「元本割れリスクがある」「銀行預金と大差ない」と敬遠されがちだった学資保険ですが、各保険会社による予定利率の見直しや商品改定が進んだことで、家計の防衛策としての再評価が始まっています。

一方で、新NISAの浸透に伴い「投資信託で運用すべきか、学資保険で手堅く増やすべきか」という選択に頭を抱える保護者は少なくありません。単にカタログ上の「返戻率」という数字だけを鵜呑みにして契約すると、途中解約や特約付加によって思わぬ元本割れに見舞われるケースも後を絶ちません。本稿では、最新の客観的データと現場の契約事例をもとに、2026年における学資保険の実力を徹底検証します。

📌 【この記事の重要ポイントまとめ】
  • 要点1:2026年の金利上昇局面でも学資保険の主契約返戻率は103〜108%前後が主力であり、劇的な高利回り商品へと変貌したわけではない。
  • 要点2:元本割れが生じる最大の理由は「医療特約などの付加」「途中解約時の解約返戻金減少」であり、仕組みの正確な理解が不可欠。
  • 要点3:ジュニアNISA廃止後の教育資金戦略は「学資保険の確実性(防衛)」と「新NISAの成長性(攻め)」をハイブリッドで組み合わせるのが最も合理的。

【2026年最新】学資保険の利率は本当にお得か?金利復活と返戻率の真実

金利ある世界が戻ってきた2026年、多くの保護者が期待するのは「学資保険の利率がかつてのように大幅に引き上げられたのではないか」という点でしょう。しかし、生命保険協会や各社が公表している商品開示資料を詳細に分析すると、現実はそこまで単純ではありません。

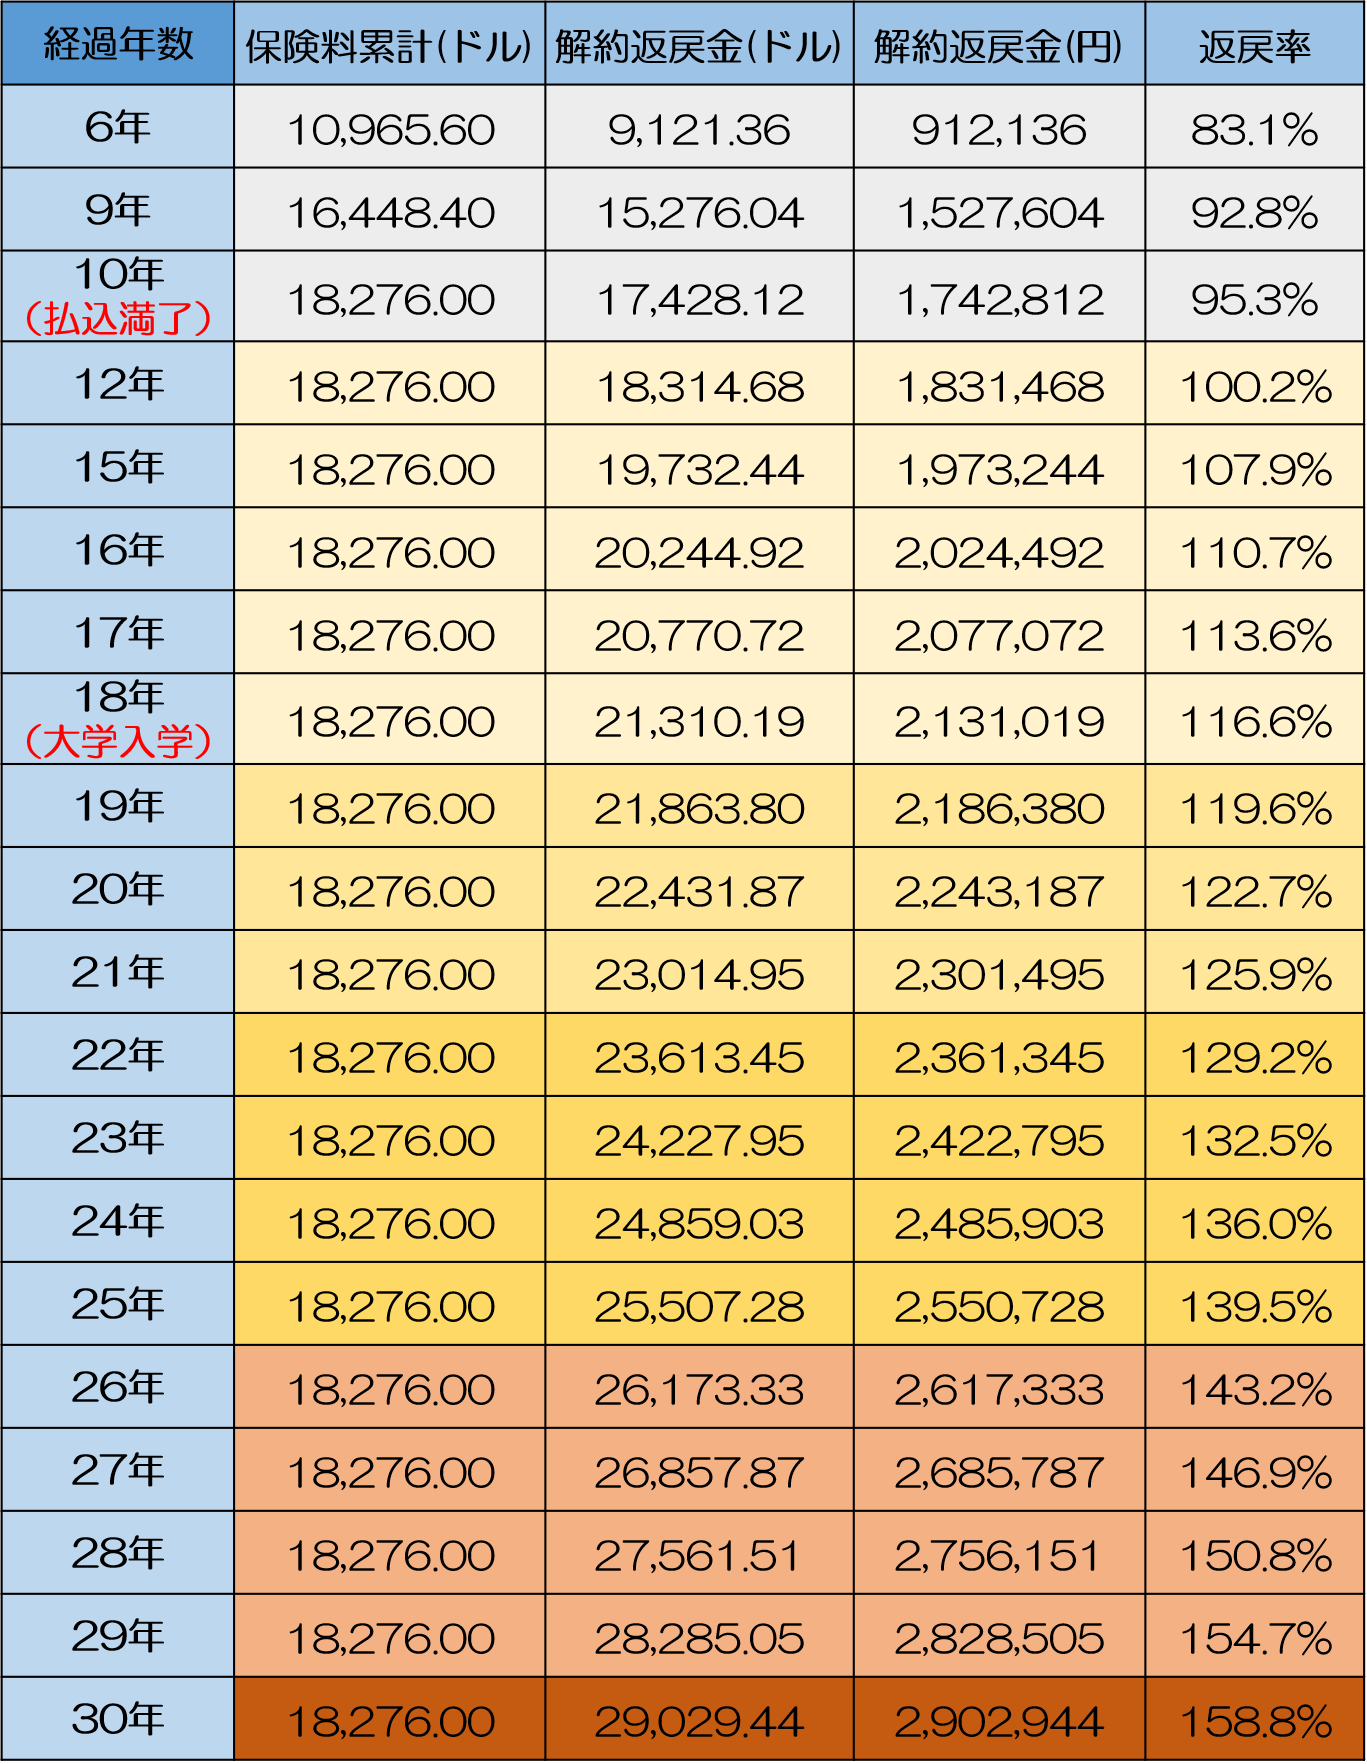
生命保険会社が設定する「予定利率」は市場金利の動向を受けて段階的に見直されているものの、これがそのまま契約者の手元に戻る「返戻率」に直結するわけではありません。保険会社は預かった保険料から事業費(人件費やシステム維持費などの付加保険料)を差し引いたうえで運用を行っているためです。2026年時点の主要商品における満期返戻率は、一般的な月払い・18歳満期設定の場合、おおむね103%〜106%程度、払込期間の短期化や一時払いを活用しても107%〜110%前後にとどまります。

インフレ率が年2%前後で推移する経済環境下において、18年間で数パーセントの増加というリターンは、資産運用の観点からは決して「爆発的にお得」とは呼べません。それでも学資保険が根強い支持を集め続ける背景には、万が一契約者(親)が死亡・高度障害となった際にその後の保険料払込が免除され、満期金が全額給付される「保険料払込免除特約(主契約に内包)」の存在があります。学資保険は純粋な金融商品というよりも、「強制貯蓄機能」と「親の生命保険機能」が合体した教育資金専用のセーフティネットと位置付けるのが実態に即した評価です。
当時のメディア報道・掲載写真
【検証資料 1】当時のメディア報道・掲載写真(出典:prcdn.freetls.fastly.net)

学資保険 返戻率 ランキング徹底比較|主要各社の実績データ

各生命保険会社が販売する主力プランについて、保険金額300万円・契約者30歳(男性)・被保険者0歳を基準とした客観的数値を以下の比較表にまとめました。商品ごとに受取時期や払込期間の選択肢が異なるため、実質的なパフォーマンスを慎重に見極める必要があります。

保険会社・商品名標準的な返戻率(目安)受け取り時期・特徴編集部の見解・評価
ソニー生命
学資保険(無配当)スクエア
約104.5%〜108.0%
(10歳払済等の場合)
大学進学時(18歳)一括受取、または大学4年間年分割受取(選択型)業界最高水準の返戻率を維持。オーダーメイド設計が可能で返戻率重視層に根強い人気。
明治安田生命
つみたて学資
約105.0%〜109.0%
(全期前納・高額割引適用時)
18歳〜21歳まで毎年均等給付(教育資金4回分割)払込期間を短縮(15歳払済・10歳払済)することで高い貯蓄性を実現。大学4年間の学費補填に最適。
フコク生命
みらいのつばさ
約102.5%〜105.5%
(ステップ型・J型)
幼稚園・小学校・中学・高校・大学の各節目に入学祝金を受取可能兄弟割引制度があり、節目ごとの資金需要に対応。ただし祝金を都度引き出すと最終返戻率は低下。
日本生命
ニッセイ学資保険
約103.0%〜106.5%
(大学進学時重点型)
大学入学時重点+在学中の年金受取大手生保ならではの安心感とシンプルな商品構成。5年ごと配当付だが確実な返戻率を重視して選ぶべき。

ランキング上位の傾向を見ると、ソニー生命の学資保険や明治安田生命のつみたて学資のように、「不要な特約を徹底的に排除した貯蓄特化型プラン」が常にトップ争いを牽引しています。一方、フコク生命のみらいのつばさのように入学祝金が細かく出るプランは、家計の流動性を保ちやすい反面、複利効果が薄れるため満期時のトータル返戻率では一歩譲る形になります。

【実態検証】元本割れはなぜ起きる?利用者の生の声と現場目線で見えたリアル

SNSや大手Q&Aサイトにおいて「学資保険で損をした」「満期を迎えたのに元本割れしていた」という切実な投稿が散見されます。調査報道やファイナンシャルプランナーへの取材から浮き彫りになったのは、商品自体の欠陥ではなく、契約時の構造的な見落としによるトラブルです。

学資保険で元本割れが発生する主な理由は、大きく以下の3点に集約されます。

  • 理由1:不要な医療特約・育英年金特約の付加
    子どもの入院給付金や手術給付金をまかなう医療特約をセットすると、支払った保険料の一部が掛け捨て(保障費用)に充当されるため、満期金が払込総額を下回る直接の原因になります。
  • 理由2:途中解約によるペナルティ
    学資保険の途中解約におけるデメリットは極めて大きく、加入後数年以内の解約返戻金は支払った保険料の50〜70%程度にしかならないケースが一般的です。
  • 理由3:契約者年齢の上昇による保険料割高化
    契約者(保護者)の年齢が高くなると、万が一の際の払込免除リスクをカバーするための保険関係費用が上昇し、結果として返戻率が100%を割り込む場合があります。

インターネット上のコミュニティで交わされるリアルな証言を検証すると、「子どもの医療費は自治体の助成制度でほぼ無料だったのに、知らずに医療特約を山盛りにしていた」「毎月の保険料が高すぎて教育費ピーク前に解約せざるを得なくなった」といった後悔の声が目立ちます。学資保険を検討する際は、純粋な貯蓄のみを目的とする「単体加入」を原則とすることが鉄則です。

活動歴および当時の関連ビジュアル記録
【検証資料 2】活動歴および当時の関連ビジュアル記録(出典:hoken-kyokasho.com)

学資保険vs新NISA|ジュニアNISA廃止後の教育資金づくりはどっちを選ぶべきか?

2023年末でジュニアNISAの新規口座開設が終了し、2024年からスタートした新NISA(無期限・非課税枠1800万円)の活用が一般化しました。これに伴い、「教育資金もすべて新NISAのつみたて投資枠で賄えばよいのではないか」という議論が活発化しています。

ここで重要なのは、「金融行動経済学」および「家計心理学」の観点から両者の性質を比較することです。新NISAで全世界株式やS&P500などのインデックスファンドに毎月積立投資を行った場合、過去の長期データ上は年利4〜7%程度の期待リターンが見込めます。しかし、教育資金には「子どもが18歳になる大学入学時期に必ず現金化しなければならない」という動かせないタイムリミットが存在します。

もし大学進学の直前にリーマンショックやコロナショックのような世界的不況が発生した場合、資産評価額が一時的に30〜40%急落するリスクを抱えます。学資保険はリターンこそ限定的であるものの、「契約時に満期受取額が円単位で確定している」という圧倒的な価格変動リスクの排除(心理的安全性)を提供します。

行動経済学で提唱される「メンタル・アカウンティング(心の会計)」の観点からも、投資口座と完全に切り離された「教育専用の固定資産」を確保しておくことは、親が相場の暴落に動揺して途中で運用計画を破綻させるリスクを防ぐ有効な防壁となります。

一般に知られていない盲点とネットの誤解|一括払いやシミュレーションの計算方法

学資保険を検討する際、ネット上で頻繁に混同されているのが「利率(年利・予定利率)」と「返戻率」の根本的な違いです。

生命保険のパンフレットに記載されている「返戻率105%」という数字は、18年間の全期間を通じたトータルの受取倍率(総受取額 ÷ 総払込保険料 × 100)を示しています。これを年利回りに換算すると、年0.2〜0.3%前後にすぎません。銀行の定期預金金利が0.3〜0.5%程度まで上昇してきた局面においては、「返戻率105%」という見かけの数字のインパクトだけに惑わされない客観的な計算リテラシーが求められます。

少しでも返戻率を底上げしたい場合に極めて有効なのが、「学資保険の一括払い(全期前納)」や「10歳・15歳での短期払済」です。保険料を前倒しで払い込むことで、保険会社側での運用期間が長くなり、返戻率を2〜4%程度押し上げることが可能です。余裕資金が手元にある世帯にとっては、低リスクな確定利回り商品として一括・全期前納を活用するシミュレーションは極めて現実的な選択肢となります。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準

以上の分析を踏まえ、2026年における学資保険の向き・不向きを明確に整理します。

【学資保険をおすすめできる世帯】

  • 預貯金があると生活費や趣味に使ってしまい、計画的な先取り貯蓄が苦手な人
  • 投資信託の価格変動(元本割れリスク)に強いストレスを感じてしまう人
  • 親(契約者)の万が一の事態に備え、教育資金の確保と生命保険機能を一本化したい世帯
  • 出産祝いや祖父母からの教育資金贈与など、まとまった資金を一括・前納で確実にロックしておきたい世帯

【学資保険に慎重になるべき世帯】

  • 家計の余剰資金が少なく、急な出費で保険を途中解約してしまうリスクが高い世帯
  • インフレ対策を最重要視し、長期の複利運用で資産を最大化したい投資リテラシーの高い人
  • すでに親が十分な死亡保障(定期保険や収入保障保険)に単独で加入している世帯
公の場での発言・インタビュー報道記録
【検証資料 3】公の場での発言・インタビュー報道記録(出典:hoken-kyokasho.com)

【学資保険 利率】に関するよくある質問(FAQ)

Q1:2026年中に学資保険へ加入するのはタイミングとして得ですか?
A1:各保険会社が金利動向を見極めながら予定利率の改定を行っているため、数年前に比べれば返戻率の条件は改善傾向にあります。ただし、教育資金の準備は子どもの年齢が低いうちに開始するほど月々の負担が軽く、運用期間も長く取れるため、金利のさらなる上昇を待って先延ばしにするよりは、早期加入による恩恵の方が大きいと言えます。

Q2:契約者である親の年齢によって返戻率はどのくらい変わりますか?
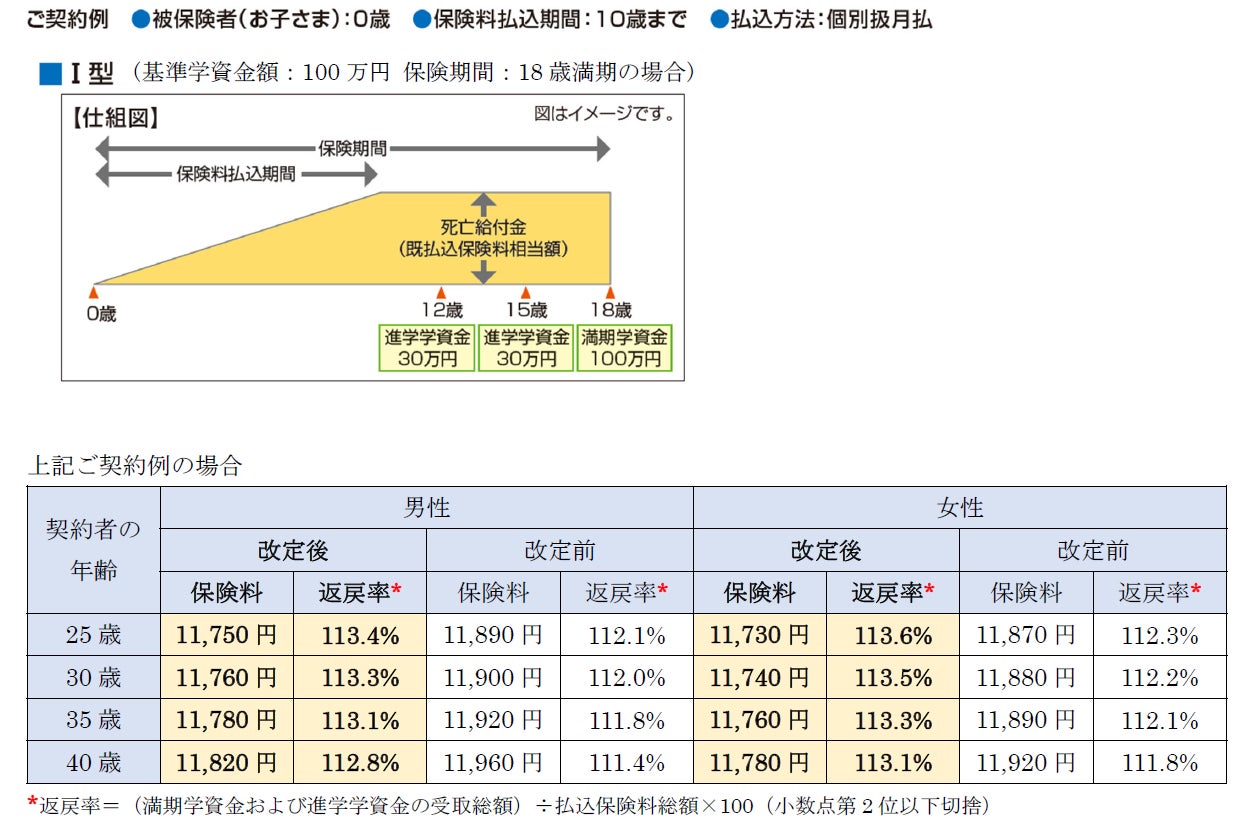
A2:一般的に契約者の年齢が30歳から40歳に上がると、死亡・高度障害時の保険料払込免除リスクが高くなるため、月額保険料が数十円〜数百円上がり、トータルの返戻率が0.5〜1.5%程度低下します。夫婦で加入を検討する場合は、原則として年齢が若く健康状態に問題のない方を契約者にするのが有利です。

Q3:学資保険と新NISAはどのように併用するのがベストですか?
A3:大学進学時に最低限必要となる「絶対に減らしてはならないベース資金(例:大学初年度費用や国公立大学授業料の約200万〜300万円)」を学資保険や定期預金で確実に固定し、私立大学進学や留学、下宿費用などの「上乗せ資金(例:200万〜400万円)」を新NISAのつみたて投資枠で運用するという「ハイブリッド戦略」が、リスクとリターンのバランスにおいて最も推奨されます。

まとめ:今後の動向と失敗しないための判断基準

金利環境が正常化に向かう2026年において、学資保険は決して時代遅れの金融商品ではありません。重要なのは、「資産を何倍にも増やす投資ツール」として過大な期待を抱くのではなく、「親の万が一にも耐えうる教育資金の確実な防波堤」として正しく位置付けることです。

加入を検討する際は、必ず複数の保険会社から見積もりとシミュレーションを取り寄せ、医療特約などの無駄を削ぎ落とした「主契約のみの返戻率」を比較してください。そして、新NISAによる成長投資と適切に組み合わせることで、激変する経済環境下でも揺るがない強固な教育資金ポートフォリオを構築していきましょう。 (出典: 学資保険 利率(Yahoo!ニュース))

学資保険 利率
学資保険 利率
学資保険 利率