コンビニのVisa使い方完全ガイド!タッチ決済やセルフレジ手順を解説
全国のコンビニエンスストアにおいて、キャッシュレス決済はもはや日常の光景となりました。その中でも国際ブランド「Visa」を利用した決済は、従来の端末への差し込み決済だけでなく、スピーディーな「Visaのタッチ決済」やスマートフォンの連携によって劇的な進化を遂げています。しかし、大手コンビニ各社でのレジ操作の違いや店員への伝え方、さらには「タッチしたのに反応しない」といった現場でのトラブルに戸惑う声も少なくありません。
2026年現在、セルフレジの本格導入やポイント高還元プログラムの拡充により、Visaカードをいかに使いこなすかが日々の利便性と家計の節約を大きく左右します。本稿では、主要コンビニ各社での具体的な決済手順から、サイン・暗証番号が不要となる条件、お得な還元テクニック、ギフトカードの活用法まで、現場の取材データと客観的事実に基づいて余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:レジでの伝え方は「クレジットカードで」が鉄則。端末のリーダー部分にカードやスマホを軽くタッチするだけで数秒で会計が完了する。
- 要点2:セブン-イレブン、ローソン、ファミリーマート各社でセルフレジの画面遷移や決済上限が異なるため、暗証番号不要枠(原則1万円以下)の仕様把握が必須。
- 要点3:三井住友カードなどのスマホVisaタッチ決済を活用することで、対象コンビニで最大7%以上の高還元率を獲得でき、物理カード決済との差別化が進んでいる。
【基本と実態】コンビニVisa決済の全体像|差し込み・タッチ・スマホの違い
コンビニでVisaを利用する決済手段は、大きく分けて「端末へのカード差し込み(ICチップ読み取り)」「Visaのタッチ決済(物理カード)」「スマホによるVisaのタッチ決済(Apple Pay / Google ウォレット)」の3系統が存在します。従来主流だったICチップの差し込み決済は、暗証番号の入力が必要な場面が多く、決済完了までに一定の待機時間を要していました。
これに対し、国際標準規格「EMV Contactless」に準拠したVisaのタッチ決済は、決済端末にかざすだけで処理が完了します。日本国内のコンビニVisaタッチ決済において、1回の会計金額が原則1万円(税込)以下の場合はサインや暗証番号の入力が原則不要となっており、レジ通過速度を大幅に向上させています。
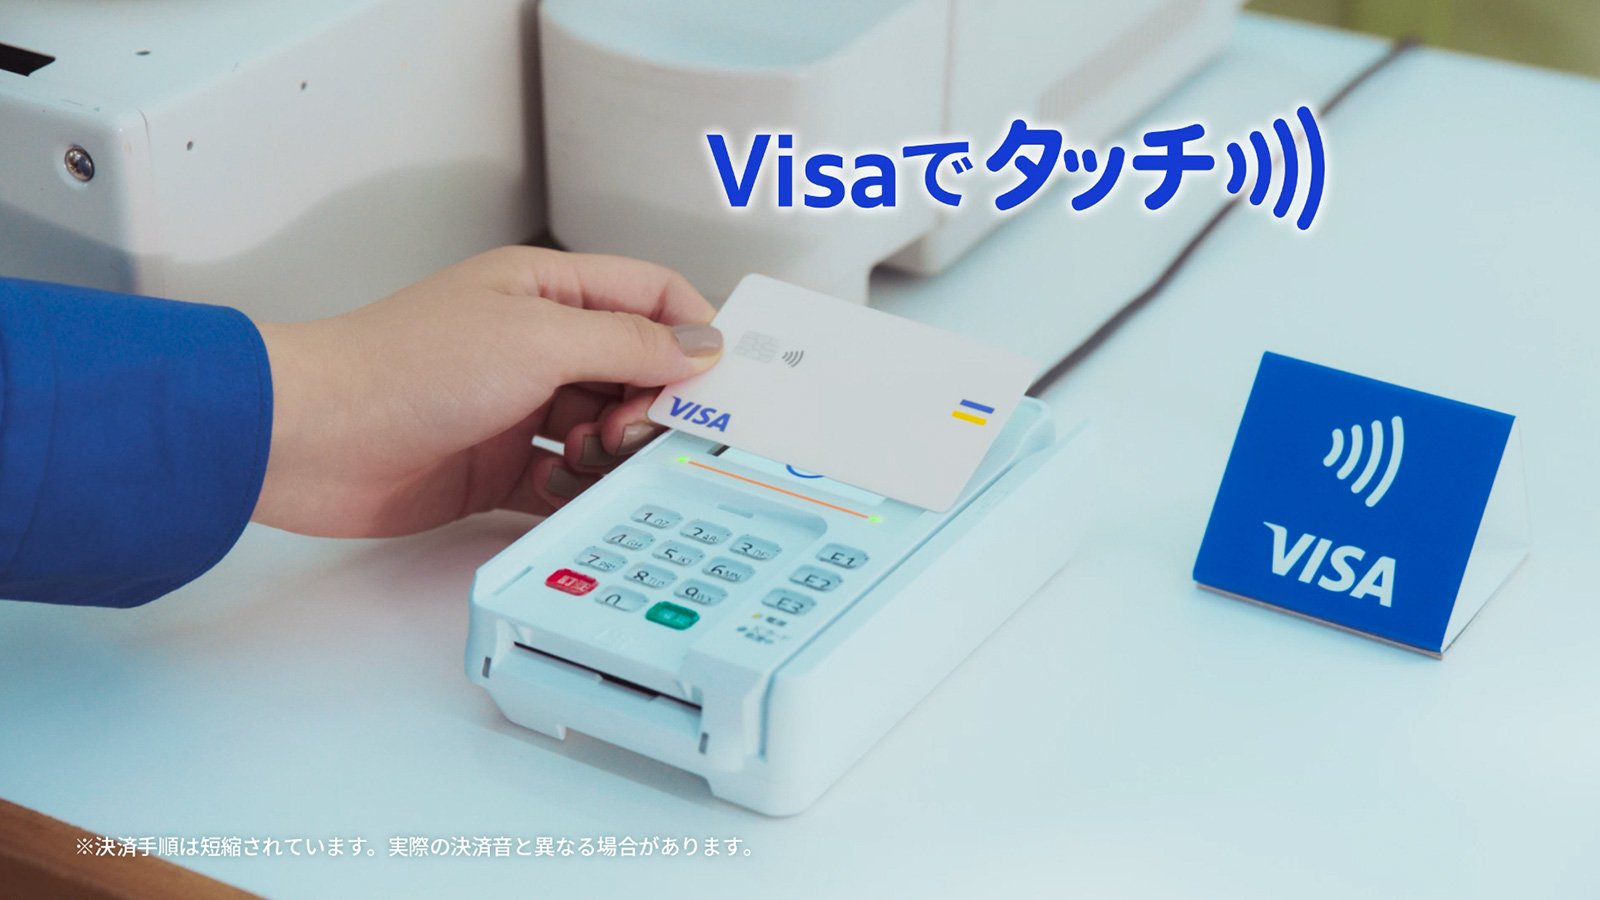
コンビニのレジカウンターに設置されている決済端末には、タッチ決済用の読み取り部(非接触リーダー)が備わっています。端末上部または液晶画面に表示されるVisaのリップルマーク(電波のような波形アイコン)が点灯していることを確認し、カードやスマートフォンを水平にしっかり密着させるのが確実なタッチ方法です。
【主要3社比較】セブン・ローソン・ファミマ別のVisaタッチ決済やり方&店員への伝え方
コンビニ大手3社(セブン-イレブン、ローソン、ファミリーマート)では、レジシステムやユーザーインターフェースに明確な差異があります。特に有人レジにおいて店員へどう伝えるべきかは、スムーズな会計の分かれ道となります。
実務上、店員に伝える際は「クレジットカードで」と伝えるのが最も確実です。「Visaのタッチで」と伝えると、一部の店舗や不慣れなスタッフの場合、電子マネーのiDや交通系ICと誤認してレジ操作を行い、エラーの原因になる事例が現場検証でも報告されています。「クレジットカード」と伝えれば、レジ側はクレジット待機状態になり、差し込み・タッチの双方が自動受付されます。
| コンビニチェーン | セルフレジ/支払い手順 | 暗証番号不要の上限(目安) | 編集部の見解・実務アドバイス |
|---|---|---|---|
| セブン-イレブン | お会計セルフレジ画面で「クレジットカード」を選択し、リーダーにかざす | 10,000円(税込)以下 | 画面選択が完全セルフ化されているため、店員への声掛け不要で最も誤認トラブルが起きにくい。 |
| ローソン | 有人レジでは「クレジットで」、セルフレジでは決済方法「クレジットカード」を選択 | 10,000円(税込)以下 | 端末画面に決済案内が表示されたらタッチ。画面の指示速度が速く、非常にスムーズ。 |
| ファミリーマート | 有人レジで「クレジットカードで」と申告。セルフレジでは「クレジットカード」をタップ | 10,000円(税込)以下 | マルチ決済端末が外付けされている。青いLEDが光ったタイミングでカードを平行にかざすのがコツ。 |
【最大7%超】三井住友カード×コンビニVisaタッチ決済の圧倒的な還元率と設定方法
コンビニにおける決済戦略で外せないのが、対象クレジットカードによるポイント優遇策です。代表例である三井住友カード(NL、CL、プラチナプリファードなど)では、対象コンビニのレジで「スマホのVisaタッチ決済」を利用することで最大7%以上のVポイント還元を受ける設計が定着しています。
ここで最大の注意点となるのが、物理カードでのタッチ決済とスマートフォン経由のタッチ決済での還元率の格差です。物理カードを直接端末にかざした場合はポイント還元率が大きく下がる仕様になっており、満額の還元を享受するには「Apple Pay」または「Google ウォレット」への登録が前提となります。
設定手順は至ってシンプルです。iPhoneの場合は「Wallet」アプリから対象のVisaカードをスキャンまたは番号入力して追加し、Face IDまたはTouch IDの認証設定を済ませます。Android端末の場合も「Google ウォレット」に対象カードを登録し、メインカードに指定するだけです。会計時は端末にかざす直前に生体認証を解除し、レジ端末の読み取り部に近づけることで、即座に安全かつ高還元な決済が完了します。

【ギフト・プリペイド】バニラVisa・Vプリカのコンビニ購入と使い方完全マニュアル
クレジットカードを保有していないユーザーや、ネットショッピング用の一時的なカードとして重宝されているのが、コンビニの店頭ラックで販売されているプリペイド型Visaです。
代表格である「バニラVisaギフトカード」は、レジで購入金額を指定して現金を支払うことで、カードのアクティベーション(有効化)が行われます。コンビニ店頭の実店舗で利用する場合は、通常のクレジットカードと同じ扱いになるため、セルフレジや有人レジで「クレジットカード1回払い」として端末にスキャンまたは差し込みを行います(※一部の旧式カードは磁気ストライプ読み取り、タッチ決済非対応版もあるため券面仕様を確認してください)。
一方、オンライン専用バーチャルプリペイドカード「Vプリカ」は、店内のマルチメディア端末(マルチコピー機やFamiポート等)で発券し、レジで代金を支払ってシリアルコードを入手します。Vプリカはネット決済専用であり、コンビニの店頭レジで現物カードのように支払うことは原則できないため、購入目的の住み分けに留意してください。
【実態検証】Visaタッチ決済ができない原因と現場で即効くトラブル対処法
「レジでVisaカードをかざしたのに決済音が鳴らない」「エラーが表示されて支払いが進まない」というトラブルには、明確な技術的・運用的な原因が存在します。SNSや消費者窓口に寄せられるトラブル要因を精査すると、大半は以下の4点に集約されます。
- タッチ位置のズレと離脱速度:決済端末のIC読み取りアンテナは特定の位置に埋め込まれています。端末の画面中央やマークから大きく離れていたり、決済音が鳴る前に素早くカードを離してしまうと通信エラーが発生します。
- 他の非接触ICカードとの電波干渉:スマホケースの背面に交通系ICカード(Suica、PASMO等)や社員証を挟んでいる場合、複数の電波が干渉してリーダーがカードを識別できなくなります。
- 上限金額オーバーによるサイン・暗証番号要求:1回の会計が1万円を超える場合、不正利用防止の観点からタッチ決済単独での処理が制限され、暗証番号の入力やICチップ差し込みへの切り替えを求められます。
- 店員のレジ種別選択ミス:「iD」や「QUICPay」など別の決済ボタンが押されていると、Visaのタッチ決済は反応しません。一度キャンセルしてもらい、「クレジットカード払いで」と再指定するのが解決の近道です。

一般に知られていない盲点とネットの誤解
ネット上の情報やコミュニティで頻繁に見られる誤解として、「Apple PayにVisaカードを登録したら、すべて『iD』として決済される」というものがあります。かつてはApple Pay上のVisaブランドが非接触決済(EMV Contactless)に未対応だった時期がありましたが、現在はシステムが完全に刷新されており、「Visaのタッチ決済」として直接通信することが可能です。
会計時に「iDで支払います」と伝えてスマホをかざすと、Visaタッチ決済ではなくiD決済として処理され、三井住友カード等の「Visaタッチ限定高還元キャンペーン」の対象外となってしまうケースが後を絶ちません。ポイント還元を狙う際は、必ず「クレジットで」と伝え、Visaタッチ決済として通すことが不可欠な防御策となります。
【プロの結論】向いている人・おすすめできない人の判断基準
コンビニにおけるVisaタッチ決済および各種Visaプロダクトの活用において、利用者のライフスタイルに応じた明確な適性基準は以下の通りです。
- 積極的に活用すべき人:コンビニの利用頻度が高く、日々の少額決済を1秒でも短縮したい人。さらに、スマホタッチ決済によるポイント還元(最大7%〜)を効率的に蓄積したいポイ活・合理性重視のユーザー。
- 慎重になるべき・別手段を検討すべき人:家計簿アプリとの連動を好まず、現金の物理的な残高で支出を管理したい人。また、1回のコンビニ決済で1万円を超えるようなまとめ買いを行う頻度が高い場合は、最初からICチップ差し込み+暗証番号入力を前提とした方がレジでの二度手間を防げます。
【ビザ コンビニ 使い方】に関するよくある質問(FAQ)
Q1:コンビニのレジで店員には何と言えばVisaタッチ決済が伝わりますか?
A1:「クレジットカードで」または「クレジット払いで」と伝えるのが最も確実です。「タッチ決済で」と伝えると電子マネーと混同されるリスクがありますが、「クレジットカード」と伝えればレジ端末が自動的に差し込みとタッチ決済の両方を待ち受け状態にします。
Q2:Visaタッチ決済を使う際、サインや暗証番号の入力は本当に不要ですか?
A2:主要コンビニ各社では、原則として1回の支払いが10,000円(税込)以下の決済であれば、サインも暗証番号の入力も不要で即座に決済が完了します。10,000円を超える場合は安全のため端末へのカード差し込みと暗証番号入力が求められます。
Q3:スマホのVisaタッチ決済と物理カードのタッチ決済で違いはありますか?
A3:決済処理自体の速度や安全性は同等ですが、三井住友カードなどの一部カード会社では「スマホでのVisaタッチ決済」に限定して大幅なポイント上乗せ特典を設定しています。還元率を重視する場合はスマートフォン(Apple Pay / Google ウォレット)経由での利用が有利です。
Q4:バニラVisaギフトカードはコンビニのセルフレジでも使えますか?
A4:利用可能です。セルフレジの支払い画面で「クレジットカード」を選択し、カードをリーダーに差し込むかスキャンして「1回払い」として処理してください。ただし、残高以上の買い物はエラーとなるため、事前に残高を確認しておく必要があります。
まとめ:失敗しないための決済手順と今後の活用指針
コンビニにおけるVisaの決済環境は、セルフレジのUI改善やタッチ決済リーダーの標準化によって、これまで以上に快適かつ迅速なものへと進化しています。「支払いはクレジットカードと伝える」「1万円以下ならタッチで暗証番号不要」「還元率を最大化するならスマホ登録」という3原則を押さえておけば、レジ前で迷うことはありません。
各社のポイント還元プログラムやセルフレジの仕様変更は定期的に行われているため、自身の利用するカードスペックと店舗ごとの特性を正しく把握し、スマートで無駄のないキャッシュレスライフを実現してください。 (出典: ビザ コンビニ 使い方(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
