Deprecated: optional(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 190

Deprecated: with(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 430

Deprecated: Jenssegers\Blade\Blade::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/jenssegers/blade/src/Blade.php on line 34

Deprecated: Illuminate\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1151

Deprecated: Illuminate\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1171

Deprecated: Illuminate\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1191

Deprecated: Illuminate\Container\Container::setInstance(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1430

Deprecated: Illuminate\Contracts\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 200

Deprecated: Illuminate\Contracts\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 209

Deprecated: Illuminate\Contracts\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 218

Deprecated: Illuminate\View\FileViewFinder::__construct(): Implicitly marking parameter $extensions as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/FileViewFinder.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Arr::first(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 188

Deprecated: Illuminate\Support\Arr::last(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 219

Deprecated: Illuminate\Events\Dispatcher::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/events/Dispatcher.php on line 75

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentPath(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 811

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentNamespace(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 833

Deprecated: Illuminate\View\View::render(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/View.php on line 156

Deprecated: Illuminate\View\Engines\CompilerEngine::__construct(): Implicitly marking parameter $files as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Engines/CompilerEngine.php on line 42

Deprecated: Illuminate\Support\Str::createRandomStringsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 962

Deprecated: Illuminate\Support\Str::createUuidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1667

Deprecated: Illuminate\Support\Str::freezeUuids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1712

Deprecated: Illuminate\Support\Str::createUlidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1774

Deprecated: Illuminate\Support\Str::freezeUlids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1819
手取りトラップの正体とは?額面との差や2026年最新節税策を徹底解説

手取りトラップの正体とは?額面との差や2026年最新節税策を徹底解説

目次
手取りトラップの正体とは?額面との差や2026年最新節税策を徹底解説
@ creator • Click to Play Video Inline
🎵 手取りトラップの正体とは?額面との差や2026年最新節税策を徹底解説

毎月の給与明細を開いた瞬間、「思ったより振込額が少ない」「これほど働いたのに、なぜここまで引かれているのか」と愕然とした経験を持つ人は少なくありません。ネット上やSNSでも「手取りとら」という検索ワードが急浮上し、手取りが目減りする仕組みや、いわゆる「手取りトラップ(働き損の落とし穴)」に対する関心がかつてないほど高まっています。

額面給与から容赦なく差し引かれる税金や社会保険料の正体は何なのか。2026年現在の最新法改正や保険料率を踏まえ、手取りの決まり方、多くの人が感じる「取られすぎ」の根本原因、そして手元に残る現金を確実に防衛するための実践的な節税戦略を、経済ジャーナリストの視点から徹底的に解剖します。

📌 【この記事の重要ポイントまとめ】
  • 要点1:手取りは額面の「約7.5〜8割」が相場だが、社会保険料率の継続的上昇により年収が上がるほど手取り率は7割台前半へと急減する。
  • 要点2:給与から天引きされる「健康保険・厚生年金・雇用保険・所得税・住民税」の5重控除が、「手取り取られすぎ」と感じる直接のメカニズムである。
  • 要点3:2026年最新の税制環境において手取りを増やすには、iDeCoやふるさと納税をはじめとする「所得控除・税額控除」の徹底活用が不可欠となる。

【2026年最新】手取りと額面の違いとは?給料から取られる税金と社会保険料の正体

就職活動や転職市場において提示される「月給30万円」や「年収500万円」という金額は、すべて各種控除前の額面給与(総支給額)を指しています。一方、私たちが自由に使えるお金として銀行口座に振り込まれるのが差引支給額(手取り額)です。この2つの数字の間には、法律に基づいて強制的に天引きされる「壁」が存在します。

一般的に、会社員の手取りは「額面の約75%〜85%(手取り7割8割の目安)」に落ち着きます。しかし、若手社員や新入社員を中心に、この比率を知らずに「額面=使えるお金」と誤認し、初めての給料日や昇給時に強いショックを受けるケースが後を絶ちません。手取りを正確に把握するには、まず給与明細に記載されている「控除項目」の正体を理解することがスタートラインとなります。

額面から差し引かれるお金は、大きく分けて「社会保険料」と「税金」の2系統です。給与明細の控除欄を確認すると、具体的には以下の5つの名目で引かれています。

  • 健康保険料:病気や怪我の治療費負担を軽減するための公的医療保険。標準報酬月額に基づき、会社と折半で負担します。
  • 厚生年金保険料:将来の老齢年金や障害年金の原資となる積立。給与に対して18.3%(労使折半のため自己負担は9.15%)が定率で差し引かれます。
  • 雇用保険料:失業手当や育児休業給付金を支える制度。一般の事業所で労働者負担分として毎月天引きされます。
  • 所得税:その年の所得(見込み)に対して課される国税。毎月の給料からは概算額が源泉徴収され、年末調整で過不足が清算されます。
  • 住民税:前年の1月〜12月の所得を基準に計算される地方税。毎年6月から翌年5月にかけて前年分の税額が均等に分割徴収されます(※社会人2年目の6月に手取りが激減する主因です)。

このように、給与は会社から労働者の手元に届く前に、国や自治体、公的機関へ分配される構造が敷かれています。手取りの目減りに立ち向かうには、まず給与明細の正しい見方を身につけ、どの項目にいくら配分されているかを直視することが不可欠です。
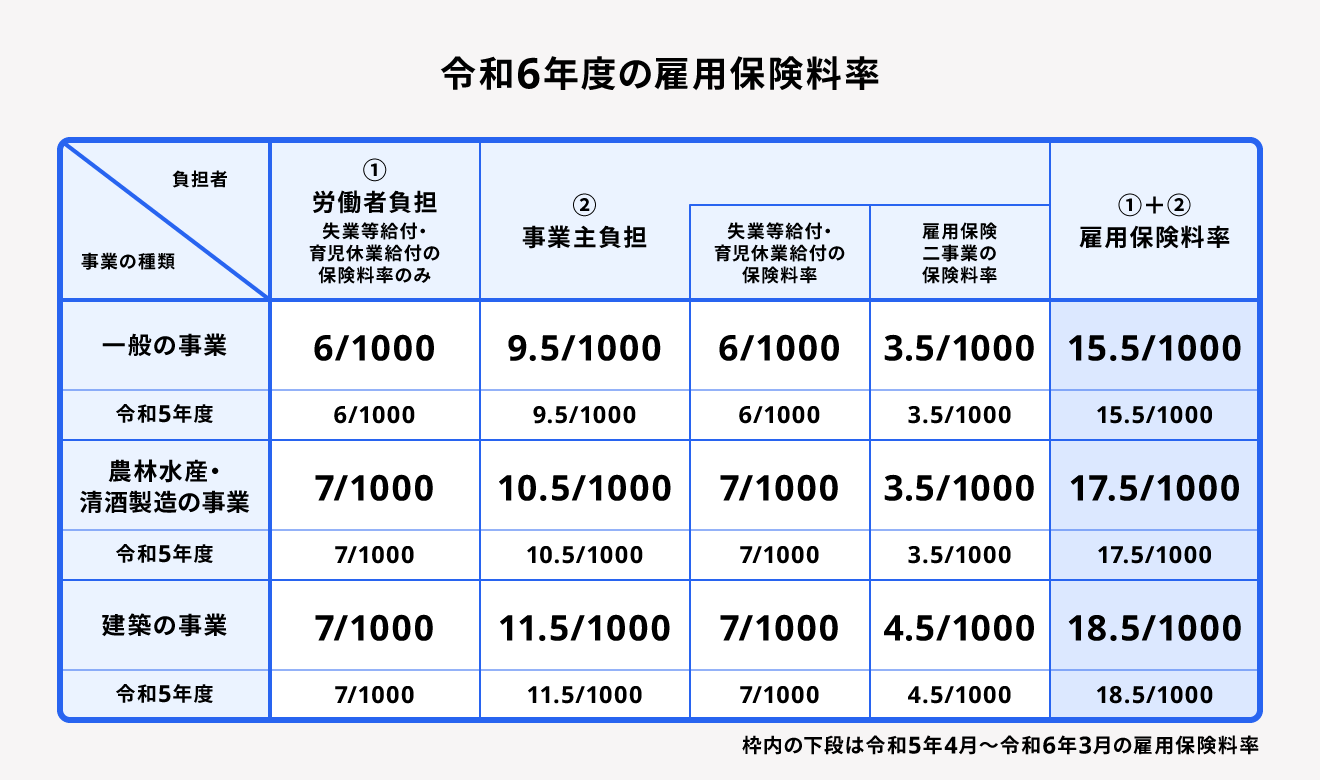
当時のメディア報道・掲載写真
【検証資料 1】当時のメディア報道・掲載写真(出典:freee.co.jp)

手取り計算シミュレーション|額面20万円・30万円・年収別の手取り早見表

手元に残る金額は、配偶者の有無や扶養家族の人数、年齢(40歳以上は介護保険料が加算)によって変動します。ここでは、最も標準的な単身会社員(扶養なし・40歳未満)をモデルケースに、2026年4月施行の最新保険料率を反映した手取り計算シミュレーションを展開します。

まず、若手・新卒層に多い額面20万円の手取りは約160,000円〜163,000円です。控除の内訳を見ると、社会保険料の合計が約29,500円、所得税が約3,500円、住民税が約6,000円となり、毎月およそ3.8万〜4万円が差し引かれます。手取り率は約80〜81%となります。

続いて、中堅層に多い額面30万円の手取りは約235,000円〜242,000円に留まります。社会保険料は約44,000円へと膨らみ、所得税・住民税を合わせた税金負担が約17,000円〜20,000円に達するため、毎月約6万円以上が手元に届く前に消えていく計算です。手取り率は約78〜80%へ低下します。

さらに視野を広げ、年収200万円から1000万円までの推移を整理した年収別手取り早見表が以下の通りです。

額面年収年間手取り額(目安)月々の手取り額(12分割換算)手取り率・編集部の分析
年収200万円約162万円約13.5万円手取り率:約81.0%
税負担は軽微だが社保料が家計を圧迫。
年収300万円約238万円約19.8万円手取り率:約79.3%
住民税の満額課税で負担感を実感しやすい層。
年収400万円約315万円約26.2万円手取り率:約78.7%
平均年収帯。控除対策の有無で差が開き始める。
年収500万円約390万円約32.5万円手取り率:約78.0%
給与所得控除の縮小がじわじわ効いてくる分岐点。
年収600万円約462万円約38.5万円手取り率:約77.0%
年間控除額が130万円を突破し「取られすぎ」の声が激増。
年収800万円約595万円約49.5万円手取り率:約74.3%
所得税率が20%から23%へ跳ね上がり、社保上限にも抵触。
年収1000万円約720万円約60.0万円手取り率:約72.0%
累進課税と児童手当等の所得制限で手取り感はさらに悪化。

表を見ると一目瞭然ですが、年収200万円では80%を超えていた手取り率が、年収800万円では74%台、年収1000万円では72%前後にまで急落します。額面が5倍になっても手取りは4.4倍程度にしかなりません。この非線形な落差こそが、稼いでいる層ほど「取られすぎ」の心理的疲弊を深める根源的なデータです。

なぜ「手取り取られすぎ」と感じるのか?30年の推移と社会保険料控除の仕組み

働く現場のサラリーマンが「昔より手取りが減った」と感じるのは、単なるノスタルジーや被害妄想ではありません。公的統計や各種シンクタンクの追跡試算データを照合すると、過去30年間で日本の会社員の手取り率は確実に低下しています。

1990年代半ば、名目年収500万円の会社員の手取り額は約420万〜430万円前後(手取り率約85%)に達していました。しかし2026年現在、同じ額面500万円を稼いでも、手取りは約390万円と、年間約30万〜40万円もの純減を喫しています。月額に直せば毎月3万円近く可処分所得が削られている計算です。

この手取り蒸発をもたらした最大の原因は、所得税の増税ではなく、社会保険料控除の仕組みにおける保険料率の持続的引き上げです。厚生年金保険料率は2004年の法改正以降、毎年引き上げられ、2017年に上限である18.3%で固定されました。さらに、高齢化の進展に伴い健康保険料率や介護保険料率も上昇を続け、雇用保険料率も雇用情勢の財源補填によって引き上げ傾向が定着しています。

加えて、税制面でも「給与所得控除の上限引き下げ」や各種所得控除の見直しが進んだ結果、税金を計算する基礎となる「課税所得」が実質的に底上げされてきました。所得税と住民税の計算は、以下のように段階を踏んで行われます。

  1. 額面給与 − 給与所得控除 = 給与所得
  2. 給与所得 − 各種所得控除(社会保険料控除、基礎控除、配偶者控除など) = 課税所得
  3. 課税所得 × 税率 − 税額控除 = 所得税・住民税

ここで重要なのは、支払った社会保険料は全額が「社会保険料控除」として所得から差し引かれるという点です。社会保険料が高くなれば課税所得は圧縮されるため、所得税そのものはある程度抑制されます。しかし、それを補って余りある勢いで社会保険料そのものの天引き額が増大しているため、最終的な手取り額は縮小の一途をたどっているのです。

活動歴および当時の関連ビジュアル記録
【検証資料 2】活動歴および当時の関連ビジュアル記録(出典:s.yimg.jp)

噂の真偽を徹底検証|手取りが減るネットの誤解と現場の生の声

「手取りとら」という検索ワードの背景には、SNSや大手掲示板(5ちゃんねる、Yahoo!知恵袋など)で頻繁に交わされる「額面が増えたのに手取りが減る逆転現象(手取りトラップ)」への疑心暗鬼があります。現場の生の声をもとに、ネット上にはびこる3大誤解の真偽を検証します。

誤解1:「昇給して税率が上がると、以前より手取りが減る」は本当か?

これは会社員の間で最も信じられている誤解の一つですが、通常の所得税制において「昇給によって手取り総額が以前より減る」ことは原理上あり得ません。日本の所得税は「超過累進税率」を採用しており、税率が上がるのは「一定の基準を超えた部分の金額だけ」だからです。

例えば、課税所得が329万9,000円から330万円に増えた場合、税率は10%から20%に上がりますが、20%の税率が適用されるのは330万円を超えた部分(および控除額の調整)のみです。稼いだ分以上に税金で持っていかれることは制度上設計されていません。

誤解2:「残業しすぎると税金で持っていかれて働き損になる」のウソ

「今月は40時間残業したのに、引かれる税金が高すぎて手取りが全然増えなかった。残業するだけ損だ」という嘆きも現場でよく耳にします。しかし、これも錯覚です。残業代が増えれば、その月は一時的に高い税額テーブルで源泉徴収されることがありますが、年末調整や翌年の確定申告で必ず是正されます。残業した分が100%手取りに反映されないことは事実ですが、残業代の支給額以上に税金や保険料が引かれることは絶対にありません。

誤解3:主婦・パート層を直撃する「真の手取りトラップ」

一方で、正真正銘の「手取りトラップ(働き損)」が実在する領域があります。それが、パート・アルバイトや扶養内労働者における「年収の壁(106万円の壁、130万円の壁)」です。

配偶者の扶養を外れ、自ら社会保険(厚生年金・健康保険)に加入する境界線を超えた途端、年間で約15万〜20万円前後の保険料負担が一気に発生します。その結果、「年収129万円だったときは手取り約125万円だったのに、年収135万円に増やしたせいで手取りが約115万円に激減する」という悪夢の逆転現象が現実化します。これがネット上で「手取りトラップ」「手取り取られすぎ」と激しく糾弾される現場のリアルです。

2026年最新税制改正の影響と今すぐ実践できる手取りを増やす節税対策

2026年を迎え、税制や社会保障制度はさらなる転換期を迎えています。社会保険の適用拡大が進み、中小企業で働く短時間労働者への社保加入義務化が段階的に広がっているほか、基礎控除や給与所得控除の再定義をめぐる議論も活発化しています。制度が厳格化する中で、指をくわえて天引きを受け入れているだけでは、実質賃金の目減りを止めることはできません。

会社員が合法的に手取りを増やす節税対策は、国が用意した優遇税制を徹底的に使い倒すことに尽きます。給与所得者でも即効性のある具体的な防衛策は以下の4点です。

  • iDeCo(個人型確定拠出年金)の満額拠出: 拠出した掛金の「全額」が小規模企業共済等掛金控除として所得から差し引かれます。例えば毎月2万円(年間24万円)を積み立てた場合、所得税・住民税合わせて年間約4.8万円〜7.2万円の手取り改善効果を生み出します。
  • ふるさと納税(寄付金控除)の戦略的活用: 自己負担額2,000円を除いた全額が、翌年の住民税控除および所得税還付に充てられます。手取りそのものの「現金」が増えるわけではありませんが、食費や日用品などの生活必需品を返礼品で調達することで、実質的な家計可処分所得を数万円単位で押し上げます。
  • 医療費控除およびセルフメディケーション税制: 年間で10万円(総所得金額が200万円未満の場合はその5%)を超える医療費を支払った場合、超過分を所得控除できます。見落とされがちですが、通院のための交通費(電車・バス代)や、ドラッグストアで購入した対象の市販薬(年間12,000円超で利用可能なセルフメディケーション税制)も対象です。
  • 生命保険料控除・地震保険料控除の申告漏れ防止: 年末調整の書類提出時に面倒だからと放置されがちな控除枠です。一般生命保険料、介護医療保険料、個人年金保険料の3枠を合計すると最大12万円の所得控除が適用可能。数百円から数千円の還付金であっても、確実に回収する姿勢が重要です。
公の場での発言・インタビュー報道記録
【検証資料 3】公の場での発言・インタビュー報道記録(出典:st-note.com)

【プロの結論】働き損を防ぎ手取りを最大化する人の判断基準

経済と社会保障の構造上、額面給与を追いかけるだけでは真の豊かさは手に入りません。重要なのは、「自分にとって最適な労働量と手取りのバランス」を客観的に見極めることです。現場の取材と税制シミュレーションから導き出した、労働形態ごとの明確な判断基準を提示します。

年収の壁を意識して「セーブすべき人」の条件

  • 年収が130万円〜150万円近辺にとどまる見込みで、これ以上労働時間を増やす余裕がない人
  • 子育てや介護などの制約があり、週の所定労働時間をこれ以上延ばせない人
  • 配偶者側の企業の家族手当(配偶者手当)の支給要件が厳格に「103万円以下」や「130万円以下」で設定されている人

上記に当てはまる場合、無理に年収140万円を目指すと社会保険料負担によって手取りが激減し、労働の対価が著しく毀損されます。この場合は、意図的に年収を129万円前後に抑える戦略が合理的です。

年収の壁を突破して「フルコミットすべき人」の条件

  • 年収160万〜170万円以上を確実に稼ぎ出すシフトや契約を結べる人
  • 将来受け取る厚生年金の受給額を増やし、万が一の障害年金・遺族年金の保障を手厚くしたい人
  • キャリアアップや昇給の機会があり、長期的に正社員化や年収300万円以上を目指せる人

手取りが一時的に減る「逆転ゾーン」は年収約130万円〜160万円未満の区間に集中しています。ここを明確に突き抜けて年収170万円以上を稼げる見通しがあるならば、社会保険料の支払いは「将来の年金増加」「傷病手当金・出産手当金の受給権獲得」という強力なセーフティネットへの投資へと昇華します。恐れずに壁を越えるのが正解です。

【手取りとら】に関するよくある質問(FAQ)

Q1:社会人2年目の6月に手取りが減ったのですが、これも「手取りトラップ」ですか?
A1:制度的な仕様によるもので、トラップではありません。住民税は「前年の所得」に対して課税されるため、社会人1年目は前年に所得がないことから住民税がほぼ引かれません。2年目の6月給与から1年目の年収に応じた住民税(毎月約8,000円〜15,000円程度)が天引きされ始めるため、昇給分を上回って手取りが減ったように感じられます。

Q2:昇給やボーナスで手取りの割合が低くなるのはなぜですか?
A2:給与額が上がると所得税の累進課税によって税率が段階的に引き上げられるためです。また、賞与(ボーナス)については、前月の給与額に応じて計算された「賞与に対する源泉徴収税率」が適用され、通常の月給とは異なる計算式で一括天引きされるため、控除額が非常に大きく見える特徴があります。

Q3:手取りを増やすために副業を始めると、本業の手取りに影響はありますか?
A3:副業で得た所得が年間20万円を超える場合、確定申告が必要です。副業分の所得が増えることで翌年の住民税額が上昇します。副業分の住民税を本業の給与から天引き(特別徴収)にすると本業の手取りが減るだけでなく、会社に副業が把握される契機になります。確定申告時に住民税の徴収方法を「普通徴収(自分で納付)」に選択することで、本業の手取りへの直接的な影響を回避できます。

まとめ:額面に惑わされず真の可処分所得を守るために

額面給与の上昇を無邪気に喜べる時代は過去のものとなりました。社会保険料の引き上げと税制の複雑化が進む現在、私たちが真に注視すべきなのは「通帳にいくら残るのか」というリアルな可処分所得です。

額面と手取りのギャップを嘆くだけでは現状は好転しません。給与明細を毎月精査し、自分がどの控除を受けているのかを把握すること。そしてiDeCoやふるさと納税をはじめとする有効な制度を使い倒し、労働の壁を賢くコントロールすること。制度の裏側を知り、主体的にお金を守る行動こそが、手取りトラップから脱却するための唯一の武器となります。 (出典: 手取りとら(Yahoo!ニュース))

手取りとら
手取りとら
手取りとら