Deprecated: optional(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 190

Deprecated: with(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/helpers.php on line 430

Deprecated: Jenssegers\Blade\Blade::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/jenssegers/blade/src/Blade.php on line 34

Deprecated: Illuminate\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1151

Deprecated: Illuminate\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1171

Deprecated: Illuminate\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1191

Deprecated: Illuminate\Container\Container::setInstance(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/container/Container.php on line 1430

Deprecated: Illuminate\Contracts\Container\Container::beforeResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 200

Deprecated: Illuminate\Contracts\Container\Container::resolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 209

Deprecated: Illuminate\Contracts\Container\Container::afterResolving(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/contracts/Container/Container.php on line 218

Deprecated: Illuminate\View\FileViewFinder::__construct(): Implicitly marking parameter $extensions as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/FileViewFinder.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::when(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 21

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Traits\Conditionable::unless(): Implicitly marking parameter $default as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/conditionable/Traits/Conditionable.php on line 53

Deprecated: Illuminate\Support\Arr::first(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 188

Deprecated: Illuminate\Support\Arr::last(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/collections/Arr.php on line 219

Deprecated: Illuminate\Events\Dispatcher::__construct(): Implicitly marking parameter $container as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/events/Dispatcher.php on line 75

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentPath(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 811

Deprecated: Illuminate\View\Compilers\BladeCompiler::anonymousComponentNamespace(): Implicitly marking parameter $prefix as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Compilers/BladeCompiler.php on line 833

Deprecated: Illuminate\View\View::render(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/View.php on line 156

Deprecated: Illuminate\View\Engines\CompilerEngine::__construct(): Implicitly marking parameter $files as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/view/Engines/CompilerEngine.php on line 42

Deprecated: Illuminate\Support\Str::createRandomStringsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 962

Deprecated: Illuminate\Support\Str::createUuidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1667

Deprecated: Illuminate\Support\Str::freezeUuids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1712

Deprecated: Illuminate\Support\Str::createUlidsUsing(): Implicitly marking parameter $factory as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1774

Deprecated: Illuminate\Support\Str::freezeUlids(): Implicitly marking parameter $callback as nullable is deprecated, the explicit nullable type must be used instead in /www/wwwroot/progenyivf.ocry.com/vendor/illuminate/support/Str.php on line 1819
学生バイト103万超えたらどうなる?親の税金急増と2026年最新対策

学生バイト103万超えたらどうなる?親の税金急増と2026年最新対策

目次
学生バイト103万超えたらどうなる?親の税金急増と2026年最新対策
@ creator • Click to Play Video Inline
🎵 学生バイト103万超えたらどうなる?親の税金急増と2026年最新対策

大学や専門学校に通いながらアルバイトに精を出す学生にとって、毎年秋から冬にかけて浮上するのが「年収103万円の壁」だ。シフトを増やして学費や推し活、旅行資金を稼ぎたい反面、「103万円を超えると税金を取られて大損する」という噂を耳にして、慌てて出勤日数を調整した経験を持つ人も少なくないはずだ。

特に2026年現在は、国政における税制改正議論に伴い、基礎控除の引き上げや「178万円」への上限緩和が大きな注目を集めている。だが、制度の過渡期にある今だからこそ、現行の仕組みを正しく把握しておかないと、予期せぬ増税通知に家族全員が青ざめる事態に陥りかねない。学生自身と扶養者である親の双方が損をしないために、押さえるべき急所を整理しておこう。

📌 【この記事の重要ポイントまとめ】
  • 要点1:学生本人の税金は「勤労学生控除」で年収130万円まで所得税がかからないが、103万円を超えた時点で親の「特定扶養控除」が外れ、世帯全体で年間十数万円の増税が生じるリスクがある。
  • 要点2:住民税がかかり始める「100万円の壁」や、親の健康保険から外れる「130万円の壁」など、金額ごとに異なる複数のハードルが存在する(学生は原則「106万円の壁」の対象外)。
  • 要点3:バイトのかけもちは税務署や役所に必ず筒抜けになるため、年末調整での正確な申告と年間収入の緻密なシフト管理が最大の防衛策となる。

【真相】学生のバイト代が103万円を超えたら何が起きる?親の税金が増えるカラクリ

「103万円を超えると自分に重い税金がかかる」と思い込んでいる学生は多いが、問題の核心はそこではない。実際に最も深刻な打撃を受けるのは、学生本人ではなく生計を一にしている親の税金だ。

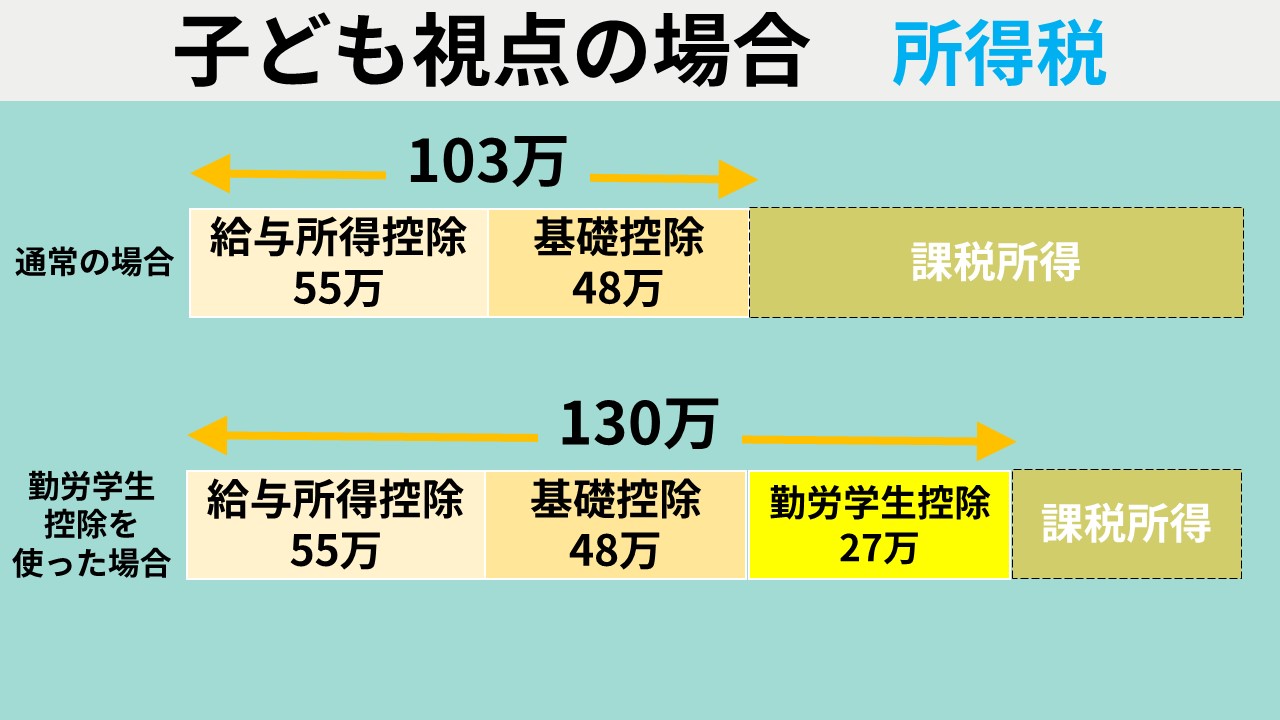
そもそも「学生のバイト代は税金がいくらから発生するのか」という点において、所得税の基準値となるのが年収103万円である。内訳は、誰にでも適用される「基礎控除48万円」と、給与所得者全員に認められる「給与所得控除55万円」の合算値だ。年収が103万円以下であれば課税所得がゼロとなり、学生本人の所得税は一切発生しない。

しかし、アルバイト収入が103万円を1円でも超えると、税法上の「扶養親族」の枠から外れてしまう。ここで直撃するのが、親が利用している特定扶養控除(19歳以上23歳未満の扶養親族が対象)の消失だ。通常の一般扶養控除が38万円であるのに対し、教育費がかさむこの年代の子を持つ親には、所得税の控除額が63万円、住民税の控除額が45万円という手厚い特例が用意されている。

もし子どもが103万1,000円稼いで扶養から外れると、親はこの合計108万円分の控除を一瞬で失う。親の課税所得水準(年収帯)にもよるが、所得税率が20%前後の一般的な家庭であれば、親の所得税と住民税を合わせて年間約15万〜17万円前後の手取り減少という激震が走る。子どもが数千円多く稼いだ結果、世帯全体では十数万円の赤字に転落する——これが「学生の103万円の壁」に潜む最大の落とし穴だ。

知らなきゃ損する「勤労学生控除」の仕組みと年末調整の申請方法

学生自身の税金負担を抑える救済措置として設計されているのが「勤労学生控除」だ。この制度を活用すれば、学生本人の所得税非課税枠を本来の103万円から130万円まで拡大できる。

計算式としては、基礎控除(48万円)+給与所得控除(55万円)に加え、勤労学生控除としてさらに27万円が差し引かれる仕組みだ。つまり、給与年収が130万円以内であれば、学生自身の所得税は1円も課税されない。対象となるのは、高校・大学・専門学校などに在学しており、給与以外の所得が一定以下である勤労学生に限られる。

ただし、ここで絶対に混同してはならない致命的な注意点がある。勤労学生控除は「あくまで学生本人の所得税を免除する制度」であり、親の扶養控除を維持してくれるわけではない。本人が勤労学生控除を使って120万円稼いだ場合、本人の所得税はゼロで済むものの、親の側では扶養控除から外れて増税を被るという構図は一切変わらないのだ。

勤労学生控除を利用するための手続きは極めてシンプルだ。毎年11月〜12月頃にアルバイト先から配布される「給与所得者の扶養控除等(異動)申告書」において、以下のステップで記入を行う。

【年末調整における申告書の書き方】
1. 申告書中段にある「障害者、寡婦、ひとり親又は勤労学生」欄を探す。
2. 「勤労学生」のチェックボックスにチェックを入れる。
3. 欄外右側の専用記載スペースに、在学している学校名、入学年月日、年間の見積もり所得金額を明記する。
4. 専門学校生などの場合は、学校から交付される「勤労学生控除に関する証明書」の原本を添付して提出する。

もしバイト先で年末調整の手続きを逃してしまった場合でも、年明け2月16日〜3月15日の確定申告期間に居住地の税務署へ申告書を提出すれば、払いすぎた源泉徴収税額を還付金として取り戻すことが可能だ。

「100万・103万・106万・130万」の違いを整理|学生に関係する壁・関係ない壁

「年収の壁」という言葉が乱立するなかで、学生が意識すべきラインと無視してよいラインが曖昧になりがちだ。金額ごとに生じる制度上の違いを一覧で把握しておきたい。

① 住民税が発生する「100万円の壁」
所得税は103万円からだが、自治体に納める「住民税」は基準が一段厳しい。多くの自治体において、前年の給与収入が100万円(自治体によっては93万〜98万円)を超えると、住民税の「均等割」や「所得割」が課税され始める。ただし、未成年者や特定の勤労学生要件を満たせば住民税が非課税となる特例もあるため、お住まいの市区町村の基準を確認しておく必要がある。

② 親の税金が増える「103万円の壁」
前述の通り、親が特定扶養控除を受けられる上限ライン。世帯の手取りを守るための防衛ラインとして、学生生活において最も神経を尖らせるべき境界線だ。

③ 会社員の社会保険加入を巡る「106万円の壁(学生は原則対象外)」
週20時間以上勤務し、月収8万8,000円(年収換算約106万円)を超えると社会保険加入が義務付けられるルールだが、昼間部の学生は法律上の適用除外となっている。大学や短大に通う正規の学生であれば、この106万円の枠を気にしてシフトを減らす必要はない。ただし、夜間学部生、通信制の学生、休学中の身分である場合は「一般労働者」とみなされ、106万円ラインで自ら健康保険・厚生年金への加入義務が生じるため注意したい。

④ 親の健康保険から完全に外れる「130万円の壁」
学生にとって103万円の次に巨大な関門が、この社会保険の130万円基準だ。バイト代の年収見込みが130万円以上に達すると、昼間学生であっても親の被扶養者資格を取り消される。結果として、学生本人が自費で「国民健康保険」や「国民年金(学生納付特例の利用可否も絡む)」に加入せねばならず、年間で10万〜20万円規模の現金出費が新たに発生する。

「黙っていればバレない」は危険!バイト先や親に発覚するルートと税務調査の現実

「現金手渡しのバイトだから記録に残らない」「2つのバイト先をかけもちして分散させればバレない」といった甘い誘惑に流される学生は後を絶たないが、デジタル化が進んだ税務行政において無申告のまま逃げ切ることは不可能に近い。

事業主は、給与を支払った全従業員について、支払金額を記した「給与支払報告書」を各従業員が住む市区町村の役所へ提出する法定義務を負っている。給与を手渡しで受領していようが、日雇いの単発バイトであろうが、マイナンバーや住民基本台帳のデータと紐づけられ、役所の電算システムによって同一人物の年間総収入が瞬時に名寄せされる。

合算収入が103万円を超えている事実が役所で検知されると、その情報は親の勤務先を管轄する部署へ共有される。そして翌年の春から初夏にかけて、親の会社の総務部あてに「住民税の税額変更通知書(差額徴収通知)」が届くのだ。

会社側から「お子さんの昨年の年収が103万円を超えているため、扶養控除が適用できません。過去1年分の所得税を追徴し、毎月の給与から住民税を増額して天引きします」と告げられた親は、突然の数万円単位の追加徴収に直面する。この段階で親に発覚し、家庭内で深刻なトラブルに発展するケースが全国で頻発している。

バイト代の集計期間は「毎年1月1日〜12月31日」までに実際に支給された金額(12月締め・翌年1月払いの場合は翌年の収入にカウント)となる。かけもちをしている学生は、すべてのバイト先の支給明細を合算し、年間103万円の枠内に収まっているかを自ら電卓を叩いて管理するほかない。

【2026年最新】「103万の壁」178万円引き上げ議論の行方と学生バイトへの影響

2026年の税制論議において最大の焦点となっているのが、長年据え置かれてきた非課税枠の引き上げ問題だ。国民民主党をはじめとする野党勢力が掲げた「年収の壁を103万円から178万円へ引き上げる」という政策提案は、人手不足に悩む外食・小売業界や、もっと稼ぎたい現役学生・パート層から熱烈な支持を集めた。

178万円という数字は、現行制度が定められた1995年当時から約30年間の最低賃金上昇率(約1.73倍)を基礎控除枠に反映させた試算に基づいている。この議論を受けて、政府・与党は基礎控除および給与所得控除の見直しに着手し、所得税非課税枠の段階的拡大に向けた制度設計を進めている。

しかし、学生にとって最も注視すべきは「本人の非課税枠が178万円になるかどうか」以上に、「親の特定扶養控除の適用要件がどこまで連動して緩和されるか」だ。仮に本人の所得税非課税ラインが引き上げられたとしても、親側の税制における「扶養親族の所得要件」が従来通りに据え置かれてしまえば、結局のところ親の増税を恐れて103万円(または新設される低水準の基準)で就業調整せざるを得ない矛盾が生じる。

現在進行形の制度改正スケジュールでは、税制改正法案の成立と自治体システムの改修を経て、実際の適用開始までタイムラグが生じる見通しだ。現時点の労働契約やシフト調整においては、「法改正のニュースが出たからもう150万円まで稼いでも大丈夫」とフライングせず、適用年度が確定するまでは現行の103万円ルールに準拠して立ち回るのが最も賢明なリスクヘッジである。

【103万 学生】に関するよくある質問(FAQ)

Q1:12月働いた分の給料が1月に口座へ振り込まれる場合、どちらの年の収入になりますか?
A1:給与所得の計上時期は原則として「実際に口座へ入金された日(支給日)」で判定する。したがって、12月勤務・翌年1月支給の給与は、翌年の年間収入としてカウントされる。12月中に103万円ギリギリまで働いていても、入金が1月であればその年の枠を圧迫することはない。

Q2:アルバイトを2箇所かけもちしている場合、103万円の計算はどうなりますか?
A2:2箇所以上のバイト先から得た給与は、すべて合算した総支給額面で判定される。A社で60万円、B社で50万円稼いだ場合、合計110万円となり103万円の壁を突破する。年末調整は主たる勤務先(甲欄)の1社でしか受けられないため、2社分の源泉徴収票を取り寄せて確定申告を行い、税額を精算する必要がある。

Q3:バイト先から支給される交通費は、103万円の計算に含まれますか?
A3:電車やバスなどの通勤交通費は、月額15万円までの実費相当額であれば「非課税手当」扱いとなり、103万円の計算に含める必要はない。ただし、給与明細で「基本給」に交通費が組み込まれてしまっている特殊な契約形態や、徒歩・自転車通勤なのに一律支給されているようなケースでは課税対象と判断される場合があるため、明細書の「非課税通勤費」の項目を確認してほしい。

まとめ:今後の展望と注目ポイント

学生のアルバイト収入を巡るルールは、単なる自分のお小遣い稼ぎにとどまらず、家庭全体の家計収支を左右する極めて現実的な経済問題だ。現行の枠組みにおいては、学生本人の税金を勤労学生控除でカバーできたとしても、親の特定扶養控除が失われるリスクを最優先で考慮しなければならない。

制度改革の過渡期である2026年は、国会での「年収の壁」引き上げ論議の推移を見守りつつも、ルールが正式に移行するまでは毎月の累計収入を厳密にモニタリングすることが欠かせない。年間スケジュールを逆算し、夏休みや冬休みなどの繁忙期に稼ぎすぎて103万円を超過してしまわないよう、シフトのコントロールを徹底してほしい。正しい税制知識を武器に、働き損のない賢い学生生活を送ることが何よりの自衛策だ。 (出典: 103万 学生(Yahoo!ニュース))

103万 学生
103万 学生
103万 学生